
אמנות מס הן הסכמים בין מדינות שמטרתן למנוע כפל מס ולחלק את זכויות המיסוי בין מדינת המקור (בה ממוקמת הקרקע) למדינת המגורים של המשקיע. הן מספקות כללים ברורים לגבי מיסוי הכנסות מקרקע, מכירת קרקע, ומבני אחזקה.
עיקרי הדברים:
- הכנסות מקרקע: ממוסות בעיקר במדינה שבה הקרקע נמצאת, עם זיכוי במדינת המגורים.
- מכירת קרקע: כפופה למס במדינת המקור, כולל חברות “עשירות קרקע”.
- ניכוי מס במקור: אמנות קובעות תקרות מס מופחתות על דיבידנדים וריבית.
- כללי תושבות: משפיעים על זכאות להטבות מס ומבנה ההשקעה.
- מניעת ניצול לרעה: אמנות כוללות סעיפים למניעת “תכנון מס מלאכותי”.
למי זה רלוונטי?
השקעות קרקע, במיוחד בשלבי טרום-הפשרה, דורשות תכנון מס מדויק. קליימקס נדל״ן מתמחה בליווי משקיעים בהשבחת קרקע בטווח של 3–8 שנים בלבד, תוך שיתוף פעולה עם עו״ד אסף שובלי.
תכנון נכון של מבנה ההשקעה והמיסוי יכול להגדיל את התשואה נטו בצורה משמעותית.
הוראות אמנה מרכזיות המשפיעות על הכנסות ורווחים מקרקע
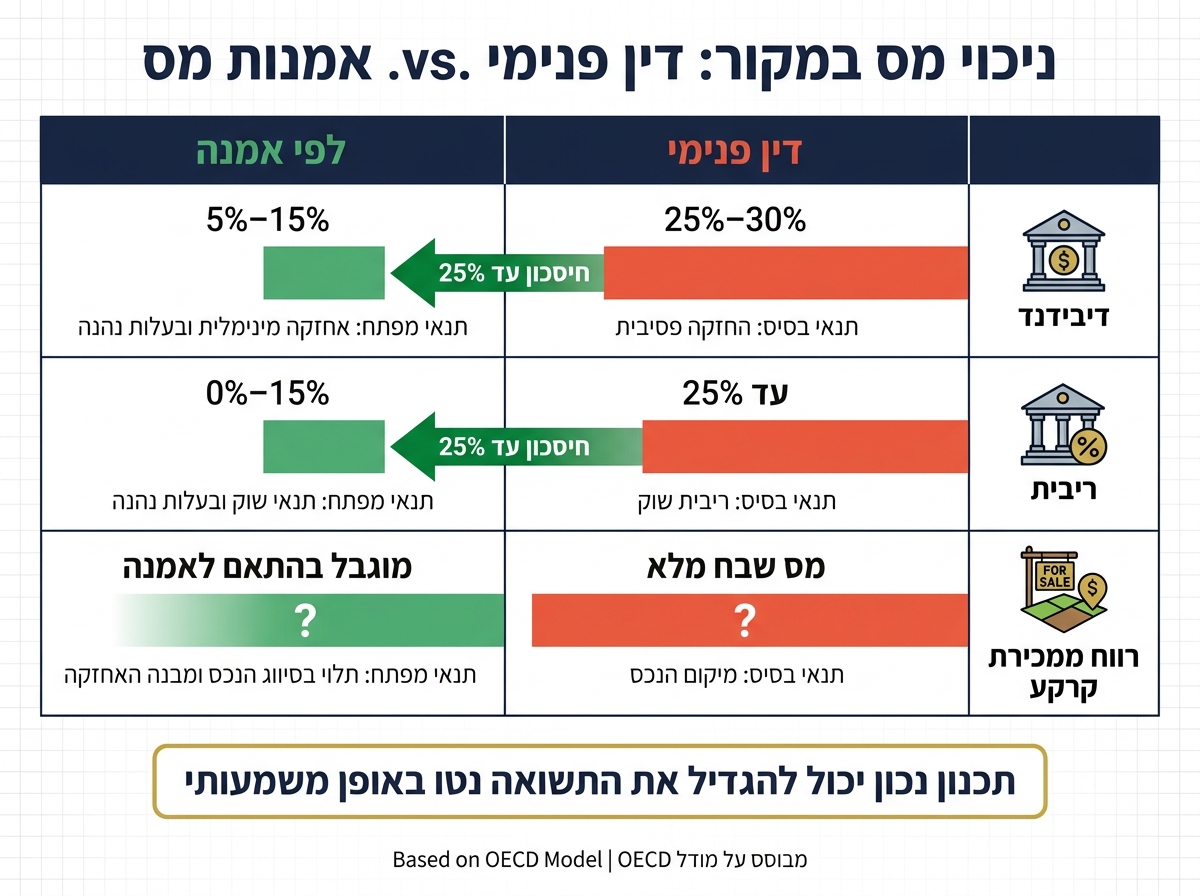
ניכוי מס במקור: דין פנימי vs. אמנות מס בהשקעות קרקע
בהמשך למדיניות חלוקת זכויות המיסוי, נבחן כיצד הוראות האמנה משפיעות בפועל על הכנסות ורווחים מקרקע.
זכויות מיסוי ושיטות הקלה על הכנסות מקרקע
הכנסות מקרקע, כמו דמי שכירות או רווחים מניצול קרקע חקלאית, ממוסות בעיקר במדינה שבה הקרקע נמצאת. לדוגמה, משקיע זר שמחזיק קרקע בישראל יחויב בתשלום מס בישראל, ואילו משקיע ישראלי שמחזיק קרקע במדינה אחרת יחויב תחילה במס במדינת המקור. כדי למנוע כפל מס, מדינת המגורים של המשקיע לרוב מעניקה זיכוי על המס ששולם במדינה הזרה, עד לגובה המס המקומי.
מס רווחי הון על קרקע וחברות “עשירות קרקע”
מכירת קרקע בישראל כפופה למס שבח לפי הדין המקומי, והאמנות אינן מונעות את זכות המיסוי הזו. בנוסף, מכירת מניות של חברה שעיקר נכסיה הם קרקע (מה שמכונה “חברה עשירת קרקע”) עשויה גם היא להיות ממוסה במדינת המקור. לפי מודל ה-OECD, רבות מהאמנות כוללות סעיף שמאפשר למדינה שבה הקרקע נמצאת למסות את רווחי מכירת המניות, אם מעל 50% מערך המניות נגזר מנכסים בלתי ניידים. המשמעות היא שגם מכירת מניות אינה מבטלת את חובת המס על הקרקע עצמה.
ניכוי מס במקור על תזרימי כספים מקרקע
כאשר קרקע מוחזקת דרך חברה, תזרימי הכספים יכולים להגיע כדיבידנדים או כריבית על הלוואות שנלקחו לרכישת הקרקע. ניכוי המס במקור על תשלומים אלו יכול להיות גבוה, אך האמנות קובעות תקרות מס מופחתות, לרוב בין 5% ל-15% לדיבידנדים ובין 0% ל-15% לריבית. כדי ליהנות מההקלות הללו, יש לעמוד בתנאים מסוימים, כמו החזקה מינימלית, בעלות נהנה ואישור תושבות תקף. אי עמידה בתנאים עלולה להוביל לניכוי מס גבוה יותר, מה שמשפיע ישירות על התשואה נטו מההשקעה.
| סוג תזרים | ניכוי מס לפי הדין הפנימי | ניכוי מס לפי אמנה (טווח נפוץ) | תנאי מרכזי לקבלת ההקלה |
|---|---|---|---|
| דיבידנד | 25%–30% | 5%–15% | אחזקה מינימלית ובעלות נהנה |
| ריבית | עד 25% | 0%–15% | תנאי שוק ובעלות נהנה |
| רווח ממכירת קרקע | מס שבח מלא | מוגבל בהתאם לאמנה | תלוי בסיווג הנכס ובמבנה האחזקה |
הוראות האמנה מספקות מסגרת ברורה שממשיכה את עקרונות חלוקת המיסוי שהוצגו קודם לכן.
sbb-itb-656f529
דפוסים חוזרים באמנות המס הישראליות למשקיעי נדל”ן
כללי האמנה לגבי נכסים בלתי ניידים וחברות “עשירות קרקע”
ישראל חתומה על מגוון אמנות מס המבוססות על מודל ה-OECD. הכלל המרכזי באמנות אלו הוא שעקרון המדינה שבה ממוקמת הקרקע מעניק לה את זכות המיסוי הראשונית על הכנסות ורווחים מהנכס.
עקרון זה משמעותי במיוחד עבור משקיעים בקרקע לפני שינוי ייעוד. כאשר קרקע חקלאית עוברת שינוי ייעוד, הרווח הנוצר ממנה ממוסה בישראל, ללא קשר למדינת המגורים של המשקיע. כפי שציינו בקליימקס נדל״ן:
“קרקע חקלאית שאין לה סיכוי להפשרה אינה השקעה חכמה”
לכן, בחירת הקרקע הנכונה היא שלב קריטי בתהליך ההשקעה. החלטה זו משפיעה לא רק על פוטנציאל הרווח, אלא גם על מבנה ההשקעה הבינלאומי, תוך הבנת כללי התושבות וההשפעות הנלוות.
כללי תושבות ו”שוברי שוויון” במבני אחזקה בינלאומיים
בהתאם לעקרונות חלוקת המיסוי, יש לבחון כיצד סוגיות תושבות משפיעות על מיסוי הכנסות מקרקע.
אמנות המס מספקות הנחיות ברורות בנוגע לתושבות ומגדירות כללים למקרים של תושבות כפולה. כללים אלו כוללים שימוש ב”שוברי שוויון” (tie-breaker rules) כדי לקבוע היכן ימוסו הכנסות המשקיע. עבור יחידים, הקריטריון המרכזי הוא “מרכז החיים”. לעומת זאת, עבור חברות, ההכרעה מתמקדת במקום הניהול והשליטה בפועל.
משקיעים המחזיקים חברות זרות נדרשים לבדוק היכן מתקבלות החלטות הניהול של החברה, שכן פרט זה עשוי להשפיע על ההכרה בה כתושבת ישראל לצרכי מס.
כללי מניעת שימוש לרעה ו”תופעת treaty shopping”
בנוסף לסוגיות תושבות, יש להתייחס גם לכללים המיועדים למנוע ניצול לרעה של אמנות המס.
אמנות מס מודרניות כוללות סעיפים שנועדו למנוע שימוש לרעה (anti-abuse provisions), שמטרתם למנוע ממשקיעים להקים מבנים מלאכותיים במטרה ליהנות מהטבות אמנה שאינן מיועדות להם. תופעה זו, המכונה treaty shopping, מתבטאת בהקמת חברות ביניים במדינות עם אמנות מס נוחות עם ישראל, אך ללא פעילות עסקית ממשית.
כדי להתמודד עם תופעה זו, אמנות רבות כוללות מבחן “מטרת העסקה” (Principal Purpose Test), הבוחן האם יש טעם כלכלי אמיתי מאחורי המבנה שנבחר. משקיעים בקרקע ישראלית – בין אם דרך קבוצות רכישה ובין אם באמצעות חברות אחזקה – נדרשים להראות שהמבנה שלהם משקף פעילות עסקית אמיתית ולא רק אופטימיזציה של מס. לכן, ייעוץ משפטי ממשרדי עורכי דין המתמחים בהסכמי שיתוף, קבוצות רכישה וחשבונות נאמנות הוא חיוני להגנה מפני שלילת הטבות האמנה.
תכנון השקעות קרקע בינלאומיות תחת אמנות המס
שימוש בחברות אחזקה בבעלות קרקע בינלאומית
חברות אחזקה הן כלי מרכזי בניהול השקעות קרקע בינלאומיות, אך הזכאות להטבות מס תלויה במעמד התושבות של החברה. במקרה שבו החברה מנוהלת מישראל, היא תיחשב לתושבת ישראל לצורכי מס, דבר שעלול להשפיע על האפשרות לנצל את הטבות האמנה. כדי לשמור על זכאות להקלות מס, חשוב לבנות מבנה אחזקה שקוף ומתוכנן בקפידה. בהמשך, נעמיק בהשפעת פתרונות מימון על יעילות המיסוי.
מימון בחוב והקלות ניכוי מס במקור מכוח אמנה
אמנות המס מציעות הקלות משמעותיות בניכוי מס במקור על ריבית. לדוגמה, שיעור הניכוי עשוי לרדת מ-25% ל-10%. בהשקעות בשלבים מוקדמים, כמו טרום שינוי ייעוד הקרקע, תזרים המזומנים מוגבל, ולכן ניהול נכון של עלויות ריבית הופך לקריטי. הפחתת ניכוי המס במקור תורמת לשיפור התשואה נטו, אך יש לתכנן מראש את מועד המכירה כדי למקסם את היתרונות המיסויים.
תכנון יציאה ועיתוי מימוש רווחי הקרקע
עיתוי המכירה הוא גורם קריטי בקביעת חבות המס. ההחלטה אם למכור את הקרקע ישירות או למכור מניות של החברה המחזיקה בקרקע משפיעה באופן מהותי על חבות המס ויש לתכננה בקפידה.
“קרקע חקלאית שאין לה סיכוי להפשרה אינה השקעה חכמה.” – קליימקס נדל”ן
שילוב בין תכנון עיתוי המכירה לבין מבנה האחזקה מאפשר למשקיעים לנהל את השקעותיהם הבינלאומיות בצורה חכמה יותר. קליימקס נדל״ן מלווה את המשקיעים לאורך כל תהליך שינוי ייעוד הקרקע – מהשלב הראשון של בחירת הקרקע ועד למימוש ההשקעה – תוך שיתוף פעולה עם משרדי עורכי דין המתמחים בהסכמי שיתוף, קבוצות רכישה וניהול חשבונות נאמנות.
סיכום: כיצד אמנות המס מעצבות השקעות קרקע ישראליות לטווח ארוך
נקודות מפתח למשקיעים בינלאומיים בקרקע
אמנות המס ממלאות תפקיד מרכזי בקביעת התשואה נטו על השקעות קרקע בישראל, במיוחד עבור משקיעים בינלאומיים. ישראל חתמה על למעלה מ-60 אמנות מס, שרבות מהן מעניקות למדינת המקור את זכות המיסוי גם במקרה של השקעות קרקע דרך חברות.
ההשפעה של אמנות המס תלויה בגורמים כמו מבנה האחזקה, עיתוי המכירה ומנגנוני מניעת כפל מס. במיוחד בהשקעות קרקע בשלבי טרום-הפשרה – שבהן הערך מתממש בעיקר עם אישורי התכנון, לעיתים כעבור שמונה שנים או יותר – תכנון מס מוקדם הוא קריטי. הבנה מעמיקה של מבנה ההשקעה והתזמון יכולה להשפיע באופן ישיר על הצלחת ההשקעה, במיוחד לאור שינויים אפשריים במדיניות.
“הקונים שידעו לקנות בזמן, נהנים היום ממרווחים משמעותיים מאוד.” – קליימקס נדל”ן
קליימקס נדל״ן מתמחה בליווי משקיעים בפרויקטים בשלבי טרום-הפשרה, בעיקר באזורי ביקוש במרכז הארץ. החברה פועלת בשיתוף פעולה עם משרדי עורכי דין המתמחים בהסכמי שיתוף, קבוצות רכישה וניהול חשבונות נאמנות.
שינויי מדיניות עתידיים ומה כדאי לעקוב אחריו
מלבד הגורמים הקבועים, שינויים רגולטוריים צפויים עשויים להשפיע על תכנון המס. מגמות גלובליות כמו מתווה ה-MLI, כללי BEPS ו-Pillar Two מגבילות את האפשרות להשתמש בחברות קליפה לצורכי תכנון מס. כלל ה-PPT, שכבר מיושם בחלק מאמנות המס של ישראל, מאפשר לרשויות המס לשלול הטבות אמנה אם המבנה נועד בעיקר להפחתת מס. לכן, משקיעים לטווח ארוך צריכים לוודא שמבנה ההשקעה שלהם מבוסס על פעילות כלכלית אמיתית, כולל ניהול מקומי, פרוטוקולי דירקטוריון ותיעוד מטרות עסקיות ברורות.
בנוסף, פסיקות ישראליות כמו פס”ד “אוריין” ו”קולון” הרחיבו את ההגדרה של “זכות במקרקעין”, מה שמקשה על מכירת זכויות עקיפות מבלי לשאת במס שבח. לכן, כל שינוי במבנה ההשקעה או בתהליך היציאה דורש בחינה מחודשת של עמדות האמנה – לא רק בתחילת העסקה, אלא לאורך כל חיי ההשקעה.
FAQs
איך בודקים אם אני זכאי להטבות אמנה?
כדי לבדוק אם אתם זכאים להטבות על פי אמנות מס, יש כמה שלבים שכדאי לעבור. ראשית, יש לוודא שקיימת אמנה בין ישראל למדינה הרלוונטית שמסדירה את נושא המסים. זהו תנאי בסיסי.
לאחר מכן, מומלץ לפנות לרשויות המס המקומיות כדי לקבל מידע נוסף. לעיתים קרובות, תצטרכו להתייעץ עם רואי חשבון או יועצי מס שמתמחים בתחום האמנות, שכן הם יוכלו להנחות אתכם לגבי הדרישות והמסמכים הנדרשים.
במקרים מסוימים, תידרשו להגיש טפסים או מסמכים רשמיים כדי לאשר את הזכאות שלכם להטבות. לכן, כדאי להיות מוכנים מראש עם כל המסמכים הדרושים.
לבסוף, חשוב לזכור שההליך עשוי להיות מורכב, ולכן ליווי של מומחים בתחום המס והאמנות יכול לחסוך לכם זמן ולהבטיח שאתם עומדים בכל הדרישות.
מתי כדאי למכור קרקע ומתי מניות?
ההחלטה למכור קרקע מושפעת משני גורמים עיקריים: מיצוי הפוטנציאל התכנוני ושיקולי מיסוי. לפי מומחים, הזמן האידיאלי למכירה הוא לאחר אישור שינוי ייעוד הקרקע ולפני הוצאת היתר בנייה. כך ניתן לדחות את תשלום היטל ההשבחה ולחשב את מס השבח על בסיס ערך הקרקע העדכני.
בנוסף, מומלץ להמתין בין 18 ל-24 חודשים לאחר הפקדת תוכנית תקפה, כדי להתאים את הערכת שווי הקרקע לשינויים אינפלציוניים. חברת קליימקס נדל״ן מציעה ליווי מקצועי בתהליך זיהוי והשבחת קרקעות באזור המרכז, תוך התמקדות בהשבחה בטווח של 3–8 שנים בלבד.
איך להימנע משלילת הטבות עקב PPT?
כדי להימנע משלילת הטבות בעקבות PPT, חשוב לתכנן את העסקה בהתאם לשלבי שינוי הייעוד. מכירה לאחר אישור שינוי הייעוד ולפני קבלת היתר בנייה יכולה לאפשר דחייה של היטל השבחה, תוך חישוב מס שבח על פי הערך המעודכן. לעומת זאת, מכירה לפני שינוי הייעוד עשויה לשמור על פטורים חקלאיים, אך לא תאפשר לנצל את עליית הערך הצפויה בעתיד.
בנוסף, כדאי לשקול להמתין בין 18 ל-24 חודשים לאחר הפקדת תוכנית תקפה, כדי להפחית את נטל המס בצורה משמעותית. החלטה זו יכולה להיות קריטית במקרים בהם צפויה עליית ערך משמעותית.


