
חלוקת רווחים בשותפויות נדל"ן היא אחת ההחלטות הקריטיות להצלחת פרויקטים. בישראל קיימים 5 מנגנונים עיקריים לכך:
- Preferred Return – המשקיעים מקבלים החזר השקעה ותשואה מועדפת (8%-12%) לפני חלוקת הרווחים לשותף המנהל.
- American Waterfall – חלוקה לפי שלבים מדורגים לכל פרויקט בנפרד.
- European Waterfall – חלוקה לאחר החזר מלא של כל ההשקעות והתשואות מכלל הפרויקטים.
- Pro Rata Split – חלוקה פרופורציונלית לפי אחוזי ההשקעה בלבד.
- Catch-up Structure – מנגנון שמבטיח לשותף המנהל חלק גדול מהרווחים לאחר שהמשקיעים מקבלים את התשואה המועדפת.
בחירת המנגנון תלויה בגורמים כמו רמת הסיכון, תמריצים לשותף המנהל, מורכבות היישום, והתאמתו לפרויקט. לדוגמה, מנגנון Preferred Return מתאים לפרויקטים ארוכי טווח עם סיכונים רגולטוריים, בעוד ש-Pro Rata Split פועל היטב בקבוצות רכישה פשוטות.
השוואה מהירה
| מנגנון | רמת סיכון למשקיעים | תמריץ לשותף המנהל | מורכבות יישום | התאמה לפרויקטים בישראל |
|---|---|---|---|---|
| Preferred Return | נמוכה | בינונית | נמוכה | גבוהה – פרויקטים ארוכי טווח |
| American Waterfall | נמוכה-בינונית | גבוהה | בינונית | גבוהה – פרויקטים עם פוטנציאל |
| European Waterfall | נמוכה מאוד | נמוכה | בינונית | בינונית – פרויקטים מרובי נכסים |
| Pro Rata Split | בינונית | נמוכה | נמוכה מאוד | גבוהה – קבוצות רכישה פשוטות |
| Catch-up Structure | בינונית | גבוהה מאוד | גבוהה | בינונית – פרויקטים מורכבים |
מנגנון נכון מונע סכסוכים, מגדיר תמריצים ברורים, ומשפר את סיכויי ההצלחה של השותפות.
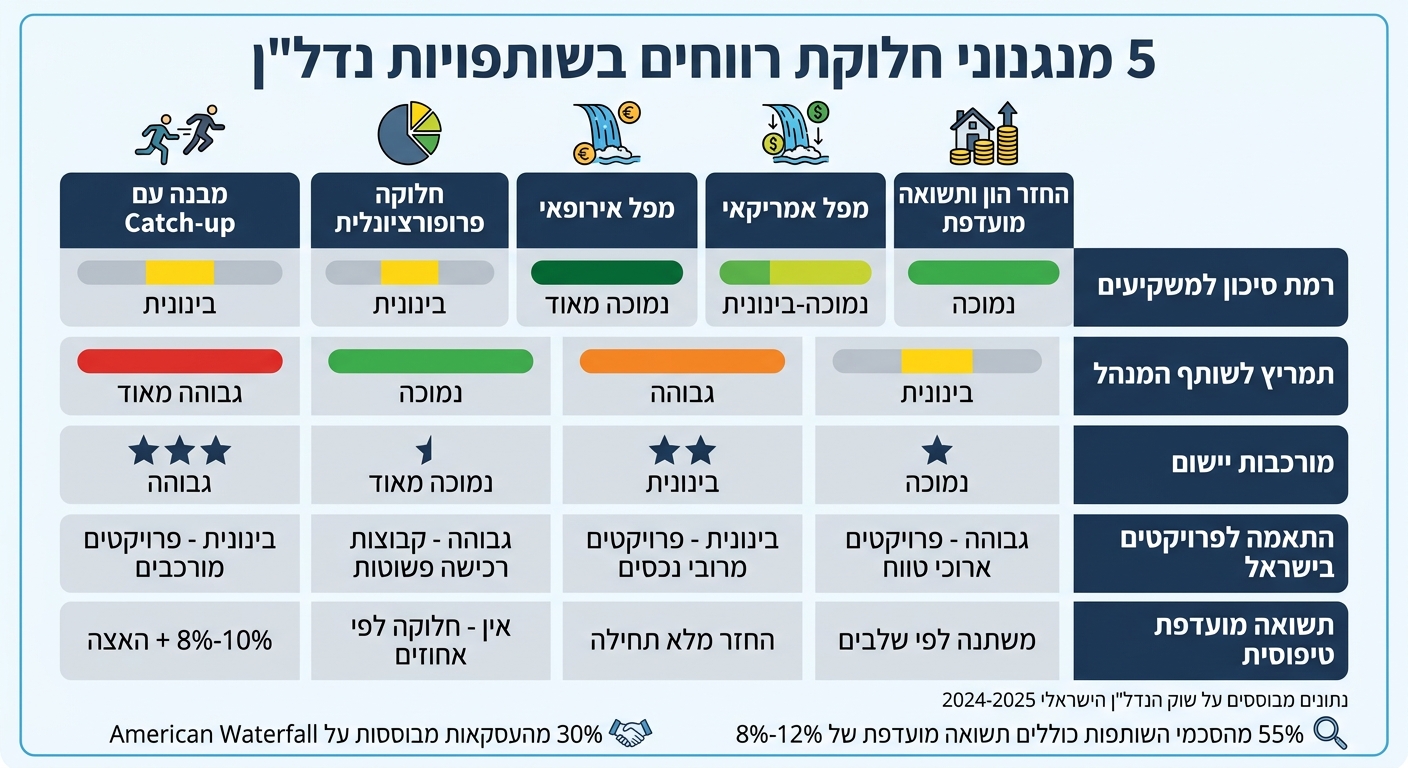
השוואת 5 מנגנוני חלוקת רווחים בשותפויות נדל"ן בישראל
1. Preferred Return (החזר הון ותשואה מועדפת)
מנגנון ה-Preferred Return (או בקיצור Pref) הוא אחת הדרכים המובילות בשוק להבטחת הגנה ותמריץ למשקיעים. הוא מעניק עדיפות למשקיעים המוגבלים (LP) בקבלת החזר השקעתם, כולל תשואה שנתית שנקבעת מראש (בין 7% ל-10%). רק לאחר מכן, השותף המנהל (GP) מקבל את חלקו ברווחים. מנגנון זה נפוץ במיוחד בישראל בפרויקטים של שיווק קרקעות לפני שינוי ייעוד, בהם המשקיעים מבקשים שכבת ביטחון נוספת בתהליכי אישור תכנוניים.
דוגמה מספרית: השקעה של ₪20,000,000 בפרויקט עם Pref של 10% לשנה, שנמכר לאחר 4 שנים תמורת ₪35,000,000, תניב תחילה החזר השקעה בתוספת תשואה מצטברת (₪27,200,000). היתרה (₪7,800,000) תחולק לפי הסכם 80/20: המשקיעים יקבלו ₪6,240,000 נוספים, והשותף המנהל יקבל ₪1,560,000. לצד הפוטנציאל, חשוב לבחון גם את רמת הסיכון.
רמת הסיכון למשקיעים המוגבלים (LP)
למרות ההגנה שמספק המנגנון בכך שהמשקיעים מקבלים תחילה את ההחזר, קיימים סיכונים. פרויקטים עשויים להתעכב בשל תהליכי אישור כמו תמ"א או רמ"י, מה שעלול להקפיא את ההון למשך 3–7 שנים, ללא תשואה. לפי נתוני השוק הישראלי, כ-15–20% מהשותפויות חוות עיכובים של מעל 24 חודשים, מה שעלול לפגוע בתשואה הריאלית, במיוחד בהתחשב בשיעור אינפלציה של כ-3%. במקרים מסוימים, כאשר הפרויקט לא עומד ביעדים, המשקיעים עשויים לא לקבל כלל את התשואה המועדפת.
תמריץ לשותף המנהל (GP)
מנגנון ה-Pref יוצר תמריץ ברור לשותף המנהל, מכיוון שהוא זכאי ל-20% promote רק לאחר שהמשקיעים מקבלים תשואה שנתית של 10%. חברות כמו קליימקס נדל״ן משתמשות במנגנון זה כדי למשוך משקיעים חוזרים בפרויקטים של קרקע לפני שינוי ייעוד. מומחים מדגישים כי מנגנון זה מעודד את השותף המנהל להתמקד ביציאות רווחיות, במיוחד בפרויקטים שמניבים IRR של 25–40%, בהם רווחי השותף תלויים בהצלחת המשקיעים. עם זאת, יישום מנגנון זה דורש כלים מדויקים לניהול החישובים.
מורכבות היישום
יישום המנגנון דורש חישובים מורכבים של תשואה מצטברת (לעיתים רבעונית) והתאמה לחוקי החברות והמס בישראל. משרדי עורכי דין מתמחים משתמשים בכלים מקצועיים לניהול חישובים אלו. בהשוואה לחלוקה פשוטה (Pro Rata), מנגנון ה-Pref מוסיף כ-10–20% בזמן ניסוח ההסכם המשפטי. טיפ פרקטי: שימוש בחשבונות נאמנות בבנקים כמו מזרחי-טפחות יכול להקל על חלוקת הרווחים ולמנוע סכסוכים.
התאמה לשוק הנדל"ן הישראלי
מנגנון ה-Pref מתאים במיוחד לשוק הנדל"ן המקומי, בעיקר לשותפויות קרקע ספקולטיביות באזורי ביקוש במרכז הארץ שעוברים שינוי ייעוד. נתוני BDI מצביעים על כך שחברות כמו קליימקס נדל״ן מצליחות לשמר כ-80% מהמשקיעים שלהן. בנוסף, כ-60% מקרנות הנדל"ן הישראליות שהוקמו בין 2023 ל-2025 אימצו מנגנון זה, עם Pref בטווח של 8–12%, המתאים לאופק השקעה של 4–6 שנים ולתנודתיות המטבע המקומי. עם זאת, מנגנון זה פחות מתאים לפרויקטים קצרי טווח.
sbb-itb-656f529
2. American Waterfall (מפל חלוקה בסיסי)
מנגנון ה-American Waterfall, הידוע גם בשם "מפל-פרויקט", מתמקד בחלוקת הרווחים באופן פרטני לכל נכס. במסגרת מודל זה, השותף הכללי (GP) זכאי ל-Carried Interest מיד לאחר שהשותפים המוגבלים (LP) מקבלים את החזר ההון שלהם ואת התשואה המועדפת עבור אותו פרויקט ספציפי.
לעומת זאת, במודל האירופאי, השותף המנהל מקבל את חלקו רק לאחר החזר מלא של כל ההון מכלל הפרויקטים.
בהמשך נדון כיצד המודל האירופאי מתמודד מול הגישה הזו.
3. European Waterfall (מפל חלוקה אירופאי)
במנגנון החלוקה האירופאי, השותף הכללי (GP) זכאי ל-Carried Interest רק לאחר שהשותפים המוגבלים (LP) קיבלו החזר מלא של ההון ותשואה מועדפת מכלל ההשקעות. זאת בניגוד למודל האמריקאי, שבו כל פרויקט זוכה לחלוקה נפרדת. כעת נעמיק בהבנת הסיכונים עבור המשקיעים והאתגרים שעומדים בפני השותף המנהל.
סיכון עבור שותפים מוגבלים (LP)
המודל האירופאי מתאים במיוחד למשקיעים שמרנים. הוא מספק ביטחון בכך שהשותף המנהל לא יקבל תמריץ במקרה של הצלחה חלקית בלבד. המשמעות היא שאם פרויקט אחד מצליח ואחר נכשל, לא יתבצע החזר עד שכלל ההשקעות יעמדו בתשואה הנדרשת. מנגנון זה יכול לצמצם מחלוקות פיננסיות, שכן הוא מגדיר בצורה ברורה את סדרי העדיפויות בחלוקת ההון.
תמריץ עבור שותפים כלליים (GP)
השותף המנהל חייב להוכיח הצלחה כוללת בכל התיק לפני שיקבל את חלקו. מצד אחד, גישה זו מעודדת ניהול אחראי ושקול, אך מצד שני היא עלולה לעכב לקיחת סיכונים מחושבים שיכולים להוביל לרווחים משמעותיים. האתגר כאן הוא למצוא את האיזון בין ניהול שמרני לבין ניצול הזדמנויות.
התאמה לשוק הנדל"ן הישראלי
בישראל, מנגנון זה נפוץ בעיקר בתיקים הכוללים מספר פרויקטים בו זמנית. עבור משקיעים שמעדיפים יציבות והגנה על ההון לאורך זמן, המודל האירופאי מספק מסגרת שמבטיחה החזר מלא לפני חלוקת תמריצים. זה הופך אותו לאטרקטיבי במיוחד בשוק שבו קיימת חשיבות גבוהה לשמירה על ערך ההשקעה בטווח הארוך.
4. חלוקה פרופורציונלית לפי השקעה (Pro Rata Split)
חלוקה פרופורציונלית, או Pro Rata Split, מציעה גישה פשוטה וברורה, במיוחד בהשוואה למודלים מורכבים יותר. בשוק הנדל"ן הישראלי, מודל זה נפוץ בפרויקטים פשוטים ובעלי סיכון נמוך, שבהם הדגש הוא על שקיפות ושוויון בין המשקיעים.
בחלוקה פרופורציונלית, כל שותף מקבל את חלקו ברווחים בהתאם לאחוז ההשקעה שלו בפרויקט. לדוגמה, השקעה של 20% מההון תזכה את המשקיע בדיוק ב-20% מהרווחים. מודל זה אינו כולל שכבות עדיפות, תשואה מועדפת או מבני Catch-up מורכבים. כך, בפרויקט שהניב רווח של 15 מיליון ש"ח, משקיעים שהחזיקו ב-95% מההון יקבלו 14.25 מיליון ש"ח, בעוד ש-5% שהושקעו על ידי השותף הכללי (GP) יזכו אותו ב-750,000 ש"ח.
סיכון עבור שותפים מוגבלים (LP)
אחד האתגרים המרכזיים במודל זה הוא חוסר התמריץ החזק עבור השותף המנהל (GP). כאשר ל-GP יש החזקה קטנה בלבד, לרוב 5%-10%, הרווח שלו מוגבל בהתאם, דבר שעלול להפחית את המוטיבציה שלו להשקיע מאמצים משמעותיים בניהול הפרויקט. דוגמה לכך ניתן לראות בפרויקט בהרצליה בשנת 2023, שבו משקיעים חוו תשואה נמוכה ב-8% בשל מעורבות נמוכה מצד ה-GP. מצב זה מדגיש את הצורך לשקול את ההשפעה של מודל זה על התמריץ של השותף המנהל.
תמריץ עבור שותפים כלליים (GP)
במודל חלוקה פרופורציונלית, ה-GP מקבל את חלקו בהתאם לאחוז ההשקעה שלו בלבד, ולעיתים גם דמי ניהול שנתיים בגובה 1%-2% כתוספת. לדוגמה, בעסקת קרקע בשווי 100 מיליון ש"ח, GP שהשקיע 5% יקבל רק 500,000 ש"ח מתוך רווח של 10 מיליון ש"ח, לעומת 2 מיליון ש"ח או יותר במודל מפל. לכן, מרבית השותפים הכלליים מוסיפים דמי ניהול שנתיים כדי לשמור על מוטיבציה לאורך חיי הפרויקט.
יישום פשוט
יתרון מרכזי של מודל זה הוא פשטות היישום שלו. הרווחים מחולקים לפי אחוזי ההשקעה בלבד, ללא צורך במעקב אחר שכבות או תשואות מועדפות. בישראל, הקמת מנגנון זה אורכת כשבוע עד שבועיים בלבד, לעומת 4-6 שבועות הנדרשים במודלים מורכבים יותר. אפילו גיליון אקסל פשוט מספיק לניהול חלוקת הרווחים באופן רבעוני, והסכם השותפות הבסיסי מתמקד במעקב אחר אחוזי הבעלות בלבד. עם זאת, יש לקחת בחשבון את מגבלות המודל בפרויקטים מורכבים יותר, שבהם תמריץ גבוה ל-GP הוא קריטי.
התאמה לשוק הנדל"ן הישראלי
מודל החלוקה הפרופורציונלית מתאים במיוחד לפרויקטים פשוטים ובעלי סיכון נמוך במרכז הארץ, כגון דירות להשקעה, קרקעות לטווח קצר, ונכסים מניבים יציבים. על פי דוחות התעשייה משנת 2024, כ-30%-40% מעסקאות הקרקע הפרטיות בישראל מתבססות על מודל זה. המודל פופולרי במיוחד בקרב משקיעים חוזרים שמעריכים שקיפות ופשטות, והוא אידיאלי לקבוצות רכישה של קרקעות פרטיות באזורים מבוקשים, שבהן התרבות הישראלית מעדיפה מבנים שוויוניים שמונעים סכסוכים מיותרים.
5. מבנה עם Catch-up להאצת GP (Catch-up Structure for GP Incentive)
כמו במנגנוני חלוקה אחרים, גם כאן המטרה היא למצוא איזון בין תמריצים לסיכונים. מבנה ה-Catch-up מציע דרך חכמה לשמור על האיזון בין תמריץ השותף המנהל (GP) לבין ההגנה על המשקיעים (LP). במודל הזה, לאחר שהמשקיעים מקבלים את התשואה המועדפת שלהם, השותף המנהל מקבל את כל הרווחים הבאים עד שהוא מגיע לחלקו המוסכם. רק לאחר מכן הרווחים מתחלקים בהתאם ליחס שסוכם מראש.
תמריץ לשותפים המנהלים (GP)
מבנה זה מעניק לשותף המנהל תמריץ משמעותי. מדובר במי שמנהלים את הפרויקט באופן פעיל, משקיעים זמן ואנרגיה בקבלת החלטות יומיומיות, ולכן מקבלים חלק גדול יותר מהרווחים. לדוגמה, שותף מנהל שהשקיע רק 5% מההון עשוי לקבל 20%–25% מהרווחים הכוללים, כפיצוי על מאמציו, לעומת חלוקה פרופורציונלית בלבד. עם זאת, לצד התמריצים, יש לקחת בחשבון את הסיכונים ששיטה זו עלולה להביא.
סיכון לשותפים מוגבלים (LP)
במודל הזה, חלוקת הרווחים מתבצעת לפי רמת האחריות והסיכון שכל שותף לוקח על עצמו. משקיעים מוגבלים (LP), שאחריותם מוגבלת להשקעתם בלבד, נהנים מחלק קטן יותר מהרווחים בהשוואה לשותפים המנהלים, שמקבלים חלק גדול יותר כפיצוי על הסיכון הנוסף שהם נוטלים. לכן, חשוב שהמשקיעים יבינו את שיטת החלוקה ואת ההשלכות שלה.
מורכבות היישום
היישום של מבנה ה-Catch-up דורש תכנון מדויק מבחינה משפטית וחשבונאית. ללא הסכם ברור שמגדיר את מבנה החלוקה, המסגרת המשפטית בישראל (המבוססת על חוק השותפויות האחידה) עלולה להוביל לחלוקה שווה של הרווחים וההפסדים בין כל השותפים. לכן, חשוב מאוד לנסח הסכם כתוב שמסדיר את מבנה ה-Catch-up, כדי להבטיח חלוקה הוגנת ולמנוע מחלוקות עתידיות.
התאמה לשוק הנדל"ן בישראל
בשותפויות נדל"ן, חלוקת הרווחים מותאמת לרמת האחריות והמעורבות של כל שותף. בשוק המקומי, מבנה זה מתאים במיוחד לפרויקטים מורכבים כמו תמ"א 38 או שינוי ייעוד קרקעות, שדורשים ניהול אקטיבי ומקצועי. חשוב להגדיר בצורה ברורה בחוזה את ההבדל בין תפקידי הניהול לבין תפקידים פסיביים, כדי להצדיק חלוקה לא שוויונית של הרווחים מול רשויות המס והשותפים עצמם.
טבלת השוואה
הטבלה הבאה מציגה מבט כולל על חמישה מנגנוני חלוקה נפוצים, תוך התמקדות בארבעה קריטריונים עיקריים: רמת הסיכון למשקיעים, תמריץ לשותף המנהל (GP), מורכבות היישום, והתאמתם לפרויקטים בתחום הקרקעות בישראל. בחירת המנגנון המתאים תלויה באופי הפרויקט ובמטרות ההשקעה, כפי שמפורט בטבלה:
| מנגנון | רמת סיכון למשקיעים | תמריץ ל‐GP | מורכבות יישום | התאמה לפרויקטים בישראל |
|---|---|---|---|---|
| Preferred Return | נמוכה – המשקיעים מקבלים החזר הון + תשואה של 8%–10% לפני ה‐GP | בינונית – ה‐GP ממתין לתשלום המשקיעים | נמוכה – חישוב פשוט ורציף | גבוהה – מתאים לעסקאות שינוי ייעוד ארוכות טווח במרכז הארץ |
| American Waterfall | נמוכה–בינונית – משקיעים מוגנים בשלבים מדורגים | גבוהה – פרומוט משמעותי לאחר עמידה ביעדים | בינונית – שני–שלושה שלבי חלוקה | גבוהה – מאזן אידיאלי בפרויקטים עם פוטנציאל גבוה |
| European Waterfall | נמוכה באופן משמעותי – המשקיעים מקבלים את כל התשואה המועדפת תחילה | נמוכה – ה‐GP מקבל רק לאחר השלמת כל התשואה | בינונית – דורש מעקב IRR מדויק | בינונית – פחות מתאים בשל הסיכונים הרגולטוריים בישראל |
| Pro Rata Split | בינונית – חשיפה שווה לעליות ולירידות | נמוכה – אין פרומוט מיוחד לשותף המנהל | נמוכה באופן משמעותי – חלוקה פשוטה לפי אחוזי השקעה | גבוהה – נפוץ בקבוצות רכישה פשוטות עם משקיעים חוזרים |
| Catch-up Structure | בינונית – בשלב הראשון המשקיעים מוגנים, ולאחר מכן מתבצעת האצת GP | גבוהה ביותר – תמריץ חזק להצלחת הפרויקט | גבוהה – דורש תכנון משפטי וחשבונאי מדויק | בינונית – מתאים לפרויקטים מורכבים הדורשים ניהול אקטיבי |
הערכות מבוססות שוק
הנתונים בטבלה מבוססים על פרקטיקות מקובלות בשוק הנדל"ן בישראל, תוך התייחסות לקריטריונים הבאים:
- רמת הסיכון למשקיעים: מתייחסת לחשיפת המשקיעים המוגבלים (LP) להפסדים פוטנציאליים, כולל סיכוני טאבו ותהליכי שינוי ייעוד.
- תמריץ לשותף המנהל (GP): משקף את המוטיבציה של השותף המנהל למקסם את ערך הפרויקט באמצעות חלוקת פרומוט.
- מורכבות היישום: נעה בין חישובים פשוטים לנוסחאות מורכבות הדורשות פיקוח משפטי וחשבונאי.
- התאמה לפרויקטים בישראל: מתמקדת במאפיינים ייחודיים של קבוצות רכישה, ניהול קרקעות לפני שינוי ייעוד, ואתגרים רגולטוריים כמו תמ"א 38 והתחדשות עירונית.
נתונים מעניינים מהשוק
על פי סקר של התאחדות הנדל"ן בישראל לשנת 2024, כ-55% מהסכמי השותפות בקרקעות כוללים תשואה מועדפת של 8%–12% בשקלים. בנוסף, כ-30% מהעסקאות מבוססות על מודל ה-American Waterfall, ואילו מודל ה-European Waterfall נדיר יותר (כ-5% בלבד) בשל המורכבות שהוא מציב לשותפים המנהלים בסביבה הרגולטורית בישראל.
קליימקס נדל"ן מתאימה את מנגנוני החלוקה לכל פרויקט באופן פרטני, ומשלבת בין תשואות מועדפות לחלוקות פרופורציונליות, בהתאם למאפייני הפרויקט ולצרכי המשקיעים.
סיכום
הסקירה לעיל הצביעה על המורכבות והחשיבות שבבחירת מנגנוני חלוקת רווחים בשותפויות נדל"ן. ניהול נכון של התהליך הזה דורש תכנון מדויק מראש, שכן מחלוקות בנושאי כספים עלולות לערער את יציבות השותפות. תכנון מוקדם מסייע למנוע עימותים ומאפשר להתמקד בצמיחה ובמטרות המשותפות.
בחירת מנגנון החלוקה תלויה במגוון גורמים, כמו תפקידים, הון ואופי הפרויקט. לדוגמה, חלוקה פרופורציונלית מתאימה להשקעות שוות, בעוד שמנגנונים כמו תשואה מועדפת ופרומוט מתאימים יותר לפרויקטים שבהם השותפים לוקחים חלק פעיל בניהול. בפרויקטים ארוכי טווח עם סיכונים רגולטוריים, מנגנון של תשואה מועדפת (Preferred Return) עשוי להעניק למשקיעים שכבת הגנה נוספת. כל החלטה בנושא זה צריכה להתבסס על התאמה מדויקת לצרכים ולמאפייני הפרויקט.
ליווי מקצועי הוא חלק בלתי נפרד מהתהליך. דוגמה לכך היא קליימקס נדל״ן, המיישמת מנגנוני חלוקה מותאמים אישית לכל פרויקט. החברה משלבת בין תשואות מועדפות לחלוקות פרופורציונליות בהתאם למאפיינים הייחודיים של כל פרויקט, תוך מתן ליווי משפטי מקצועי באמצעות משרד עו״ד שובלי ושות’. גישה זו מבטיחה שהסכמי שיתוף המקרקעין ישקפו נאמנה את האינטרסים והמטרות של כל הצדדים המעורבים.
בסופו של דבר, התאמת מנגנון החלוקה לפרויקט ולתנאי השוק הישראלי, לצד תכנון מוקדם וליווי מקצועי, הם המפתחות להצלחה בשותפויות נדל"ן. כל אלה מסייעים להבטיח שהשותפות תתנהל בצורה חלקה ותשיג את יעדיה.
FAQs
איך לבחור מנגנון חלוקת רווחים שמתאים לפרויקט שלי?
כשמדובר בחלוקת רווחים בפרויקט, חשוב להתאים את המנגנון למאפייני הפרויקט, למטרות העסקיות ולשותפים המעורבים. תכנון ברור מראש יכול למנוע אי-הבנות או מחלוקות בהמשך הדרך.
יש כמה אפשרויות לחלוקת רווחים:
- חלוקה שווה: מתאימה כאשר כל השותפים תורמים באופן דומה לפרויקט.
- חלוקה לפי אחוזים: מבוססת על גובה ההשקעה או התרומה של כל שותף.
- בונוסים ושכר ייחודי: מיועדים לתגמל תפקידים או תרומות מיוחדות בפרויקט.
כדי לבחור את המנגנון הנכון, כדאי לשקול ייעוץ עם מומחים בתחום. זה יכול לעזור להתאים את החלוקה לצרכים הייחודיים של הפרויקט ולמנוע בעיות עתידיות.
מה ההבדל בין American Waterfall ל-European Waterfall?
ההבדל המרכזי בין שני המודלים טמון בסדר חלוקת הרווחים.
במודל American Waterfall, השותפים מקבלים תחילה את ההחזרים המוקדמים שלהם לפני שמתחילים לחלק את הרווחים הנוספים. כלומר, ישנה עדיפות להחזרים מוקדמים על פני חלוקה כוללת.
לעומת זאת, במודל European Waterfall, הרווחים מחולקים בצורה שוויונית כבר מההתחלה, בהתאם להסכמות שנקבעו מראש. הגישה הזו מתמקדת בחלוקה אחידה יותר של הרווחים מהרגע הראשון, ללא תלות בהחזרים מוקדמים.
שני המודלים משקפים גישות שונות לניהול רווחים, כאשר הבחירה ביניהם תלויה באופי השותפות ובהעדפות הצדדים המעורבים.
איך מחשבים Pref ו-Catch-up בפרויקטים עם עיכובים ותשלומים בשלבים?
בפרויקטים שבהם נרשמים עיכובים או שהתשלומים מתבצעים בשלבים, יש צורך בחישוב מדויק של Pref (תשלום מקדמי) ו-Catch-up (השלמת פערים).
Pref נועד להבטיח לשותף חלק יחסי מראש על בסיס סכום ההשקעה הראשונית ותשלומים שבוצעו בפועל. במקרים של עיכובים, מנגנון זה יוצר חלוקה שמכבדת את הסכום שהושקע מראש.
Catch-up, לעומת זאת, מתמקד בהשלמת הפערים שנוצרו כדי לשמור על חלוקה הוגנת בין השותפים, בהתאם לתנאים שנקבעו בהסכם. תהליך החישוב מתחשב בגורמים כמו סכומי ההשקעה, מועדי התשלום ויחסי השותפות שהוגדרו מראש.


