
השורה התחתונה: קרקע ליד מסדרון תחבורה לא מתייקרת בגלל הכותרת – אלא כשהשוק רואה ביצוע, מימון וגישה בפועל.
אני מסתכל על 4 דברים: קצב קידום, ודאות מימון, חיבור לתשתיות, ו-נקודת התמחור הבאה.
בדרך כלל, ב-PPP השוק מגיב מוקדם יותר. בפיתוח ציבורי, התמחור נבנה לאט יותר ותלוי יותר בתקציב, מכרז ועבודות בשטח.
מה חשוב להבין מיד:
- אישור תוכנית לא שווה התחלת ביצוע
- ב-PPP, סגירה פיננסית היא נקודת מפנה לשוק
- בפיתוח ציבורי, תקציב ומכרז דוחפים את המחיר
- הקרבה לתחנה לבד לא מספיקה; צריך גישה ותשתיות
- עיקר השפעת המחיר נראית לרוב בטווח של כ-500–1,000 מטר מהתחנה
כמה נתונים בולטים:
- עלות המטרו בגוש דן הוערכה בכ-177 מיליארד ש"ח
- מחקר אוסטרלי מצא חריגה של 3.4% ב-PPP מול 23.5% בפרויקטים ציבוריים
- לאורך הקו האדום נרשמו עליות של 75%–120% ליד חלק מהתחנות בין 2015–2022
- בהונג קונג נמדדו פרמיות של 5%–17%, ובחיבור ישיר לתחנה אף מעל 30%
השוואה מהירה
| נושא | פיתוח ציבורי | PPP |
|---|---|---|
| מימון | תלוי תקציב מדינה | ברור יותר אחרי סגירה פיננסית |
| לוחות זמנים | נוטים לזוז | קשיחים יותר לפי חוזה |
| תגובת השוק | הדרגתית | חדה יותר סביב אבני דרך |
| מה בודקים כמשקיע | תקציב, מכרז, ביצוע | מכרז, זכייה, סגירה פיננסית |
| מה משפיע על הערך | אישור + תקצוב + שטח | ודאות ביצוע + גישה + תחנה |
אם אני בוחן קרקע טרום-הסבה, אני לא שואל רק אם הפרויקט יקרה. אני שואל מתי השוק יאמין שהוא יקרה, ומה חסר עד אז.
sbb-itb-656f529
פיתוח ציבורי בלבד: לוחות זמנים ארוכים, תלות בתקציב, ותמחור קרקע לא אחיד
מסלול התכנון והתקצוב בפרויקטים ציבוריים
למשקיע בקרקע טרום-הסבה, פיתוח ציבורי אומר דבר פשוט: התמחור זז לאט, ולא תמיד בצורה אחידה. מה שקובע את הקצב הוא לא רק האישור, אלא המרחק שבין האישור לבין הכסף בפועל.
פרויקט ציבורי עובר מסלול מוכר של הפקדה, התנגדויות ואישור סטטוטורי. אבל גם אחרי שהתוכנית מאושרת, זה עדיין לא אומר שהעבודות מתחילות. בלי החלטת ממשלה ובלי תקציב מאושר, הפרויקט יכול להישאר על הנייר עוד זמן רב.
אישור סטטוטורי אינו תקצוב. זאת נקודה קריטית למשקיעים. גם פרויקט מאושר עלול להיתקע. דוח מבקר המדינה על פרויקט המטרו בגוש דן הציג עלות מוערכת של כ־177 מיליארד ש"ח לאחר הצמדה, כשכמחצית מהסכום אמורה להגיע מתקציב המדינה. כשאין תקציב חתום, גם פרויקט עם אישורים עלול להידחות במשך שנים.
כיצד פרויקטים ציבוריים מזיזים ערכי קרקע סמוכה
בפיתוח ציבורי, מחיר הקרקע לא מגיב לכל שלב באותה עוצמה. בפועל, השוק מסתכל על שלושה סימנים עיקריים: הפקדה, תקציב ומכרז.
אישור תוכנית מפורטת מייצר בדרך כלל את קפיצת המחיר הכי חדה. אבל הקפיצות הגדולות יותר מגיעות רק כשהשוק רואה שיש גם תקציב מאושר, מכרז שיצא ועבודות שנראות בשטח. במילים אחרות, אישור סטטוטורי לבדו לא סוגר את הפינה. התקציב והמכרז הם אלה שדוחפים את השוק לזוז.
הקו האדום המחיש היטב איך דחיות חוזרות דוחות גם את תמחור הקרקע לאורך המסדרון.
לכן, במודל PPP השוק נוטה לקבל איתותים מוקדמים וברורים יותר.
פיתוח PPP במסדרון: משמעת ביצוע ואיתות שוק מוקדם
כיצד מבנה PPP מגדיל את ודאות לוח הזמנים
בפרויקט ציבורי רגיל, לוח הזמנים תלוי לא פעם בתקציב, באישורים ובסבבי מכרזים. ב־PPP התמונה שונה: הקונסורציום מתחיל להרוויח רק כשהפרויקט נכנס לפעולה, ולכן יש לו תמריץ ברור לסיים בזמן. הסכם הזיכיון כולל קנסות מוסכמים (Liquidated Damages) במקרה של עיכוב, והבנקים המממנים מפעילים בקרה הדוקה יותר. בפועל, הכסף משתחרר רק אחרי עמידה באבני דרך, כך שנוצרת שכבת פיקוח נוספת שלא קיימת באותה עוצמה בפרויקט ציבורי רגיל.
רואים את זה גם במספרים. מחקר אוסטרלי מצא שבפרויקטי PPP נרשמה חריגה ממוצעת של 3.4% בלבד, לעומת 23.5% בפרויקטים ציבוריים במתכונת הרגילה. ניתוח של פרויקטי תחבורה ציבורית במתכונת PPP בארצות הברית מצא שכאשר לוח הזמנים היה גורם מרכזי, הפרויקטים הוקדמו בין שנה ל־6 שנים ביחס לאומדן הביצוע הציבורי.
כלומר, ההבדל מול פיתוח ציבורי לא נעצר בשלב התכנון. הוא מופיע גם בקצב שבו הפרויקט מתקדם, ובמהירות שבה השוק מתחיל להגיב.
כיצד אבני הדרך של PPP משפיעות על תמחור קרקע במסדרון
השוק לא מחכה לטרקטור הראשון. הוא מתחיל לתמחר את הפרויקט הרבה קודם. פרסום המכרז, בחירת הזוכה והסגירה הפיננסית הם השלבים שמורידים בהדרגה את רמת אי־הוודאות ודוחפים לתמחור מחדש של הקרקע. מבין כולם, הסגירה הפיננסית היא נקודת המפנה החדה ביותר. מהרגע שבו המימון נסגר, הפרויקט עובר ממצב של כוונה תכנונית למחויבות עם לוחות זמנים ומקורות מימון מוגדרים. כאן בדיוק מודל PPP יוצר האצה בתמחור, לעומת פיתוח ציבורי.
גם הנתונים מהשטח תומכים בזה. לאורך מסדרונות תחבורה ציבורית, עליית ערך הקרקע מתרכזת בעיקר בטווח של עד כ־500–1,000 מטר מתחנות וממוקדי גישה. בפרויקטי PPP של תחבורה עירונית בהונג קונג נמדדו פרמיות מחיר של 5%–17% לדירות סמוכות לתחנות, ובמקרים של חיבור ישיר לפיתוח תחנה נרשמו פרמיות של מעל 30%. בישראל, נתוני מחירים לאורך מסדרון הקו האדום בתל אביב הראו עלייה של 75%–120% בסמיכות לחלק מהתחנות בין 2015 ל־2022 – הרבה לפני פתיחת הקו לתנועה.
זה הרגע שבו אפשר לראות את הפער מול פיתוח ציבורי בצורה חדה יותר: לא רק אם הקרקע עולה, אלא מתי היא מתחילה לעלות.
PPP מול פיתוח ציבורי: השוואה ישירה למשקיעי קרקע טרום-הסבה
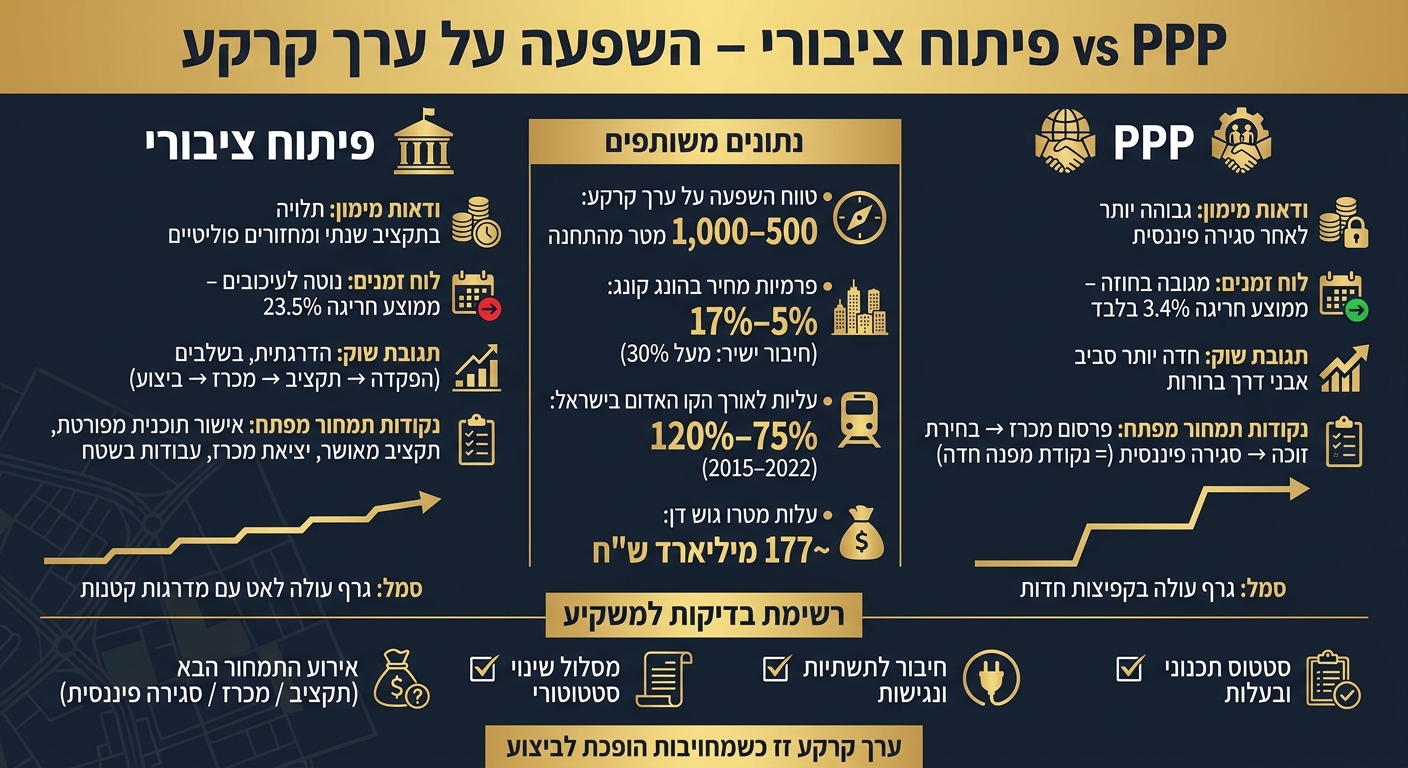
PPP vs פיתוח ציבורי: השפעה על ערך קרקע במסדרון תחבורה
קצב קידום, ודאות וחיבור לתשתיות
אחרי שראינו איך כל מודל מתקדם, השאלה הבאה היא מתי השוק מתחיל לגלם את זה במחיר הקרקע.
בשטח, הפער נוגע לרגע שבו השוק מרגיש שיש ודאות לביצוע. בפיתוח ציבורי, גם כשיש תוכנית מאושרת, הביצוע עדיין נשען על תקציב שנתי ועל מחזורי החלטה של המדינה או הרשות. בפרויקט PPP, מרגע שמגיעים לסגירה פיננסית, המחויבות לביצוע נעשית ברורה יותר, ופחות תלויה בהחלטות תקציב שחוזרות כל שנה.
קרקע שקרובה לתחנה לא משנה את השווי שלה אם אין אליה גישה נוחה ומתוכננת. השווי נע לפי נגישות בפועל, לא לפי הכותרת של הפרויקט.
כאן ההבדל עובר מהרעיון הכללי אל אירועי התמחור עצמם.
מתי קרקע טרום-הסבה מתומחרת מחדש בכל מודל
בפיתוח ציבורי, התמחור נבנה צעד אחר צעד סביב אישורים ותקצוב. ב-PPP יש נקודות מפנה חדות יותר, ולכן גם התמחור מחדש נוטה להיות חד יותר.
הנתונים תומכים בזה: מחקר אוסטרלי מצא שפרויקטי PPP הושלמו 3.4% מוקדם מהמועד החוזי, לעומת 23.5% איחור בפרויקטים ציבוריים מסורתיים. עבור משקיע, זה מתרגם ליותר ודאות, לתזמון ברור יותר ולתגובה חדה יותר במחיר.
| משתנה | פיתוח ציבורי | פיתוח PPP |
|---|---|---|
| ודאות מימון | תלויה בתקציב שנתי ובמחזורים פוליטיים | גבוהה יותר לאחר סגירה פיננסית |
| לוח זמנים לביצוע | נוטה לעיכובים ולשינויים | מגובה באבני דרך ובתמריצים לעמידה בזמנים |
| נגישות לתשתית | לעיתים מתמקדת בקו עצמו; הגישה המשנית עלולה לפגר | לרוב כוללת חיבור הדוק יותר לסביבת התחנה |
| תגובת ערך קרקע | הדרגתית, בשלבים | מגיבה לאבני דרך, עם קפיצות ברורות |
מה כדאי לבדוק מעבר לפרויקט הכותרת
מעבר לפרויקט עצמו, בודקים גם סטטוס תכנוני, תשתיות בסיס וגישה פיזית. מסדרון שיוצר צומת עירוני אמיתי – עם תחנה, מעברים ותשתיות משלימות – משנה שווי אחרת ממסדרון שהוא רק קו על מפה.
כדי להבין אם הקרקע אכן נהנית מהמסדרון, צריך לבדוק את התשתיות ואת הגישה בשטח. משם עוברים לשאלה הבאה: אילו נתונים בפועל מצדיקים כניסה לקרקע סמוכה למסדרון.
מסקנות מעשיות למשקיעי קרקע וסיכום
רשימת בדיקות לקרקע סמוכה למסדרון עירוני
אחרי ההשוואה בין המודלים, השאלה של המשקיע די פשוטה: מה בפועל מראה שהקרקע מתקרבת לשינוי ערך?
לפני שנכנסים לקרקע סמוכה למסדרון, צריך לבדוק שלושה דברים: בשלות תכנונית, חיבור לתשתיות, וזכויות גישה ברורות. בלי זה, קל להיסחף אחרי כותרת טובה או מפה שנראית מבטיחה, אבל בפועל הקרקע עדיין לא שם.
סטטוס תכנוני ובעלות: האם הקרקע כבר נמצאת בתהליך סטטוטורי, או שעדיין מדובר רק על כוונה? מי הבעלים בפועל? האם יש שעבודים או הערות אזהרה?
חיבור לתשתיות ונגישות: האם יש גישה פיזית מוסדרת לכבישים, מים, ביוב, חשמל וניקוז – יחד עם לוחות ביצוע ותיאום סטטוטורי?
מסלול השינוי הסטטוטורי: צריך לבדוק חסמים סטטוטוריים, הפקעות והתנגדויות.
PPP או פיתוח ציבורי: מהו אירוע התמחור הבא – תקציב, מכרז או סגירה פיננסית?
אם אחת מהבדיקות האלה חסרה, המסדרון עדיין לא מתמחר את הקרקע במלואה.
נקודות מפתח לסיכום
לכן, משקיעים צריכים לחפש לא רק תוכנית על הנייר, אלא גם מחויבות לביצוע, גישה פיזית וזכויות מוסדרות.
ערך קרקע זז כשהמחויבות הופכת לביצוע. משקיע בודק סטטוס תכנוני, חיבור לתשתיות וזכויות גישה לפני כניסה.
FAQs
איך מזהים את נקודת התמחור הבאה בקרקע ליד מסדרון תחבורה?
כדי לזהות את נקודת התמחור הבאה בקרקע ליד מסדרון תחבורה, צריך להסתכל על שני דברים יחד: בשלות התכנון והתשתיות ו-תזמון מדויק.
בפועל, זה אומר לבדוק את הסטטוס התכנוני, לוודא אם קיימת תב״ע בתוקף, ולבחון את המיקום ביחס לתחנות מתוכננות. ברוב המקרים, עדיף להתמקד בקרקע שנמצאת בטווח של 300–800 מטר מהתחנות. זה המרחק שבו הנגישות כבר מתחילה להשפיע על הביקוש, ומכאן גם על התמחור.
מעבר לזה, צריך להיכנס למספרים. ניתוח כלכלי שמבוסס על פרויקטים דומים והערכת ההשבחה הצפויה עוזר להבין בצורה טובה יותר את פוטנציאל הקרקע. בלי הבדיקה הזאת, קל לפספס את התמונה המלאה.
למה סגירה פיננסית ב-PPP משנה את תגובת השוק?
סגירה פיננסית ב-PPP משנה את תגובת השוק כי היא מייצרת רמת ודאות גבוהה יותר לגבי תוואי הפרויקט, קצב הביצוע והחיבור העתידי. ברגע שהתמונה נעשית ברורה יותר, השוק מתחיל לתמחר את ההשבחה עוד לפני השלמת התשתיות.
כשחלוקת הסיכונים והאחריות מוגדרת היטב בחוזה, החשש מעיכובים יורד. זה מקטין גם את דחיית מימוש ערך הקרקע לאורך המסדרון. במילים פשוטות, פחות אי־בהירות שווה פחות המתנה מצד השוק.
מצד שני, אם חלוקת הסיכונים לא סגורה כמו שצריך, העיכובים לא נשארים רק בתוך הפרויקט. הם מחלחלים החוצה, פוגעים בציפיות של השוק, ודוחים את ההשבחה.
מה חשוב יותר: קרבה לתחנה או גישה ותשתיות?
לא מדובר בבחירה בין השניים, אלא בשילוב חכם ביניהם. קרבה לתחנה היא נכס עם משקל, אבל גישה ותשתיות הן אלה שקובעות אם אפשר לממש את ערך הקרקע בפועל.
גם מיקום מצוין יכול להיתקע בלי תכנון מסודר ובלי תשתית תומכת. לכן, מה שקובע הוא לא רק המרחק על המפה, אלא גם ודאות תכנונית ותשתיתית שמתרגמת נגישות לעליית ערך בפועל.


