
השורה התחתונה: כשיש זיהום בקרקע, השאלה הראשונה שלי היא לא רק מי ישלם – אלא איך בכלל יוצאים מההשקעה בלי למחוק חלק גדול מהשווי.
אני מסתכל על זה כך:
- מכירה מוקדמת נותנת יציאה מהירה יותר, אבל לרוב במחיר נמוך יותר
- שותף יזמי יכול להשאיר לי חלק מעליית הערך, אבל מכניס מורכבות, זמן וחלוקת סיכון
- המתנה לאישור תכנוני יכולה לעבוד רק אם עליית הערך הצפויה גבוהה מעלויות השיקום, ההחזקה והמימון
כמה מספרים בולטים מתוך התמונה הזו:
- אומדן שיקום של ₪3,000,000 יכול להפוך בפועל להנחת מחיר של ₪4,000,000–₪5,000,000
- במחקרים על שוק בראונפילד נרשמו הנחות ממוצעות של 65%–67% בנכסים עם זיהום ידוע או חשד היסטורי
- לעיתים כ-20% מהתמורה נשארים ב-escrow עד סיום דרישות מול הרשות הרלוונטית
אם אני צריך לקצר את כל המאמר למשפט אחד: ככל שהזיהום חמור יותר והשלב התכנוני מוקדם יותר, כך הנטייה היא למכור מוקדם; ככל שהזיהום נשלט יותר והתכנון מתקדם יותר, כך אפשר לשקול JV או המתנה.
| מסלול | כסף עכשיו | סיכוי לשמור על עליית ערך | עומס עסקה | סיכון זמן |
|---|---|---|---|---|
| מכירה מוקדמת | גבוה יחסית | נמוך | בינוני | נמוך |
| שותף יזמי | מדורג לפי אבני דרך | גבוה יותר | גבוה | בינוני–גבוה |
| המתנה לאישור | נמוך בטווח המיידי | תלוי בתכנון ובשיקום | בינוני | גבוה |
מי שבוחן קרקע דרך קליימקס נדל״ן צריך לזכור שמדובר בהשבחה בטווח של 3–8 שנים בלבד, ולכן ממצא זיהום משנה לא רק את המחיר – אלא גם את כל לוח הזמנים של היציאה. במקרים כאלה אני רואה חשיבות לבחינה משפטית מסודרת, למשל דרך משרד עו״ד שובלי ושות’ או עו״ד אסף שובלי, לצד בדיקה מסחרית קרה של המסלול שנותר פתוח.
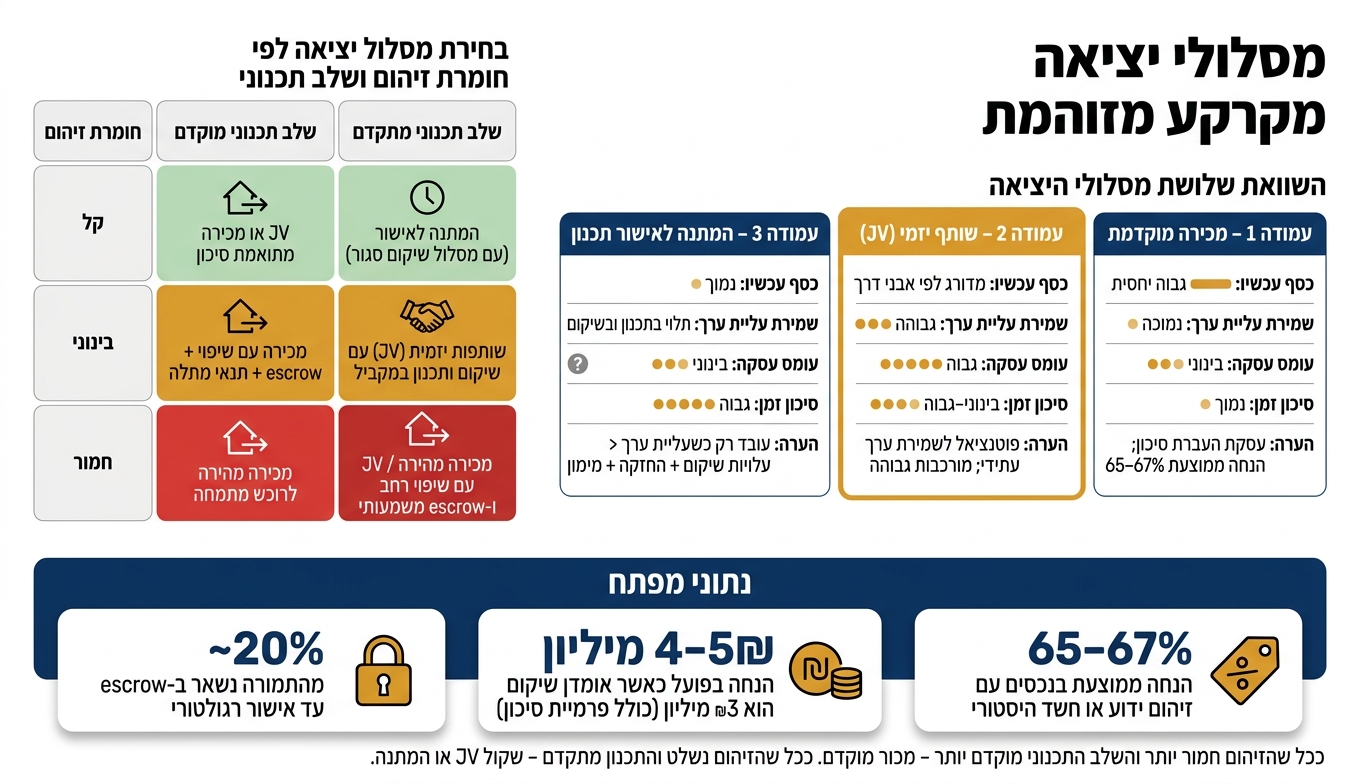
מסלולי יציאה מקרקע מזוהמת: השוואה לפי חומרת זיהום ושלב תכנוני
כיצד אחריות לזיהום משפיעה על תמחור, משא ומתן וביקוש לקרקע
תמחור: מפוטנציאל תב"ע לשווי לאחר התאמת סיכון
ברגע שמתברר שיש זיהום, התמחור כבר לא נשען רק על פוטנציאל תכנוני. מכאן והלאה, השוק עובר לשווי אחרי התאמת סיכון.
ההנחה שנוצרת בגלל זיהום כוללת שני חלקים עיקריים: עלות שיקום ישירה – חקירה, שיקום וניטור – וגם פרמיית אי-ודאות. אם אומדן הבסיס לשיקום הוא ₪3 מיליון, ההנחה בפועל יכולה לטפס ל-₪4–5 מיליון, כי הקונה מכניס לחשבון גם את הסיכון שהעלות תגדל בהמשך.
זה לא נשאר ברמת התיאוריה. מחקרים בשוק הבראונפילדים מצאו שקרקעות עם זיהום ידוע נמכרו בהנחה ממוצעת של 67% לעומת נכסים דומים ללא זיהום, וקרקעות עם חשד היסטורי לזיהום נמכרו בהנחה של 65%. בפועל, זה קורה כי מאגר הקונים מצטמצם, בזמן שהסיכון נשאר פתוח.
כמעט תמיד, הירידה בשווי מגיעה יחד עם תנאי סגירה קשוחים יותר.
משא ומתן: שיפויים, escrow ותנאים מתלים
זיהום נוטה להעביר את כוח המיקוח לצד הקונה. במשא ומתן עולות שוב ושוב כמה נקודות קבועות: הצהרות ומצגים על עבר השימוש בקרקע, סעיפי שיפוי שקובעים מי ישלם על עלויות שיתגלו אחרי הסגירה, ו-נאמנות (escrow) – מצב שבו חלק מהתמורה, לפעמים סביב 20%, נשאר בנאמנות עד שהמשרד להגנת הסביבה מאשר שהקרקע עומדת בסטנדרטים.
כשהיקף הזיהום לא סגור עד הסוף, הלחץ עולה עוד שלב. הקונה ירצה להגדיר מי מממן בדיקות נוספות, ויקשור את שחרור הכספים לאבני דרך ברורות: אישור תכנית שיקום, סיום העבודות, ואישור רגולטורי שאין צורך בפעולה נוספת. במקרים כאלה, מוכר שרוצה לשמור את העסקה בחיים עלול למצוא את עצמו מממן את הבדיקות מכיסו.
ביקוש: מאגר קונים קטן יותר וסיכוי סגירה נמוך יותר
כשמתגלה זיהום, חלק גדול מהשוק פשוט נסוג לאחור. משקיעים בלי ניסיון, קבוצות רכישה קטנות וקונים שתלויים במימון בנקאי נוטים להתרחק. גם הבנקים עצמם מגיבים בהתאם: הם מורידים יחסי מינוף, מוסיפים תנאים מתלים, ולפעמים מסרבים לממן בכלל עד להשלמת השיקום.
מה שנשאר הוא מאגר קטן יותר של שחקנים שמכירים את התחום: יזמים שכבר עברו שיקום קרקע, קרנות שמתמחות בקרקעות מזוהמות או מוזנחות, ומשתמשים תעשייתיים עם אינטרס ישיר. הצמצום הזה הוא בדיוק מה שהופך את היציאה לקשה ויקרה יותר: פחות תחרות, מחיר נמוך יותר, ותהליך ארוך יותר.
| מדד | מכירה מוקדמת | צירוף שותף יזמי | המתנה לאישור תכנון |
|---|---|---|---|
| לחץ על המחיר | גבוה | בינוני | משתנה |
| לחץ במשא ומתן | גבוה | בינוני–גבוה | נמוך–בינוני |
| נטל בדיקות נאותות | גבוה | גבוה | משתנה |
| סיכון תזמון | נמוך (יציאה מהירה) | בינוני | גבוה אם הזיהום לא טופל |
כשהמחיר, המימון והביקוש כבר נשחקים, השאלה הבאה בדרך כלל נהיית פשוטה מאוד: למכור עכשיו, או להכניס שותף יזמי.
sbb-itb-656f529
מסלול יציאה 1 מול מסלול יציאה 2: מכירה מוקדמת לעומת צירוף שותף יזמי
אחרי שהזיהום כבר תומחר והביקוש הצטמצם, נשארת שאלה די חדה: למכור עכשיו או לבנות מסלול שמחזיר חלק מהערך בעתיד.
מכירה מוקדמת לאחר ממצא זיהום
מכירה מוקדמת אחרי גילוי זיהום היא לא עסקת נדל"ן רגילה. בפועל, זו בעיקר עסקת העברת סיכון. כל מידע סביבתי צריך להיכנס מיד למסמכי העסקה. אם זה לא קורה, האחריות והסיכון נשארים פתוחים.
מה שמחליש את כוח המיקוח של המוכר הוא לא רק הזיהום עצמו, אלא אי-הוודאות סביבו. כשלא ברור מה היקף הנזק, הקונה מתמחר את התרחיש הגרוע ביותר – ואז מוסיף גם פרמיית סיכון. לכן, ההנחה שנוצרת לא משקפת רק את עלות השיקום הצפויה. היא כוללת גם את משך הטיפול, את ההשפעה על התכנון, ואת הסיכון שיתגלו דברים נוספים בהמשך.
התוצאה די ברורה: מאגר הקונים נעשה קטן יותר. וכשיש פחות קונים, עמדת המוכר נחלשת עוד לפני שמתחיל המשא ומתן.
מכאן נולדת הבחירה בין מימוש מהיר לבין שותפות שמפזרת את הסיכון לאורך זמן.
צירוף שותף יזמי כשפוטנציאל תכנוני עדיין קיים
שותפות יזמית נותנת לבעל הקרקע אפשרות לדחות מימוש, ולא למהר למכור בשפל. במקום לצאת מיד, הוא יכול לשמור לעצמו חלק מהעלייה העתידית בערך.
המבנה הנפוץ די פשוט על הנייר: בעל הקרקע מכניס את הקרקע לפי שווי מוסכם, והשותף מביא הון וניהול תכנון. אבל מכאן הדברים נהיים יותר רגישים. סדר חלוקת התמורה בדרך כלל מתחיל בהחזר עלויות שיקום ותכנון, ממשיך בהחזר החוב הבנקאי, ורק אחר כך מגיע לחלוקת הרווח בין הצדדים.
לכן, הסכם שותפות חייב לקבוע בצורה ברורה ניהול, סמכויות יציאה, ותגובה לחריגות תקציב. בלי זה, חריגה בעלויות השיקום או עיכוב רגולטורי עלולים להפוך שותפות טובה לסכסוך לא קטן.
הפער בין שני המסלולים הוא לא רק במחיר. הוא יושב גם על מבנה הסיכון וגם על השליטה בעליית הערך בעתיד.
מכירה מוקדמת לעומת JV: השוואה
| ממד | מכירה מוקדמת | שותפות יזמית (JV) |
|---|---|---|
| השפעה על שווי | הנחה מיידית; המוכר מממש בשפל | שווי מוסכם; פוטנציאל לעליית ערך עתידית |
| שמירה על עליית ערך | מינימלית | משמעותית; בעל הקרקע שותף לרווח |
| מורכבות הסכם | הסכם מכר עם סעיפי סביבה ונאמנות | הסכם שותפות עם ממשל וסדר חלוקת תמורה |
| תזמון קבלת כסף | רוב התמורה בסגירה | תשלומים לפי אבני דרך; יציאה סופית ממושכת |
| סיכון תזמון | נמוך | בינוני–גבוה |
חלוקת סיכונים:
| סוג סיכון | מכירה מוקדמת | שותפות יזמית (JV) |
|---|---|---|
| עלות שיקום | עוברת לקונה; מתומחרת דרך הנחה ושיפוי | משותפת לפי תקציב מוסכם |
| עיכוב אישורים | הקונה נושא בעיכובים לאחר הסגירה | משותף; אבני דרך קובעות את המענה |
| זיהום לא ידוע | הקונה נושא בסיכון; דורש מצגים ושיפוי | מחולק מראש באמצעות רזרבות והקצאת אחריות |
אם אין קונה מתאים או שותף נכון, עולה השאלה אם נכון להחזיק בקרקע עד השלמת התכנון.
מסלול יציאה 3: המתנה עד אישור תכנון כשהזיהום קיים
כשמכירה מוקדמת נסגרת במחיר נמוך מדי, ו-JV הופך למהלך כבד ומסובך, יש משקיעים שבוחרים פשוט להמתין לאישור תכנון. זה יכול לעבוד, אבל רק בתנאי אחד: עליית הערך הצפויה חייבת להיות גבוהה יותר מעלויות השיקום, ההחזקה והמימון.
כלומר, אם אין היגיון למכור עכשיו, ואין רצון להיכנס לשותפות, נשאר מסלול שלישי: להחזיק את הקרקע עד שיש ודאות תכנונית.
מתי המתנה יכולה לשמר ערך
המתנה שומרת על ערך רק כשיש שלושה דברים ברורים:
- זיהום מתועד
- מסלול תכנוני ברור
- מימון שיכול לשאת את עלויות השיקום, ההחזקה ותנאי הסף הסביבתיים
למה זה כל כך חשוב? כי כל אחד מהגורמים האלה משפיע ישר על מחיר היציאה, על כמות הקונים הפוטנציאליים ועל תנאי המימון שאפשר לקבל.
כשהתמונה הזו סגורה, השווי הנוכחי הנקי (NPV) של ההמתנה – כלומר, התמורה העתידית פחות עלויות השיקום, ההחזקה והמימון – עשוי להיות גבוה יותר ממה שאפשר לקבל היום במכירה מוקדמת. זה בולט במיוחד באזורי ביקוש גבוה במרכז הארץ, שם אישור תכנון יכול לייצר קפיצה חדה בשווי.
אבל צריך לומר את זה פשוט: המסלול הזה נשען על דיוק. ברגע שאחד התנאים לא סגור, ההיגיון של ההמתנה מתחיל להתערער.
מתי המתנה מגדילה את הסיכון במקום את הרווח
כשהיקף הזיהום לא ברור, עלות השיקום הופכת לסימן שאלה. משם, הדברים נוטים להסתבך: המימון מצטמצם, והיציאה העתידית נשחקת. אם הזיהום לא מגודר, ההמתנה לא פוגעת רק בתהליך השיקום, אלא גם בשווי הקרקע וביכולת לסגור עסקה.
בישראל, תכנון ושיקום סביבתי נבדקים יחד. קרקע חשודה עלולה לדרוש נספח סביבתי ושיקום כתנאי להמשך ההליך. ובינתיים, הזמן עובד: כל שנת החזקה נוספת מוסיפה ארנונה, מימון, ייעוץ ותכנון, בזמן שהקרקע עדיין רשומה כמזוהמת.
לכן, החזקה כאן היא לא "לשבת על הגדר". זו החלטה של ניהול סיכון. ההמתנה הופכת למהלך עם היגיון רק כשיש תיעוד מסודר, תכנית שיקום ומסגרת מימון סגורה.
בשלב הזה, השאלה היא לא רק מתי להחזיק – אלא מתי ההחזקה עדיין עובדת לטובת המשקיע.
סיכום: התאמת מסלול היציאה לחומרת הזיהום, לשלב התכנוני ולעמדת המשא ומתן
אחרי שבודקים את המחיר, את המשא ומתן ואת רמת הביקוש, נשארת השאלה המעשית: איזה מסלול יציאה שומר הכי טוב על הערך.
זיהום קרקע לא פוגע רק במחיר. הוא משפיע גם על כוח המיקוח וגם על הסיכוי להגיע לסגירה. זיהום קל, עם מסלול שיקום ברור, הוא סיפור אחד. זיהום חמור, עם עלויות לא סגורות ולוחות זמנים לא ידועים, הוא סיפור אחר לגמרי. לכן גם מסלול היציאה צריך להשתנות בהתאם.
הכלל די פשוט: כשחומרת הזיהום עולה, וכשהתכנון עדיין בשלב מוקדם, מימוש מהיר נוטה להיות הבחירה הנכונה יותר. כשמדובר בזיהום קל יותר, ובתכנון שכבר התקדם, אפשר לבחון המתנה או שותפות.
ההכרעה בפועל נשענת על שני דברים: חומרת הזיהום ושלב התכנון.
| חומרת זיהום | שלב תכנוני | מסלול יציאה מועדף |
|---|---|---|
| קל | מוקדם | JV או מכירה מתואמת סיכון |
| קל | מתקדם | המתנה לאישור, רק עם מסלול שיקום סגור |
| בינוני | מוקדם | מכירה עם שיפוי, escrow ותנאי מתלה |
| בינוני | מתקדם | שותפות יזמית (JV) עם שיקום ותכנון במקביל |
| חמור | מוקדם | מכירה מהירה לרוכש מתמחה |
| חמור | מתקדם | מכירה מהירה או שותפות יזמית (JV) עם שיפוי רחב ו-escrow משמעותי |
במצבים של זיהום בינוני ומעלה, הקונה או השותף מתמחרים את הסיכון מהר יותר. בפועל, זה אומר יותר דרישות להנחה, יותר ערבויות, ויותר תנאים מתלים.
בסוף, ההחלטה נשענת על שילוב של חומרת הזיהום, שלב התכנון, כוח המיקוח ויכולת המימון.
FAQs
איך מעריכים זיהום לפני מכירה?
לרוב, ההערכה נעשית בשני שלבים.
תחילה מבצעים סקירה היסטורית (Phase I). בשלב הזה בודקים שימושי עבר בקרקע, מסמכים של רשויות, תצלומי אוויר, ראיונות בשטח ומיפוי של אזורים בסיכון.
אם עולה חשד סביר, עוברים לסקר שלב II (Phase II). כאן כבר נכנסים לבדיקה בפועל: קידוחים, דיגום קרקע ומי תהום, בדיקות מעבדה, השוואה לערכי המשרד להגנת הסביבה, והפקת דוח שמבהיר אם יש חריגה ומה נדרש כדי לטפל בה.
מתי עדיף JV על מכירה מוקדמת?
עדיף לבחור ב-JV כשהקרקע עדיין נמצאת בשלב תכנוני מוקדם, שבו השווי שלה נגזר בעיקר מרמת הסיכון התכנוני ולא מזכויות בנייה מאושרות. זה קורה, למשל, לפני הפקדה או לפני אישור.
בשלב הזה, ההנחה בתמחור לרוב עדיין עמוקה. לכן, מכירה מוקדמת עלולה לקבע מחיר נמוך מדי. ככל שהסיכון יורד והוודאות התכנונית עולה, JV עשוי להתאים יותר מאשר יציאה מוקדמת במחיר שלא משקף את המצב החדש.
איך זיהום פוגע במימון ובסגירה?
זיהום קרקע פוגע במימון ובסגירת עסקאות בכמה כיוונים, ולא מעט עסקאות נתקעות בדיוק שם.
מצד אחד, הוא עלול לחסום מימון בתנאים טובים, ובמקרים מסוימים אפילו להביא לסירוב מצד בנקים. זה קורה הרבה יותר בקלות כשיש דרישה לעמידה בתקני ESG. מבחינת הגוף המממן, הסיכון פשוט נראה גבוה מדי.
מצד שני, גם כשיש עניין בעסקה, זיהום שלא זוהה בזמן עלול למשוך את לוחות הזמנים לאחור ולעכב היתרי בנייה ב־6–24 חודשים. וזה לא עיכוב "על הנייר" – זה זמן שעלול לייקר את הפרויקט, לשבש תכנון, וללחוץ על כל מי שמעורב בעסקה.
גם בפן הכלכלי הפגיעה יכולה להיות חדה:
- הקרקע עשויה לאבד 20%–50% מערכה
- עלויות השיקום עלולות להגיע למאות אלפי או מיליוני ₪
במילים פשוטות, מה שנראה בהתחלה כמו סעיף טכני בבדיקה, יכול להפוך מהר מאוד לבעיה שמכבידה גם על המימון, גם על הרישוי וגם על שווי הקרקע.


