
השורה התחתונה: מחירי קרקע ליד המטרו מושפעים פחות מהשם של העיר, ויותר מ־3 דברים – מרחק מהתחנה, מצב תכנוני ו_חיבור למוקדי תעסוקה_.
אני מסתכל על התמונה כך: גם כשאין עדיין מטרו פעיל, השוק כבר מתמחר את מה שעשוי לקרות. לפי הנתונים במאמר, יש אזורים שבהם הפרמיה כבר בפנים, ויש אזורים שבהם הפער בין המחיר של היום למחיר בעתיד עוד יכול להיות גדול יותר. בנוסף, בטווח של עד 500 מ׳ מהתחנה נראתה פרמיה של כ־15%–20%, ובחלק מהסקירות הוזכרה גם השפעה של כ־20% ליד תחנות.
אם אני צריך לצמצם את כל המאמר לכמה נקודות פשוטות, זה נראה כך:
- הרצליה–תל אביב (M1): מחיר כניסה גבוה, הרבה מהפרמיה כבר מגולמת.
- ראשון לציון–לוד (M1 דרום): יותר תלוי בשינוי ייעוד, ולכן הפערים בין חלקה לחלקה חדים יותר.
- פתח תקווה–רמת גן–תל אביב (M2): שוק עירוני צפוף, עם תגובת מחיר חזקה ליד תחנות וצמתי תעסוקה.
- חולון–בת ים (M2/M3): צמתי תחבורה כמו יוספטל נותנים משקל גדול יותר לנגישות.
- קריית אריה–אור יהודה–נתב״ג (M3): אזור שמושפע מאוד מתעסוקה, לוגיסטיקה וקישור למסילות אחרות.
מה זה אומר לך בפועל? אם מבצעים בדיקות לפני רכישת קרקע ליד תחנת מטרו, לא מספיק לראות שהיא “קרובה לתחנה”. אני בודק גם אם יש תכנית מאושרת, אם יש תהליך שינוי ייעוד, ואם האזור יושב ליד משרדים, מסחר, רכבת או כבישים ראשיים.
להשוואה מהירה:
| אזור | מה דוחף את המחיר | מצב כללי |
|---|---|---|
| הרצליה–תל אביב | ביקוש קיים + נגישות חזקה | הרבה מהפער כבר נסגר |
| ראשון לציון–לוד | ציפייה לשינוי ייעוד | יותר מקום לעליית שווי, עם יותר אי־ודאות |
| פתח תקווה–רמת גן–תל אביב | תחנות בתוך מרקם עירוני פעיל | תגובת מחיר חדה יחסית |
| חולון–בת ים | ערך של צומת וקישור למסילות | תלוי מאוד במיקום המדויק |
| קריית אריה–אור יהודה–נתב״ג | תעסוקה קיימת + חיבור לנתב״ג | פער חד בין קרקע בשלה לקרקע מוקדמת |
עוד נקודה שאני לא מתעלם ממנה: היטל ההשבחה יכול לשנות את כל חישוב העסקה, עם שיעורים של 60% עד סוף 2030 ולאחר מכן 72%. לכן, גם קרקע שנראית זולה על הנייר לא תמיד נשארת זולה אחרי כל העלויות.
אם המטרה היא לאתר קרקע פרטית לפני השבחה, אני מחפש בעיקר את המקומות שבהם יש פער בין המחיר היום לבין מצב תכנוני שיכול להתקדם. בהקשר הזה, קליימקס נדל״ן פועלת בליווי קרקעות פרטיות לפני השבחה באזורי ביקוש במרכז, עם השבחה בטווח של 3–8 שנים בלבד.
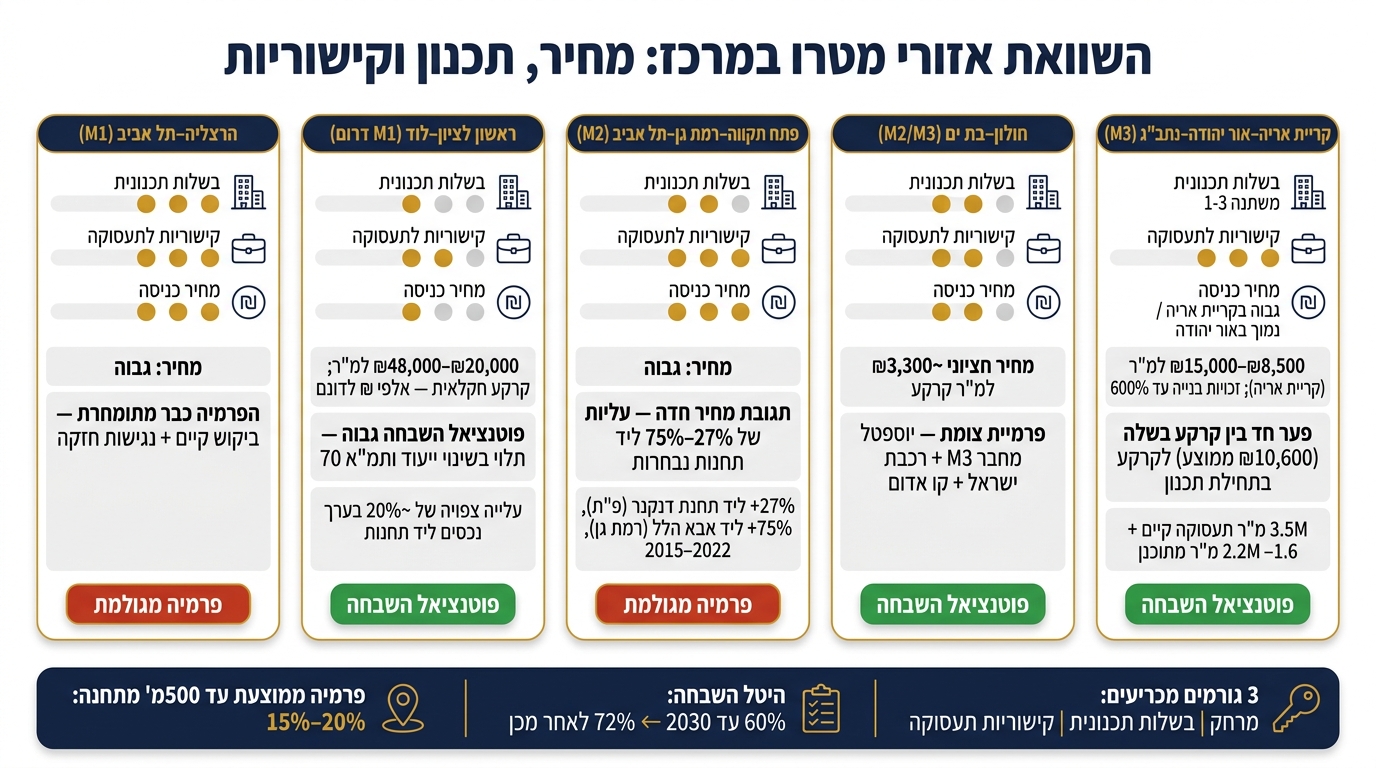
השוואת אזורי מטרו: מחיר קרקע, בשלות תכנונית וקישוריות תעסוקה
1. אזור תחנות M1: מסדרון הרצליה–תל אביב
קרבה לתחנה
קו M1 הוא ציר החיבור הראשי בין הרצליה, רמת השרון ותל אביב. בהרצליה בולטות שתי נקודות תכנוניות מרכזיות: תחנה במרכז העיר לאורך רחוב בן-גוריון, ותחנה צפונית יותר ליד אוניברסיטת רייכמן.
במסדרון הזה, עיקר פערי המחיר נוצר בין נכסים שנמצאים בטבעת הפנימית סביב התחנה לבין נכסים שבשוליים. כלומר, לא מספיק לשאול כמה הנכס קרוב לתחנה. השאלה החשובה היא באיזו טבעת תכנונית הוא נמצא.
קרבה של עד 300 מ׳ מייצרת את פוטנציאל ההשבחה הגבוה ביותר. מעבר ל־300 מ׳ ועד 600–800 מ׳, הפוטנציאל כבר נחלש, ובדרך כלל צריך גם נגישות טובה יותר ותכנון תומך כדי לשמור על יתרון.
מצב תכנוני
המקטע הצפוני של M1 אושר לתכנון מפורט. זה נותן יותר ודאות לשוק, אבל זה לא אומר שכל נכס ליד תחנה יקבל אותו אפקט.
התנגדויות לתוואי הצפוני מראות שרעש, רטט או ייעוד לא מתאים עדיין יכולים לצמצם את ההשבחה – גם כשיש קרבה פיזית לתחנה. במילים פשוטות, תחנה ליד הבית זה לא תמיד מספיק. אם המעטפת התכנונית לא תומכת, המחיר לא תמיד יגיב כמו שמצפים.
מכאן נכנס גורם נוסף, שלפעמים דוחף את המחיר אפילו יותר מהתכנון עצמו: חיבור טוב למוקדי תעסוקה ולרשת התחבורה הארצית.
קישוריות ותעסוקה
הרצליה משמשת נקודת חיבור בין M1 לקו M3, ו־M1 צפוי להתחבר לתחנות רכבת כבדות מרכזיות בתל אביב – סבידור מרכז, השלום וההגנה. זה חיבור שנותן לאזור משקל תחבורתי גבוה, לא רק ברמה העירונית אלא גם ברמה המטרופולינית.
מוקדי התעסוקה הסמוכים כוללים את אוניברסיטת רייכמן, מוסדות רפואיים וצירי תעסוקה בגלילות והרצליה פיתוח. כשמחברים בין תעסוקה, השכלה ונגישות תחבורתית, מקבלים בסיס מחירים גבוה יחסית. לכן בהרצליה חלק מהערך כבר נשען על פעילות קיימת בשטח, ולא רק על ציפייה למה שיגיע בעתיד.
זו גם הסיבה שהפרמיה בהרצליה משמשת נקודת ייחוס למסדרון הבא, שבו חלק גדול יותר מהתמחור נשען על פיתוח עתידי ופחות על בסיס תעסוקתי שכבר קיים היום.
sbb-itb-656f529
2. אזור תחנות M1: ראשון לציון–לוד (המטרו הדרומי)
קרבה לתחנה
המקטע הדרומי של קו M1 משתרע על כ־43–45 ק״מ וכולל 31 תחנות, מחולון וראשון לציון ועד לוד. בראשון לציון עצמה מתוכננות 9 תחנות מטרו בתוך העיר, כולל מרכז העיר, החלק המזרחי, נחלת יהודה ואזורי תעסוקה.
בציר הזה, עיקר הפרמיה לא נובע רק מהעובדה שהקרקע "ליד מטרו". הסיפור עמוק יותר. ברבים מהמקרים מדובר בקרקע שממתינה לשינוי ייעוד, ולכן המרחק המדויק מהתחנה מקבל משקל גדול מאוד. כאן השוק מתמחר קודם כול את מה שעשוי לקרות בהמשך: פיתוח, עיבוי, ותוספת זכויות. בניגוד למסדרון הרצליה–תל אביב, שבו חלק מהמחיר נשען על ביקוש קיים, באזור הזה הערך נבנה בעיקר מציפייה לשינוי ייעוד ולהתפתחות עתידית.
מצב תכנוני
קו M1 הדרומי נשען על תמ״א 70, שקובעת צפיפות, שימושי קרקע וחניה בסביבת התחנות. זה הבסיס התכנוני שממנו נגזר הרבה מאוד מהשווי העתידי של הקרקע לאורך הציר.
בלוד אושרה הארכת התוואי בעוד 4.8 ק״מ, על רקע תכנון של כ־30,000 יחידות דיור חדשות בעיר. בצפון לוד אושרה גם תכנית של כ־3 מיליון מ״ר לתעסוקה ומסחר סביב תחנות המטרו העתידיות. כשמסתכלים על זה יחד, רואים תמונה די ברורה: ככל שהתכנון מתקדם, כך הפער בין קרקע עם בסיס תכנוני חזק לבין קרקע חקלאית גדל בקצב מהיר יותר.
מחיר קרקע
הפער המרכזי כאן הוא לא רק בין עיר לעיר, אלא בין מצבים תכנוניים שונים לגמרי. בראשון לציון, מחיר למ״ר קרקע נע סביב כ־20,000–48,000 ₪, כשהבדלים במחיר נובעים בעיקר מקרבה לצירי תחבורה ומהמצב התכנוני של הקרקע.
קרקעות חקלאיות, וגם קרקעות שנמצאות בשלבים מוקדמים של שינוי ייעוד לאורך הציר, עדיין מתומחרות קרוב יותר לערכי קרקע חקלאית. עם זאת, הן כבר מגלמות ציפייה לשינוי ייעוד בעקבות תוואי המטרו. במילים פשוטות: מי שבוחן את השוק הזה לא מסתכל רק על איפה הקרקע נמצאת, אלא על מה מותר או עשוי להיות מותר לעשות בה בהמשך.
| סוג קרקע | מיקום לדוגמה | טווח מחיר אינדיקטיבי |
|---|---|---|
| קרקע עירונית עם תכנית מאושרת | מרכז ראשון לציון | כ־₪2,200,000–₪3,100,000 למגרש |
| קרקע בשלבי שינוי ייעוד מוקדמים | דרום/מזרח ראשון לציון | כ־₪1,100,000–₪2,200,000 ליחידת השקעה |
| קרקע חקלאית במרחב לוד–שפלה | מרחב לוד–שפלה | אלפי ₪ בודדים לדונם |
הטבלה הזאת ממחישה היטב את הפער: לא מדובר רק במרחק גיאוגרפי, אלא בפער בין קרקע שכבר נשענת על תכנית מאושרת לבין קרקע שעדיין נמצאת הרבה יותר מוקדם על ציר התכנון.
קישוריות ותעסוקה
מה שבולט במקטע הזה הוא השילוב בין כמה שכבות תחבורה שפועלות יחד: המטרו, הרכבת הכבדה בלוד, והחיבור לכבישים 40, 44 ו־431. כשכל אלה נפגשים באותו מרחב, נוצר אפקט תחבורתי מצטבר, לא נקודתי.
לוד משמשת מוקד חיבור לרכבת ישראל, וזה מרחיב את אפקט ההשבחה גם מעבר לטבעת ההשפעה המיידית שסביב התחנה. לפי סקירה של חברת פז כלכלה והנדסה, הפרויקט צפוי להביא לעלייה של כ־20% בערך נכסים בקרבת תחנות בערים כמו ראשון לציון ולוד. זה בדיוק ההבדל בין תחנה בודדת על מפה לבין ציר שמתחיל לייצר כוח משיכה שלם סביבו.
3. ציר תחנות M2: פתח תקווה–רמת גן–תל אביב
קרבה לתחנה
אחרי המקטע הדרומי של M1, קו M2 נכנס לשוק עירוני צפוף יותר. בשוק כזה, כמעט כל תחנה מורגשת במחיר בצורה חדה יותר.
קו M2 הוא ציר מתוכנן באורך של כ־26 ק״מ, עם כ־22 תחנות תת־קרקעיות, שמחבר את פתח תקווה, גבעת שמואל, בני ברק, רמת גן, גבעתיים ומרכז תל אביב. לאורך הקו יש אזורים שכבר נהנים מביקוש גבוה. לכן, הקרבה לתחנה לא משפיעה רק על זמן ההגעה ממקום למקום, אלא גם על הדרך שבה השוק מתמחר קרקע. עיקר ההשפעה התכנונית צפויה בטווח של עד 800 מ׳ מהתחנות.
בציר כזה, המרחק המדויק לתחנה קצת פחות קובע. מה שחשוב יותר הוא אם הקרקע כבר נמצאת בתוך מרקם עירוני פעיל, כזה שיש בו תנועה, שימושים מעורבים וביקוש קיים.
מצב תכנוני
קו M2 מקודם במסגרת תת״ל 102 ותמ״א 70. לאורך הציר אפשר לראות הבחנה די ברורה בין שני סוגי קרקע: קרקע שכבר יושבת בתוך מרקם עירוני מאושר, שבה שינוי הייעוד צפוי יותר ורמת הסיכון התכנוני נמוכה יחסית, מול קרקע שנמצאת בשלבי קידום תכנית, שבה הפוטנציאל גבוה יותר אבל לוח הזמנים פחות ודאי.
במילים פשוטות, הפערים נובעים פחות מעצם הקרבה לתחנה ויותר מרמת הוודאות התכנונית. שתי חלקות יכולות להיות קרובות מאוד לאותה תחנה, אבל אם רק אחת מהן נמצאת בסביבה תכנונית בשלה יותר, השוק ייתן לה משקל אחר לגמרי.
מחיר קרקע
הניסיון מציר הרכבת הקלה האדומה מראה שקרבה לתחנה כבר מתורגמת לפרמיית מחיר. ההשוואה הזו נותנת אינדיקציה טובה למה שקורה בשוק עירוני צפוף, שבו תחבורה מסילתית מתורגמת מהר יותר לפרמיית קרקע. לפי ניתוח שנזכר במקורות, נרשמו עליות של 27% בסביבת תחנת דנקנר בפתח תקווה ו־75% בסביבת אבא הלל ברמת גן בין 2015 ל־2022, מעבר לעליית השוק הכללית של כ־25% באותה תקופה.
| אזור לאורך M2 | ביקוש נוכחי | פוטנציאל השבחה |
|---|---|---|
| פתח תקווה (סגולה / מזרח) | בינוני | גבוה – כפוף לשינוי ייעוד |
| רמת גן / גבעתיים | גבוה | בינוני – מחיר כניסה גבוה יותר |
| מרכז תל אביב | גבוה מאוד | מוגבל בגלל היצע קרקע נמוך ומחיר כניסה גבוה |
הטבלה הזו מחדדת את התמונה: במרכזי הביקוש הכבדים, כמו רמת גן, גבעתיים ומרכז תל אביב, השוק כבר מתמחר חלק גדול מהיתרונות. לעומת זאת, באזורים כמו סגולה או מזרח פתח תקווה, יש יותר מקום לתנועה כלפי מעלה אם וכאשר יתקדם שינוי הייעוד.
קישוריות ותעסוקה
קו M2 מחבר בין מוקדי תעסוקה מגוונים: אזור סגולה והאזורים העסקיים במזרח פתח תקווה, אזור אוניברסיטת בר־אילן, מרכזי משרדים ומסחר ברמת גן וגבעתיים, ועד למוקדי התרבות והמסחר של מרכז תל אביב – הבימה, שוק הכרמל ואזור מגן דוד/אלנבי.
הקו צפוי לשנע כ־540,000 נוסעים ביום, ולהתחבר לקווי M1, M3 ולרכבת הקלה האדומה. זה לא רק קו שעובר בין ערים; הוא מחבר בין אזורי עבודה, לימודים, מסחר ובילוי בתוך לב המטרופולין. בגלל זה, אזורים כמו בר־אילן ומזרח פתח תקווה בולטים כנקודות כניסה מוקדמות ליעד השקעה.
4. אזור תחנות M2/M3: חולון–בת ים (דרום-מערב)
קרבה לתחנה
קו M2 מוסיף לחולון בעיקר את תחנת וולפסון. אבל עיקר ההשפעה באזור הזה מגיע דווקא מקו M3. הקו כולל תחנות מרכזיות בחולון – אזור התעשייה, חולון מרכז ויוספטל – ועוד שתי תחנות בבת ים.
תחנת יוספטל בולטת במיוחד, ולא במקרה. זו נקודת מפגש בין קו M3, רכבת ישראל והקו האדום של הרכבת הקלה. לכן, הפרמיה נוטה להיות גבוהה יותר סביב יוספטל, בעיקר בטווח הליכה ובצירי גישה עם שימושים מעורבים.
בפועל, בנקודה הזאת המרחק לבדו כבר לא מספר את כל הסיפור. מה שמתחיל לקבוע יותר הוא רמת הוודאות התכנונית סביב התחנה.
מצב תכנוני
בחולון ובבת ים מקודמות תוכניות פיתוח והתחדשות עירונית בקנה מידה גדול, כולל שינויי ייעוד למגורים, תעסוקה ושימושים מעורבים. זה לא רק דיבור על מפות. בחולון, פרויקט גב-ים באזור התעשייה מראה לאן הדברים הולכים: שינוי ייעוד שמוביל לכ-850 יחידות דיור וכ-500 אלף מ"ר תעסוקה באזור שבעבר שימש לתעשייה בלבד.
בבת ים התמונה תומכת בכך גם מהכיוון התכנוני. הזמן החציוני מהפקדת תוכנית ועד אישורה עומד על כ-281 ימים. הנתון הזה מחזק את הוודאות סביב תחנות הקוממיות ויוספטל.
הפער בשטח די ברור: יש הבדל בין קרקע שכבר יושבת בתוך מסגרת תכנונית בשלה, לבין קרקע שעדיין תלויה בשינוי ייעוד. ככל שהוודאות גבוהה יותר, כך הפער נוטה להופיע מוקדם יותר גם במחיר הקרקע.
מחיר קרקע
המחיר החציוני למ"ר קרקע בחולון עומד על כ-3,300 ₪. זהו נתון שמשקף פוטנציאל השבחה, ככל שהתוכניות סביב תחנות המטרו יבשילו.
קישוריות ותעסוקה
קו M3 הוא קו חצי־טבעתי באורך של כ-39–40 ק"מ, שמחבר את בת ים דרך חולון, אזור, אור יהודה ובקעת אונו ועד הרצליה. במילים פשוטות, זה לא קו מקומי קטן, אלא ציר שמחבר כמה מוקדים חזקים לאורך המטרופולין.
לכן, מרכז בת ים והחלקים בחולון שסמוכים לצירי התחבורה המרכזיים צפויים ליהנות מהשפעה חזקה יותר לעומת שכונות פנימיות או דרומיות יותר.
כאן הערך נובע פחות מגורם אחד בודד, ויותר מהחיבור בין תחנה, רכבת ותעסוקה.
מכאן המעבר טבעי לאזורים שבהם תחנות המטרו יושבות בתוך מוקדי תעסוקה כבדים יותר.
5. אזור תחנות M3: קריית אריה–אור יהודה–מוקדי תעסוקה בנמל התעופה בן גוריון
קרבה לתחנה
לאורך M3, המוקד הבא זז ממוקדי הדרום־מערב אל ציר תעסוקה ואוויר: קריית אריה, אור יהודה ונתב״ג. קו M3 הוא הקו היחיד במערכת המטרו המתוכננת שמקבל שלוחה ישירה לשדה תעופה בינלאומי. השלוחה יוצאת מאזור בקעת אונו–אור יהודה ומתחברת ישירות לטרמינל 3 של נתב״ג.
תחנת קריית אריה מחוברת ישירות לקו האדום של הרכבת הקלה. זה נותן לה מעמד של צומת שפועל בכמה מערכות תחבורה במקביל. במילים פשוטות: כאן הקרבה לתחנה לא עומדת לבד. היא פוגשת נגישות ארצית ומסה גדולה של תעסוקה, ולכן ההשפעה על המחיר חדה יותר.
מכאן, הערך לא נובע רק מהתחנה עצמה, אלא גם ממוקדי התעסוקה שכבר יושבים סביב הציר.
קישוריות ותעסוקה
קריית אריה היא כבר היום מוקד תעסוקה משולב, עם משרדים, תעשייה קלה, לוגיסטיקה, מעבדות וחברות טכנולוגיה. כיום יש בקריית אריה כ־3.5 מיליון מ״ר תעסוקה, עם תוספת מתוכננת של עוד 1.6–2.2 מיליון מ״ר. כלומר, הסך הכולל צפוי להגיע לכ־5.1–5.8 מיליון מ״ר.
אור יהודה מוסיפה עוד שכבה לתמונה, עם אזורי תעסוקה חדשים כמו OPARK ואזור יוני נתניהו, שיחוברו ישירות לקו M3. גם מרחב נתב״ג–איירפורט סיטי כבר פועל כפארק עסקים והיי-טק, עם מרכזים לוגיסטיים ומשרדים לאורך כביש 40.
אם מסתכלים על שלושת המוקדים יחד, נוצר כאן רצף די ברור: קריית אריה כבר מתומחרת כמוקד תעסוקה בשל, בעוד אור יהודה ונתב״ג נסחרות יותר על בסיס פוטנציאל.
מחיר קרקע
קרקע ושטחי תעסוקה בקריית אריה מתומחרים כיום בטווח של 8,500–15,000 ₪ למ״ר, עם ממוצע של כ־10,600 ₪ למ״ר. זה שוק בשל, והמחיר כבר לוקח בחשבון נגישות וביקוש.
בקריית אריה המחיר כבר משקף שוק תעסוקה בשל. באור יהודה ובשלוחה לנתב״ג, לעומת זאת, הפער נשען עדיין במידה רבה על פוטנציאל תכנוני. כשמוסיפים לזה זכויות בנייה של עד 600%, שמאפשרות בנייה לגובה, מתקבלת תמונה די ברורה: קרקעות לפני שינוי ייעוד בסביבת התחנות המתוכננות – בעיקר באור יהודה ובאזור השלוחה לנתב״ג – עשויות להציג פער בולט בין המחיר הנוכחי לבין הפוטנציאל התכנוני.
ככל שהקרקע קרובה יותר למוקד תעסוקה פעיל, כך התמחור שלה מתקרב לשווי תפעולי, ולא נשען רק על ציפייה תכנונית.
פערי תמחור: קרבה, בשלות תכנונית וקישוריות
אחרי שמפרקים את חמשת האזורים, התמונה נעשית די ברורה: המחיר נקבע בעיקר לפי שלושה דברים – מרחק מהתחנה, בשלות תכנונית וקישוריות לתעסוקה. הפער בין אזור אחד לאחר מתחיל בדיוק בנקודת המפגש ביניהם.
מחקרים על הרכבת הקלה בגוש דן מצאו פרמיה ממוצעת של כ־20% עד 500 מ׳ מהתחנה; במטרו ההשפעה צפויה להיות חדה אף יותר. כלומר, לא מספיק לבדוק אם הקרקע קרובה לתחנה. צריך לבדוק גם איזה תכנון כבר קיים סביבה, ועד כמה האזור מחובר למקומות עבודה.
בטווח של עד 800 מ׳ מתחנות המטרו, קרקע עם תכנון מתקדם או תב״ע מאושרת מתומחרת אחרת מקרקע שעדיין ממתינה לשינוי ייעוד. בפועל, זה אחד ההסברים הראשיים לפערי מחיר בין אזורים שנראים דומים על המפה, אבל נמצאים במקום שונה לגמרי מבחינת סטטוס תכנוני.
הטבלה הבאה מסכמת את חמשת האזורים לפי בשלות תכנונית, קישוריות למוקדי תעסוקה והשפעה על המחיר:
| אזור | בשלות תכנונית | קישוריות למוקדי תעסוקה | השפעה על המחיר |
|---|---|---|---|
| הרצליה–תל אביב (M1) | גבוהה | גבוהה מאוד: מרכז העסקים הראשי של תל אביב והרצליה פיתוח | הפרמיה כבר מתומחרת |
| ראשון לציון–לוד (M1 דרום) | בינונית–נמוכה | בינונית, עם מוקדי תעסוקה מתפתחים | פוטנציאל השבחה גבוה |
| פתח תקווה–רמת גן–תל אביב (M2) | גבוהה–בינונית | גבוהה מאוד: קריית אריה, מרכז תל אביב | פרמיה משמעותית, במיוחד בקרבה לצירי תעסוקה |
| חולון–בת ים (M2/M3) | בינונית | בינונית–גבוהה | נהנות מנגישות טובה ומפרמיית צומת |
| קריית אריה–אור יהודה–נתב״ג (M3) | משתנה מאוד | גבוהה מאוד: תעסוקה בשלה, אזורי לוגיסטיקה ונמל התעופה | פערי תמחור חדים בין קרקע בשלה לקרקע בתחילת תכנון |
מה בולט כאן? אזורים עם קישוריות חזקה ותכנון מתקדם נוטים לשקף את רוב הפרמיה כבר עכשיו. לעומתם, אזורים שבהם הקישוריות טובה אבל הבשלות התכנונית עדיין חלקית, עשויים להציג פער גדול יותר בין המחיר של היום לבין המחיר בעתיד.
הדבר בולט עוד יותר בצמתי קווים. שם, הנגישות לא נשענת על תחנה אחת בלבד אלא על חיבור רחב יותר בין אזורים, מוקדי עבודה ונתיבי נסיעה. לכן בצמתים, ובפרט בפתח תקווה ובחולון–בת ים, נוצרה לא פעם פרמיה גבוהה יותר – פשוט כי רמת הנגישות רחבה יותר, והסיכון התפעולי נמוך יותר.
מכאן נגזרים גם היתרונות והחסרונות של כל אזור, לפי רמת הבשלות התכנונית, הנגישות ויכולת התמחור.
יתרונות וחסרונות לפי אזור
לכל אזור יש שילוב אחר של סיכון, מחיר כניסה ופוטנציאל לעליית ערך. בפועל, זה אומר שלא כל משקיע צריך לחפש את אותו הדבר. יש מי שיחפש ודאות יחסית, ויש מי שיהיה מוכן לספוג יותר אי־ודאות כדי לנסות ליהנות מפער גדול יותר בין מחיר הקנייה לבין שווי עתידי.
הטבלה הבאה מסכמת את התמונה בצורה פשוטה:
| אזור | יתרונות | חסרונות | מתאים למי |
|---|---|---|---|
| הרצליה–תל אביב (M1) | קישוריות תעסוקתית חזקה מאוד; ודאות תכנונית גבוהה יחסית; ביקוש חזק לדיור ולמשרדים | מחירי כניסה גבוהים; חשיפה גבוהה לנטל היטל השבחה; אופק מימוש ארוך בפרויקטים מורכבים | משקיעים מוסדיים ופרטיים מנוסים המחפשים חשיפה דפנסיבית לציר תעסוקה ראשי |
| ראשון לציון–לוד (M1 דרום) | מחירי כניסה נמוכים יחסית; פוטנציאל השבחה גבוה; חיבור ישיר למטרופולין תל אביב | אופק מימוש ארוך; שונות תכנונית גבוהה בין ערים; סיכון תדמיתי בלוד ורמלה | משקיעים המוכנים לסיכון תכנוני ותדמיתי בתמורה לפוטנציאל עליית ערך גבוה |
| פתח תקווה–רמת גן–תל אביב (M2) | גישה למוקדי תעסוקה מרכזיים; צמתי קווים מרובים; פוטנציאל TOD גבוה | קרקע יקרה ותחרותית; נטל היטל השבחה גבוה; צפיפות תכנונית גבוהה ומחסור בחלקות גדולות | יזמים ומשקיעים מנוסים בהתחדשות עירונית הדורשת ניהול משפטי ומקצועי מורכב |
| חולון–בת ים (M2/M3) | נגישות גבוהה לצמתי קווים ולפיתוח מוכוון תחבורה; מחירי כניסה בינוניים; פוטנציאל להתחדשות עירונית | סיכון לעודף היצע בשל ריכוז פרויקטים; מורכבות תכנונית רב-שכבתית; נטל היטל השבחה משמעותי | משקיעים לטווח בינוני–ארוך המחפשים שילוב של נגישות תחבורתית במחיר נגיש יחסית |
| קריית אריה–אור יהודה–נתב״ג (M3) | גישה ישירה לנמל התעופה; ביקוש תעסוקתי בזכות מוקדי לוגיסטיקה והייטק; M3 כציר חיבור בין M1 ל-M2 | מגבלות רעש וגובה ליד נתב״ג; חשיפה גבוהה ללוגיסטיקה ולמגבלות נתב״ג; פערי תמחור חדים בין קרקע בשלה לקרקע בשלבי תכנון מוקדמים | משקיעים המתמקדים בנדל״ן תעסוקתי ומסחרי, ומוכנים לנהל סיכון רגולטורי ייחודי לסביבת שדה תעופה |
הפערים הכי בולטים נובעים משלושה דברים: בשלות תכנונית, קישוריות, ומחיר הכניסה. זה הבסיס שמבדיל בין אזור שנראה "בטוח" יותר, לבין אזור שיכול לייצר עליית ערך חדה יותר אבל עם יותר סימני שאלה בדרך.
עוד נקודה שאי אפשר להתעלם ממנה היא היטל ההשבחה. זה לא סעיף צדדי, אלא רכיב שיכול לשנות את כל חישוב העסקה: 60% עד סוף 2030, ולאחר מכן 72%. לכן, מי שבוחן השקעה צריך להסתכל לא רק על המיקום, אלא גם על מה נשאר ביד אחרי כל העלויות.
בהקשר הזה, קליימקס נדל״ן בולטת בעיקר באזורים שבהם צריך לנהל נכון את הפער בין מחיר הרכישה לבין פוטנציאל ההשבחה, עם דגש על השבחה בטווח של 3–8 שנים בלבד.
סיכום
אחרי מעבר על חמשת האזורים, רואים די מהר מה דוחף את המחיר: קרבה, תכנון וקישוריות. אלה שלושת המשתנים שחוזרים שוב ושוב. ברמות המחיר של היום, הרצליה–תל אביב (M1) ומקטעים מתקדמים של פתח תקווה–רמת גן–תל אביב (M2) נסחרים ברף העליון. קרקעות שנמצאות בטווח של 500 מ׳ מהתחנה כבר הראו פרמיית מחיר של 15%–20% לעומת אזורים מרוחקים יותר.
מצד שני, באזורים שבהם מחיר הכניסה נמוך יותר – בעיקר בחלקים של ראשון לציון ובאזורי M3 ליד מוקדי התעסוקה ונתב״ג – הפער בין מחיר הכניסה לשווי העתידי עשוי להיות רחב יותר, בעיקר כשמדובר בשלבי תכנון מוקדמים. דפוס דומה מופיע גם בחולון–בת ים, אבל שם יש יותר אי־ודאות מצד התכנון.
חולון–בת ים (M2/M3) מציגה תכנון מתקדם, אבל לא בכל קטע התמונה סגורה עד הסוף. לכן, לפני רכישה באזור הזה, צריך לעשות בדיקת תכנון נקודתית ולא להסתפק רק במיקום על המפה.
בשורה התחתונה של ניתוח כזה, המחיר לא נקבע רק לפי המרחק מהתחנה. הוא מושפע גם מסטטוס תכנוני, מקישוריות וממדיניות מקומית. המרחק הוא סימן חשוב, אבל הוא לא הגורם היחיד ולא תמיד הגורם שמכריע.
קליימקס נדל״ן פועלת בזיהוי קרקע לבנייה פרטית לפני השבחה וליווי תכנוני באזורי ביקוש במרכז, עם השבחה בטווח של 3–8 שנים בלבד.
FAQs
איך בודקים בשלות תכנונית של קרקע?
בודקים את המעמד הסטטוטורי של הקרקע דרך הצלבה של התוכניות הרלוונטיות: תמ״א 70, תוכניות מחוזיות והתב״ע המקומית, בעזרת תכנון זמין או GOVMAP. המטרה פשוטה: לוודא מה הסטטוס של כל תוכנית, ולבדוק שהקרקע אכן נמצאת בתוך גבולות התוכנית לפי המפות – לא רק לפי מרחק אווירי.
מעבר לזה, כדאי להזמין דו״ח תקן 22, לבדוק אם קיימים היתרי בנייה, ולהיעזר בייעוץ מקצועי כדי לבחון את הזכויות ואת ייעודי הקרקע.
מה חשוב יותר: מרחק לתחנה או חיבור לתעסוקה?
אלה שני צדדים של אותו מטבע תכנוני. המרחק לתחנה חשוב כשמגדירים אזורי השפעה ואת פוטנציאל זכויות הבנייה לפי תמ״א 70, אבל הוא לא עומד לבד.
החיבור לתעסוקה הוא מה שנותן לנכס יותר משקל ושומר על ביקוש לאורך זמן. כמו שמדגישים בקליימקס נדל״ן, קרבה פיזית בפני עצמה לא מבטיחה השבחה בטווח של 3–8 שנים בלבד בלי מסגרת תכנונית מאושרת ובלי דרישת שוק.
איך היטל ההשבחה משנה את כדאיות העסקה?
היטל השבחה משפיע ישירות על כדאיות העסקה, כי בסוף היום הוא מקטין את שורת הרווח. כששווי הקרקע עולה בעקבות שינוי ייעוד – למשל, מקרקע חקלאית לקרקע למגורים – יכולה להיווצר חבות כספית לא קטנה.
בגלל זה, צריך להכניס אותו כבר בשלב הבדיקה הכלכלית המוקדמת. לא אחר כך, ולא "נראה בהמשך". לצד היטל ההשבחה, יש להביא בחשבון גם היטלי פיתוח ומסים נוספים כמו מס המטרו.
אם מדלגים על הסעיף הזה, התמונה הכלכלית עלולה להיראות טוב יותר ממה שהיא בפועל. בפועל, זו אחת הטעויות שיכולות לגרום להערכת חסר של ההוצאות.


