
השורה התחתונה: כשאני בוחן קרקע לפני שינוי ייעוד, אני לא קונה בנייה מאושרת – אני קונה ציפייה. לכן הסיכון המרכזי הוא לא רק "כן או לא", אלא גם כמה זמן זה ייקח, מה יאושר בפועל, ו-כמה יישאר לי אחרי מסים, היטלים והוצאות.
כדי לא ליפול על עסקה שנראית זולה רק על הנייר, אני בודק מיד 4 דברים:
- שלב תכנוני: ייזום, הפקדה, התנגדויות או אישור
- רישום וזכויות: נסח טאבו, אישור זכויות, שעבודים והערות
- מבנה עסקה: בעלות ישירה, מושע או שותפות
- מספרים אמיתיים: מס רכישה, היטל השבחה, תכנון, שמאות, פיתוח ורישום
יש גם נתון ששם הכול בפרופורציה: חלון ההתנגדויות אחרי הפקדה הוא בדרך כלל 60 יום, ולעיתים עד 90 יום. וגם אחרי זה, זמן טיפול ממוצע עשוי להגיע ל-375 ימים בוועדה מקומית או 552 ימים כשנדרש גם אישור מחוזי. כלומר, גם תוכנית מתקדמת עדיין יכולה להתעכב.
אם אני רוצה תמונה קצרה וברורה, זה ההבדל:
| נושא | לפני שינוי ייעוד | אחרי שינוי ייעוד |
|---|---|---|
| ודאות תכנונית | נמוכה | גבוהה |
| לוח זמנים | ארוך ולא קבוע | קצר יותר |
| מחיר כניסה | נמוך יותר | גבוה יותר |
| מימון בנקאי | מוגבל | נוח יותר |
| סיכון מרכזי | תכנון ורגולציה | ביצוע ושוק |
אני מסתכל על העסקאות האלו בגישה פשוטה: לא שואל רק כמה הקרקע עולה היום, אלא מה חייב לקרות כדי שהיא תהיה שווה יותר מחר. אם מדובר בשיווק של קליימקס נדל״ן, חשוב לזכור שהמסר חייב להיות ברור: השבחה בטווח של 3–8 שנים בלבד.
אם אני רוצה שכבת בדיקה משפטית לפני חתימה, אני פונה רק ל-משרד עו״ד שובלי ושות’ או ל-עו״ד אסף שובלי ובודק כל מסמך מול המצב התקף היום.
שלבי התכנון וכיצד כל שלב משנה את פרופיל הסיכון
ככל שהתוכנית מתקדמת, אי־הוודאות יורדת, אבל היא לא נעלמת. במקביל, המחיר עולה, וחלק מהפוטנציאל כבר נכנס למחיר. לכן אי אפשר להסתפק באמירה כללית כמו "תוכנית מתקדמת". צריך לבדוק כל שלב בנפרד, ולהבין מה הוא אומר בפועל.
משלב הייזום ועד אישור: הדרך בפועל
בשלב הייזום אי־הוודאות גבוהה. הייעוד, הצפיפות, דרכי הגישה והתשתיות עדיין פתוחים. מבחינת המשקיע, זו החשיפה הכי גבוהה – אבל גם נקודת כניסה שבה המחיר עדיין לא כולל את רוב הפוטנציאל.
שלב ההפקדה הוא נקודת מפנה. מהרגע שהתוכנית מתפרסמת לציבור, נפתח חלון התנגדויות רשמי של 60 יום כברירת מחדל, עם אפשרות להארכה עד 90 יום. זה שלב שמראה על התקדמות, אבל לא נותן הבטחה לאישור. מכאן, הסיכון משנה צורה: פחות שאלה של "האם בכלל תהיה תוכנית", ויותר שאלה של מה ישתנה בדרך – צמצומים, תיקונים או אפילו דחייה.
אחרי זה התוכנית נבחנת במסגרת ההתנגדויות ובדיוני הוועדה, שיכולה לאשר, לשנות או לדחות. לפי ה-OECD, תוכנית מקומית מאושרת בממוצע בתוך 375 ימים בוועדה מקומית, וכשנדרש גם אישור של ועדה מחוזית משך הזמן עולה ל-552 ימים.
הטבלה הבאה מסכמת איך רמת הסיכון משתנה לאורך הדרך:
| שלב | מה קורה | רמת הסיכון |
|---|---|---|
| ייזום | גיבוש עקרונות ותשריט ראשוני | גבוה מאוד |
| הפקדה | פרסום לציבור ופתיחת התנגדויות | גבוה, אך יורד מעט |
| התנגדויות ודיוני ועדה | שמיעת טענות ותיקונים אפשריים | בינוני-גבוה |
| אישור ופרסום | תוכנית תקפה | נמוך יחסית, אך לא אפס |
גורמים שמעכבים או משנים תוכניות
גם בשלב מתקדם, יש לא מעט דברים שיכולים לשנות את התמונה. תוכנית יכולה להיתקע אם נדרש תסקיר סביבתי, אם צריך לשנות תשתיות, או אם יש צורך בתיקון של הזכויות. זה לא נדיר. לפעמים על הנייר יש התקדמות סטטוטורית, אבל בשטח העניינים לא זזים.
גם מגבלות תשתית – ניקוז, ביוב, מים וכבישים – הן סיבה שכיחה לעיכובים. במילים פשוטות: אפשר להיות "קרובים" תכנונית, ובכל זאת להישאר תקועים.
חשוב גם לזכור שאישור תכנוני לא מבטיח רווחיות. שינוי בזכויות, במספר היחידות או בחובות הפיתוח יכול לשנות את כל החישוב הכלכלי. בשלב מתקדם הסיכון לא נעלם; הוא פשוט עובר מצורה אחת לאחרת – מאי־ודאות תכנונית לסיכון של עיכוב, שינוי או שחיקה כלכלית.
sbb-itb-656f529
בדיקת נאותות משפטית לפני רכישת קרקע לפני שינוי ייעוד
לצד הסיכון התכנוני, צריך לבדוק גם את הצד המשפטי: הזכויות, הרישום, ומה בפועל רשום על הקרקע. בסוף, השאלה הכי פשוטה היא גם הכי חשובה – מי בעל הזכויות, ואיזה מגבלות רשומות על הנכס.
בדיקות בעלות, רישום וסטטוס תכנוני
הבדיקה מתחילה ברישום. רק אחר כך עוברים למסמכי הזכויות שמחוץ למרשם.
הצעד הראשון הוא נסח טאבו עדכני, שמופק סמוך לחתימה בידי עורך הדין של הרוכש. הנסח צריך להראות את בעל הזכויות, סוג הזכות, וכל שעבוד, עיקול, הערת אזהרה, זיקת הנאה או חכירה רשומה. שם המוכר, מספר הזהות שלו או פרטי החברה חייבים להתאים לנסח. אם יש אי-התאמה, לא מתקדמים לתשלום לפני שמקבלים הסבר ומסמכים תומכים.
אם הזכויות לא רשומות בטאבו, צריך לבקש אישור זכויות מרשות מקרקעי ישראל (רמ״י) או לבדוק את הרישום אצל הגוף הרושם המתאים. חשוב לוודא שהזכויות הרשומות והמסמכים תואמים למצב התכנוני המחייב. בודקים רק את הסטטוס התקף והמחייב היום, לא מצגים כלליים ולא הבטחות בעל פה.
אחרי שמוודאים שהרישום נקי, עוברים לבדוק איך העסקה עצמה בנויה.
בדיקת החוזה, בעלות משותפת והסדרי נאמנות
בדיקת החוזה היא לא עניין טכני. החוזה צריך לכלול תיאור מדויק של הנכס והזכויות, הצהרות של המוכר על היעדר שעבודים והתחייבויות שלא הוסדרו, ולוח תשלומים לפי אבני דרך ברורות. במקביל, צריך לקבוע תנאים מתלים לשחרור כספים, ולהגדיר מראש מה קורה אם יש עיכוב מהותי או שינוי במתווה התכנוני.
כשמדובר בקרקע משותפת, צריך לטפל כבר בשלב הזה גם בשאלה איך מקבלים החלטות ואיך יוצאים מהשותפות.
בעסקאות שמבוססות על שותפות או בעלות משותפת, חשוב להסדיר מראש זכויות הצבעה, מנגנון קבלת החלטות, חלוקת הוצאות, וגם מנגנון יציאה במקרה של פרישה או מכירה. הסכם השותפות חשוב לא פחות מחוזה הרכישה עצמו. בלי זה, גם עסקה שנראית מסודרת עלולה להסתבך בהמשך.
לגבי כספי הרוכש, נהוג להשתמש בחשבון נאמנות שמנוהל בידי עו״ד או נאמן מורשה. הכספים משתחררים רק אחרי עמידה בתנאים שנקבעו מראש, כמו רישום הערת אזהרה, הסרת שעבודים וקבלת האישורים הדרושים.
מבנה העסקה, עלויות וחשיפת המשקיע
איך מבנה הבעלות משפיע על שליטה וסיכון
אחרי בדיקת הזכויות והרישום, מגיע שלב פחות נוצץ אבל הרבה יותר קובע: להבין איך מבנה העסקה משפיע על השליטה שלכם, על היכולת לצאת מההשקעה, ועל רמת הסיכון בפועל.
מבנה העסקה קובע מי מחזיק בהגה, מי תלוי במי, ואיפה עלולות לצוץ נקודות חיכוך. בישראל רואים בעיקר שלושה מבנים: בעלות ישירה, מושע, וקבוצת רכישה/שותפות.
בבעלות ישירה, למשקיע יש יותר שליטה, אבל גם רוב הסיכון נשאר אצלו. במושע, הסיכון מתחלק בין כמה בעלי זכויות, אך לא פעם נוצרים עיכובים או מחלוקות שקשה לסגור. בקבוצת רכישה או שותפות, הניהול עובר לגוף מנהל. זה מקטין את השליטה של המשקיע הבודד, ולעיתים גם סוגר את דלת היציאה עד שמגיעים לאבני דרך שנקבעו מראש.
| מבנה | שליטה | נזילות | נגישות למימון | פרופיל סיכון |
|---|---|---|---|---|
| בעלות ישירה | גבוהה | מוגבלת, אך גמישה יחסית | תלוי בנכס ובמדיניות המלווה | סיכון תכנוני גבוה, סיכון ניהולי נמוך |
| מושע | משותפת; תלויה בהסכם | קשה יותר למכירת חלק | מורכב יותר בעת מחלוקת | סיכון מחלוקות ויציאה גבוה |
| קבוצת רכישה/שותפות | מרוכזת בגוף מנהל | הנמוכה ביותר עד לאבני דרך | עשוי לדרוש ליווי בנקאי | סיכון תיאום, תכנון וביצוע גבוה |
התמונה המלאה של העלויות מעבר למחיר הרכישה
מחיר הרכישה הוא רק נקודת הפתיחה. כדי להבין מה אתם שמים על השולחן, צריך לתמחר מראש גם את כל מה שמסביב – ורצוי בגישה שמרנית, לא בתקווה שהכול יסתדר.
העלויות העיקריות כוללות:
- מס רכישה: רכיב כבד שמשתנה לפי סוג הרוכש.
- שכר טרחת עורך דין: משתנה לפי מורכבות העסקה.
- עלויות תכנון וייעוץ: שכר מתכננים, יועצים ואגרות סטטוטוריות.
- שמאות עצמאית: בדרך כלל ₪1,000–₪2,500.
- היטל השבחה: רכיב מהותי שעלול להגיע ל-50% מההשבחה.
- עלויות פיתוח ורישום: תשתיות, גישה ורישום בטאבו, כ-₪600–₪1,400.
בפועל, העלויות הנלוות האלה יכולות למחוק די מהר את יתרון המחיר של קרקע לפני שינוי ייעוד. על הנייר העסקה נראית זולה יותר, אבל אחרי מסים, ייעוץ, רישום והיטלים, התמונה משתנה.
היטל ההשבחה לבדו יכול לשנות לחלוטין את כדאיות העסקה. פרויקט שנראה אטרקטיבי על בסיס מחיר הרכישה עלול להפוך לשולי ברגע שמחשבים 50% מעליית הערך לטובת הרשות המקומית.
כדי לא ליפול על פער בין הציפייה למספרים בפועל, כדאי לבנות שלושה תרחישים: אופטימי, בסיסי ושמרני. רק אחרי שמכניסים לחישוב את השליטה, המסים וההוצאות הנלוות, אפשר להתחיל להשוות ברצינות את רמת הסיכון מול קרקע אחרי שינוי ייעוד.
קרקע לפני שינוי ייעוד מול קרקע אחרי שינוי ייעוד: סיכון, לוח זמנים והחלטות מפתח
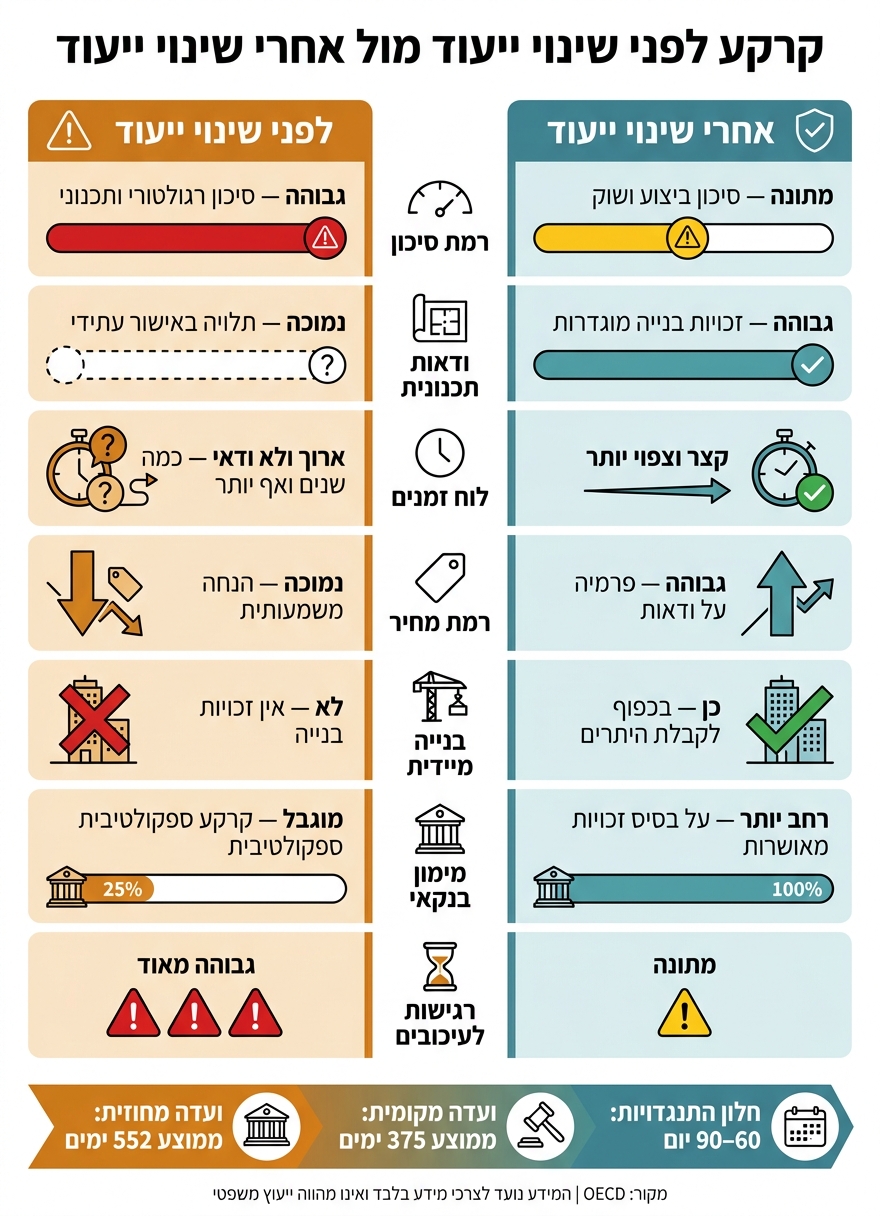
קרקע לפני שינוי ייעוד מול אחרי: השוואת סיכון, עלויות ולוח זמנים
טבלת השוואה: קרקע לפני שינוי ייעוד מול קרקע אחרי שינוי ייעוד
השאלה כאן היא לא רק מה עולה פחות, אלא באיזה שלב הסיכון התכנוני כבר ירד. בפועל, זו השוואה בין מצב של אי־ודאות תכנונית לבין מצב שבו יש כבר יותר בהירות. מבט ישיר על שני המצבים עוזר להבין איפה הסיכון עדיין פתוח, ואיפה הוא כבר קטן.
| פרמטר | קרקע לפני שינוי ייעוד | קרקע אחרי שינוי ייעוד |
|---|---|---|
| רמת סיכון | גבוהה – סיכון רגולטורי ותכנוני מרכזי | מתונה – עיקר הסיכון עובר למימון, ביצוע וביקוש שוק |
| ודאות תכנונית | נמוכה – תלויה באישור תוכניות סטטוטוריות עתידיות | גבוהה – זכויות הבנייה כבר מוגדרות בתוכנית מאושרת |
| לוח זמנים צפוי | ארוך ולא ודאי – לעיתים כמה שנים ואף יותר | קצר וצפוי יותר – שלב התכנון הסטטוטורי כבר הושלם |
| רמת מחיר | נמוכה – בדרך כלל יש הנחה משמעותית לעומת קרקע מאושרת | גבוהה – פרמיה על הוודאות ועל זכויות הבנייה הקיימות |
| אפשרות בנייה מיידית | לא – אין זכויות בנייה בשלב זה | כן – בכפוף לקבלת היתרים |
| נגישות למימון בנקאי | מוגבלת – בנקים נוטים לראות בה קרקע ספקולטיבית | רחב יותר – אפשרויות מימון טובות יותר על בסיס זכויות מאושרות |
| רגישות לעיכובים ושינויים | גבוהה מאוד – עיכוב משמעותי או שינוי בתוכנית יכולים לשנות את כל התמונה | מתונה – הסיכון הוא בעיקר בביצוע ובשוק, לא בעצם קיום הזכויות |
נקודות מפתח להערכת סיכון לפני שינוי ייעוד
אחרי ההשוואה, כדאי לבדוק את העסקה דרך ארבעה מדדים פשוטים. זה החלק שעוזר לעשות סדר, בלי ללכת לאיבוד בפרטים.
- שלב תכנוני: בדקו באיזה שלב הקרקע נמצאת – ייזום, הפקדה, התנגדויות או ועדה.
- ודאות: האם יש תוכנית סטטוטורית בתוקף, או שיש רק ציפייה?
- נגישות למימון: בדקו אם אפשר לקבל מימון בנקאי, ובאילו תנאים.
- יכולת המתנה: האם אתם יכולים לשאת עיכוב של כמה שנים בלי לפגוע בתשואה?
קרקע לפני שינוי ייעוד מתאימה יותר למי שמוכן לחיות עם אי־ודאות. קרקע אחרי שינוי ייעוד מתאימה יותר למי שמעדיף תמונה ברורה יותר כבר בתחילת הדרך.
FAQs
איך מעריכים סיכוי אמיתי לשינוי ייעוד?
מעריכים את הסיכוי האמיתי לשינוי ייעוד בעזרת בדיקת נאותות מסודרת. זה מתחיל בנסח טאבו עדכני, ממשיך בבדיקת עיקולים או שעבודים, וכולל גם דו"ח שמאי לפי תקן 22. הדו"ח עוזר להבין את הפוטנציאל התכנוני, את לוחות הזמנים הצפויים ואת העלויות הנלוות.
במקביל, בודקים את מצב התכנון בתוכניות הארציות, המחוזיות והמקומיות. מסתכלים גם על הקרבה לעיר, תחבורה ותשתיות, וגם על מבנה הבעלות. מעבר לזה, בשלות התשתיות, היסטוריית הקרקע וליווי מקצועי טוב יכולים לצמצם את אי-הוודאות ולתת תמונה נקייה יותר של המצב.
מתי קרקע במושע הופכת למסוכנת מדי?
קרקע במושע נעשית מסוכנת יותר כשיש מבנה משפטי שמקשה על קידום תכנוני יעיל, ובייחוד כשאין הסכם שיתוף מסודר בין הבעלים.
הבעיה מחריפה כשיש מחלוקות בין השותפים, או כשחלק מהיורשים לא זמינים ולא משתתפים בתהליך. במצב כזה, כל צעד יכול להיתקע. זה עלול להוביל לעיכובים ארוכים, להוצאות גבוהות יותר, ובמקרים מסוימים גם למכירה כפויה דרך הליך פירוק שיתוף.
איך מחשבים רווח נטו אחרי היטל השבחה ומסים?
כדי לחשב רווח נטו מקרקע לאחר שינוי ייעוד, צריך לקחת את מחיר המכירה או שווי הפיתוח הצפוי – ואז להפחית ממנו את כל העלויות והמיסים שהצטברו בדרך.
בפועל, זה כולל בין השאר:
- היטל השבחה – לרוב 50% מעליית הערך
- מס שבח – עד 25% מהרווח הריאלי
- מס רכישה, אגרות, עלויות פיתוח ותשתיות
אבל זה לא נגמר שם. צריך להכניס לחישוב גם שכר טרחה, עלויות מימון, תכנון, אחזקה שוטפת, וגם הפחתה אפשרית של שטחים לצורכי ציבור. הנקודה הזו חשובה במיוחד, כי אם חלק מהקרקע נגרע לטובת ציבור, השטח שנשאר למכירה קטן – ובהתאם גם הרווח נטו עשוי להצטמצם.


