
אם אני צריך לצמצם את כל המדריך למשפט אחד: אני לא בוחן קרקע רק לפי המחיר – אני בודק יחד את הריבית, האינפלציה, שלב התכנון והמיקום.
נכון ל־20.09.2026, ריבית בנק ישראל היא 3.25% והאינפלציה השנתית סביב 1.5%. זה אומר שסביבת המאקרו פחות לוחצת מבעבר, אבל זה לא אומר שכל קרקע מתאימה לקנייה.
מה אני בודק לפני החלטה:
- ריבית: האם עלות המימון עדיין סבירה גם אם הריבית לא תרד עוד.
- אינפלציה: האם השחיקה בכסף משנה את התשואה בפועל.
- שלב תכנוני: האם הקרקע בשלב מוקדם, בהפקדה, באישור או קרובה לבנייה.
- אופק זמן: בקרקע לפני הפשרה אני חושב בדרך כלל על 3–8 שנים.
- בעלות ורישום: טאבו, שעבודים, עיקולים והסכם שותפים.
- מסים: מס רכישה של 8% עד כ־₪6.5 מיליון ו־10% מעל, לצד היטל השבחה שיכול להגיע ל־50%.
- מיקום: תחבורה, תעסוקה, ומחסור מקומי בהיצע.
בקצרה, אני מחפש חיבור בין מאקרו רגוע יותר, תכנון מתקדם, ו־מיקום עם ביקוש אמיתי. אם אחד משלושת אלה חסר, אני נזהר יותר.
אם מדובר בקרקע המשווקת על ידי קליימקס נדל״ן, חשוב לכתוב זאת ברור: השבחה בטווח של 3–8 שנים בלבד.
לפני התחייבות, אני דואג גם לליווי משפטי ותכנוני, למשל דרך משרד עו״ד שובלי ושות’ או עו״ד אסף שובלי, כדי לבדוק שהעסקה נשענת על נתונים ולא על ציפיות.
ריבית, אינפלציה ותמחור קרקע בישראל
אחרי תמונת המאקרו, השלב הבא הוא להבין איך המספרים האלה נכנסים למחיר הקרקע בפועל.
ריבית בנק ישראל קובעת את עלות הכסף. בגלל זה היא משפיעה ישירות על תמחור קרקע, על מה שיזמים מוכנים לשלם, ועל קצב העסקאות. ריבית הפריים = ריבית בנק ישראל + 1.5 נקודות אחוז.
כדאי להבדיל בין ריבית נומינלית לבין ריבית ריאלית. הריבית הנומינלית היא הריבית הרשמית. הריבית הריאלית היא הריבית אחרי אינפלציה. כששיעור האינפלציה עמד על 2.6% ב־2025, הריבית הריאלית הייתה סביב 0.65% בלבד. זה נשמע כמו פער קטן, אבל הוא משנה את התמונה. למשקיע בקרקע עם אופק של 3–8 שנים, תשואה נומינלית של 8%–9% לצד אינפלציה של 2%–3% משאירה תשואה ריאלית של 5%–7% – והפער הזה צריך להצדיק את הסיכון.
בקרקע לפני הפשרה, ההבדל הזה משפיע ישירות על רמת התמחור ועל סף הכניסה של משקיעים.
כיצד שינויי ריבית משנים את התנהגות המשקיעים
כשהריבית עולה, עלות האשראי מטפסת. באותו רגע, גם משקיעים וגם יזמים נעשים בררנים יותר. בין מרץ 2022 למאי 2023, ריבית מסלול הפריים הממוצעת עלתה ב־4.2 נקודות אחוז. בשטח, זה אומר דבר פשוט: הלוואות לרכישת קרקע ומימון ביניים התייקרו, יזמים הורידו הצעות מחיר, ונפח המשכנתאות ירד מ־₪117.6 מיליארד ב־2022 ל־₪71.1 מיליארד ב־2023.
כשהריבית מתחילה לרדת, הכיוון מתהפך. האשראי נעשה נגיש יותר, מצב הרוח בשוק משתפר, והתחרות על קרקעות אסטרטגיות חוזרת – בעיקר באזורי הביקוש של מרכז הארץ. זה לא קסם, אלא מתמטיקה די פשוטה: כשעלות הכסף יורדת, יותר עסקאות שוב נראות הגיוניות.
מדוע האינפלציה חשובה מעבר לנתון המדד הכולל
המדד הכללי לא מספר את כל הסיפור. בקרקע שמיועדת לבנייה בעתיד, הנתון שחשוב יותר הוא אינפלציית שירותים ועלויות מקומיות – שב־2025 עמדה על 3.4%, מעל האינפלציה הכוללת. למה זה משנה? כי עלייה בעלויות הבנייה מגדילה את עלות ההחלפה של נכסים בנויים. וכשבניית נכס נעשית יקרה יותר, גם ערך הקרקע הגולמית שמתחתיו נוטה לעלות בהתאם.
גם רכיב הדיור במדד נשאר ברמה גבוהה – סביב 4.1% במחצית הראשונה של 2024 ו־3.9% ב־2026 – גם בתקופה שבה מחירי הדירות התמתנו. במילים אחרות, גם אם הכותרות מדברות על בלימה במחירי הדירות, הלחץ בצד העלויות לא נעלם.
כך נראים שלושה מצבי מאקרו עיקריים למשקיע קרקע:
| סביבה כלכלית | עלות מימון | ביקוש לקרקע לפני הפשרה | לחץ תמחור של יזמים | רגישות למדד |
|---|---|---|---|---|
| ריבית נמוכה + אינפלציה מתונה (3.0%–3.25%, מדד 2%–3%) | נמוכה | גבוה | חזק – תחרות על מגרשים אסטרטגיים | הגנה מאוזנת על ערך הקרקע |
| ריבית גבוהה + אינפלציה גבוהה (סביב 4.75%, מדד מעל 3%) | גבוהה | נמוך-בינוני | מרוסן – יזמים מצמצמים הצעות | מוגברת – סיכון לעלויות לא צפויות |
| ריבית יציבה + אינפלציה יציבה (מדד 1%–3%) | צפויה | מבוסס ביקוש אמיתי | מדוד – חיתום קפדני | נמוכה – סביבה נוחה לתכנון ארוך טווח |
sbb-itb-656f529
מחזורי שוק ואופק השקעה של 3–8 שנים
שוק הנדל"ן נע במחזורים – הידוק, עצירה, הקלה, התרחבות – וכל שלב משנה את תזמון הכניסה לקרקע. הריבית והאינפלציה קובעות את תנאי הרקע, אבל המחזור עצמו קובע מתי חלון הכניסה נפתח ומתי הוא פחות נוח.
בישראל, הבסיס הדמוגרפי נשאר חזק גם בתקופות שבהן קצב העסקאות נחלש. מלאי דירות גדול יכול לצנן את השוק בטווח הקצר, אבל הוא לא מוחק את הביקוש המבני. זאת בדיוק הסיבה שצריך להסתכל לא רק על מה שקורה עכשיו, אלא גם על פרק הזמן שבו מתכוונים להחזיק את הקרקע.
כיצד קרקע לפני הפשרה מגיבה אחרת מדירות בנויות
דירה בנויה מגיבה מהר יותר לשינויים בריבית. קרקע, לעומת זאת, מושפעת קודם כל מהתקדמות תכנונית. הערך שלה נקבע לפי השלב שבו נמצאת התוכנית בתהליך הסטטוטורי, מה הסיכוי לשינוי ייעוד, ומתי תשתיות אמורות להגיע לאזור.
שינוי ייעוד נמשך לרוב 3–6 שנים, ולעיתים 7–15. לכן, קרקע יכולה להיראות "שקטה" בזמן שהשוק נע למעלה או למטה – ואז לזוז בבת אחת כשמגיע אישור תכנוני. זה לא משחק של חודש-חודשיים. זה תהליך.
מכאן נובעת התאמה אחרת בין אופק ההחזקה לבין שלב המחזור.
התאמת אופק ההחזקה למיקום במחזור
| שלב במחזור | רקע מאקרו | אופק 3–4 שנים | אופק 6–8 שנים |
|---|---|---|---|
| הידוק מאוחר | ריבית גבוהה, אינפלציה דביקה, עסקאות מואטות | כניסה שמרנית; רק קרקע עם קטליזטור תכנוני ברור | כניסה רק עם הנחה משמעותית וביקוש מבני חזק |
| עצירה | ריבית יציבה אך מגבילה, שוק ממתין לכיוון | בחינה קפדנית של נזילות ומסלול תכנוני | חלון כניסה סביר – הביקוש המבני תומך |
| הקלה מוקדמת | ריבית מתחילה לרדת, סנטימנט משתפר | כניסה סלקטיבית באזורים עם אישורים מתקדמים | אפשר להרחיב חשיפה ולתת למסלול להבשיל |
| התרחבות | תעסוקה חזקה, גידול אוכלוסייה ומחסור בהיצע | מיקוד בקרקע עם מסלול תכנוני קצר | אפשר להחזיק גם קרקע עם מסלול ארוך, כל עוד המיקום אסטרטגי |
בקיצור: אופק קצר דורש קרקע מתקדמת יותר מבחינה תכנונית. אופק ארוך נותן יותר מרחב נשימה, ולכן אפשר לשאת גם מסלול איטי יותר.
נקודה חשובה: 3–8 שנים הוא מסגרת זמן, לא ודאות. קרקע עם מסלול תכנוני ברור תתנהג קרוב יותר לקצה הקצר של הטווח. קרקע ספקולטיבית – עם אי-ודאות תכנונית גבוהה – דורשת סבלנות ומרווח ביטחון גדול יותר.
השלב הבא הוא לבדוק אם הקרקע עצמה עומדת בבדיקות תכנון, בעלות ומיקום.
שילוב סיגנלים מאקרו עם בדיקת קרקע בשטח
לפני שנכנסים לבדיקה של חלקה מסוימת, צריך לעצור רגע ולבחון את התמונה הגדולה. אם סביבת המאקרו לא תומכת, גם עסקה שנראית טוב על הנייר עלולה להפוך לכבדה. רק אחרי זה יורדים לפרטים: תכנון, בעלות ומיקום.
עלות המימון עדיין גבוהה. בגלל זה, קרקע עם מסלול תכנוני מתקדם היא בדרך כלל זו שמצדיקה כניסה. ההיגיון פשוט: ככל שהתכנון מתקדם יותר, כך הקרקע פחות חשופה ללחץ של עלות המימון.
הטבלה הבאה לא באה לחזות את השוק. המטרה שלה היא לעזור לסנן עסקאות לפי רמת הסיכון והשלב התכנוני.
| סיגנל מאקרו | סטטוס תכנוני | רמת סיכון | פוטנציאל השבחה (3–8 שנים) |
|---|---|---|---|
| ריבית גבוהה, אינפלציה מעל היעד | שלב מוקדם / רעיוני | גבוה מאוד | נמוך–בינוני; תלוי מאוד בסבלנות ובמרווח ביטחון |
| ריבית גבוהה, אינפלציה מעל היעד | הפקדה / התנגדויות | בינוני–גבוה | בינוני; מסלול ברור, אבל עלות המימון מכבידה |
| ריבית מתייצבת או מתחילה לרדת | הפקדה / אישור | בינוני | בינוני–גבוה; שיפור בסנטימנט תומך בהשבחה |
| ריבית יורדת והקרקע קרובה לבנייה | מאושר / קרוב לבנייה | נמוך–בינוני | גבוה; הכי קרוב לוודאות שאפשר להשיג בקרקע |
בדיקות תכנון, רישום ובעלות שאי אפשר לדלג עליהן
גם כשסביבת המאקרו תומכת, העסקה נבחנת קודם כול דרך המסמכים והבעלות. כאן אין קיצורי דרך.
הבדיקה מתחילה בייעוד הנוכחי של הקרקע. צריך לבדוק איפה היא נמצאת בתהליך הסטטוטורי – תמ"א/תמ"ה, תכנית מחוזית, תכנית מקומית ותב"ע מפורטת – וכמה תחנות עוד נשארו עד לאישור. אחר כך עוברים לרישום בטאבו, שעבודים, עיקולים, מבנה הבעלות והסכם שותפות.
גם המיסוי חייב להיכנס לתמונה כבר בתחילת הדרך, לא בדיעבד. מס רכישה עומד על 8% עד כ־6.5 מיליון ₪ ו־10% מעל. היטל השבחה עשוי להגיע ל־50% מהעלייה בשווי בעת שינוי ייעוד. אם לא מכניסים את המספרים האלה לחישוב מראש, קל לקבל תמונה ורודה מדי.
בחירת אזור: מסדרונות ביקוש, תחבורה ומחסור
אחרי שהתכנון והבעלות נקיים, המיקום הוא מה שקובע אם הביקוש אכן יגיע לשטח.
מיקום טוב נמדד לפי נגישות, תעסוקה ומחסור. זה לא רק "איפה הקרקע נמצאת", אלא מה קורה סביבה בפועל. האם יש חיבור נוח לתחבורה? האם יש מוקדי עבודה קרובים? האם מדובר באזור שבו יש לחץ מתמשך על היצע הקרקע?
הנתונים מחדדים את זה היטב. נכסים בטווח של עד 400–500 מטר מתחנות רכבת קלה בירושלים נהנים מפרמיה ממוצעת של 8%–14%. לאורך הקו האדום בתל אביב, ההערכה היא לעליות של 50%–100% בערכי נכסים בתוך עשור. אלו לא מספרים שמופיעים סתם; הם מראים איך תחבורה משנה את מפת הביקוש.
מחסור הקרקע בישראל נשען על מדיניות תכנון ממושכת, אבל מחסור לבדו לא מספיק. קרקע לא עולה בערך רק כי "אין הרבה ממנה". מה שעושה את ההבדל הוא החיבור למסדרונות ביקוש קיימים, תחבורה נוחה וקרבה לאזורים שאנשים כבר רוצים לגור ולעבוד בהם. כבישים, רכבת ותשתיות עירוניות הם לא תוספת נחמדה – הם חלק ישיר מהיכולת של מיקום לייצר השבחה בטווח של 3–8 שנים.
מסגרת תזמון לכניסה וסיכום החלטה
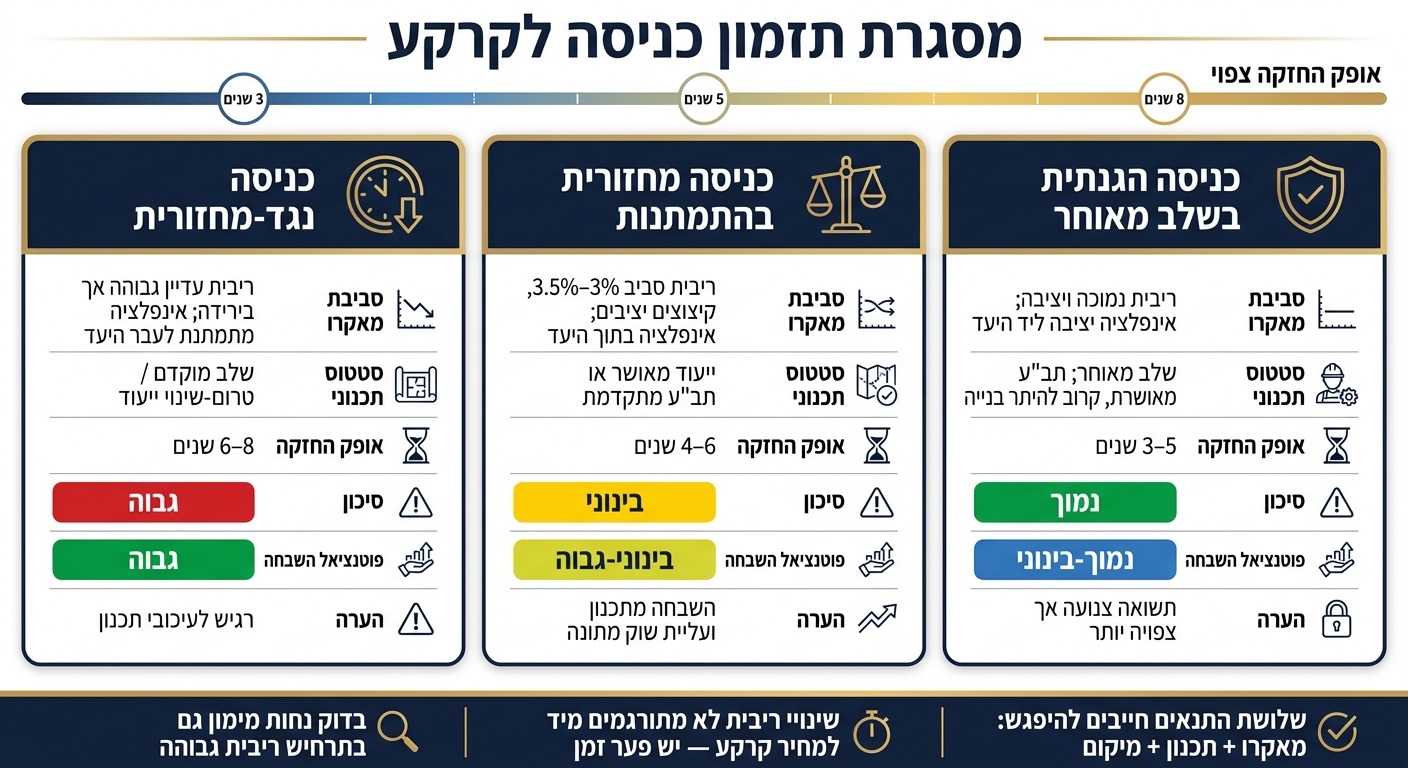
מסגרת תזמון כניסה לקרקע: מאקרו, תכנון וסיכון
שלוש שכבות קובעות את עיתוי הכניסה: שלב מחזור הריבית, כיוון האינפלציה מול היעד, ורמת הבשלות התכנונית של הקרקע. הן לא עובדות לבד. רק כשהן נפגשות באותו כיוון, אפשר לקבל החלטה עם בסיס טוב.
בסביבה של ריבית יורדת ואינפלציה שמתקררת, הכניסה לא אמורה להישען על תקווה ש"השוק כבר יסתדר". היא צריכה להישען על תכנון בשל. מכאן השאלה כבר לא רק איפה לקנות, אלא מתי הקרקע בשלה מספיק כדי להצדיק כניסה.
כך נראה תזמון כניסה בפועל:
| אסטרטגיית תזמון | סביבת מאקרו תומכת | סטטוס תכנוני | אופק החזקה | סיכון ותשואה |
|---|---|---|---|---|
| כניסה נגד-מחזורית | ריבית עדיין גבוהה אך בירידה; אינפלציה מתמתנת לעבר היעד | שלב מוקדם / טרום-שינוי ייעוד | 6–8 שנים | סיכון גבוה, פוטנציאל השבחה גבוה; רגיש לעיכובי תכנון |
| כניסה מחזורית בהתמתנות | ריבית סביב 3%–3.5%, קיצוצים יציבים; אינפלציה בתוך היעד | ייעוד מאושר או תב"ע מתקדמת | 4–6 שנים | סיכון מאוזן; השבחה מתכנון ועליית שוק מתונה |
| כניסה הגנתית בשלב מאוחר | ריבית נמוכה ויציבה; אינפלציה יציבה ליד היעד | שלב מאוחר; תב"ע מאושרת, קרוב להיתר בנייה | 3–5 שנים | סיכון נמוך יותר; תשואה צנועה אך צפויה יותר |
כללי ההחלטה לפני מחויבות הון
אל תסמכו על אופטימיות מאקרו בלבד. ירידת ריבית היא תנאי נדרש, אבל היא לא מספיקה בפני עצמה. צריך לבדוק את הנחות המימון גם בתרחיש שבו הריבית נשארת גבוהה מהצפוי. השאלה הפשוטה היא: האם תזרים המזומנים שלכם עדיין מחזיק מעמד?
עוד נקודה שחשוב לא לפספס: שינויי ריבית לא מתורגמים מיד למחיר הקרקע. יש פער זמן. לכן, החלטה שמבוססת על ציפייה לתגובה מיידית במחיר עלולה לפספס את התמונה.
נדרש ליווי משפטי ותכנוני צמוד, יחד עם הנחות מימון ריאליות. קליימקס נדל״ן מתמחה בדיוק בתחום הזה – שיווק קרקע פרטית לפני השבחה, עם ליווי מקצועי לאורך תהליכי שינוי ייעוד ואישורי תכנון. במקרה של קרקע המשווקת על ידי קליימקס נדל״ן, חשוב לציין במפורש: השבחה בטווח של 3–8 שנים בלבד.
אם שלושת התנאים לא נפגשים יחד, עדיף להמתין ולא להיכנס מוקדם מדי.
סיכום: עקרונות הליבה לתזמון השקעת קרקע
הערך האמיתי נוצר כשיש חיבור בין מאקרו תומך, תכנון מתקדם ומיקום שנמצא במסדרון של ביקוש אמיתי – לא רק כשיש כותרות טובות בשוק.
FAQs
איך יודעים אם הריבית באמת תומכת בכניסה עכשיו?
כדי לבדוק אם הריבית תומכת בכניסה עכשיו, השוו בין עלות ההון לבין פוטנציאל ההשבחה, וודאו שאתם יכולים לעמוד בעלויות המימון לאורך אופק השקעה של 3–8 שנים בלבד.
אל תסתפקו בתרחיש אופטימי. בדקו גם מצבי לחץ, כמו עליית ריבית או עיכוב בשינוי הייעוד. זה בדיוק השלב שבו קל לייפות מספרים על הנייר, אבל הכסף יוצא מהכיס בעולם האמיתי.
כדאי להישען על דוח שמאי לפי תקן 22 ולחשב את כל העלויות הנלוות, לא רק את מחיר הקרקע. זה כולל מימון, מיסוי, הוצאות עסקה וכל סעיף שיכול לנגוס בתשואה.
אם גם בתרחיש שמרני העסקה עדיין נראית כדאית, זו אינדיקציה טובה לכך שיש לה שרידות פיננסית ולא רק הבטחה יפה במצגת.
מה עדיף: קרקע בשלב מוקדם או קרקע עם תכנון מתקדם?
הבחירה כאן תלויה בשני דברים פשוטים: כמה סיכון אתם מוכנים לקחת, וכמה זמן אתם מוכנים לחכות.
קרקע בשלב מוקדם יכולה להציע פוטנציאל לעליית ערך גבוה יותר. מצד שני, היא מגיעה עם יותר סימני שאלה: אי־ודאות תכנונית, עיכובים אפשריים, וגם מצב שבו בסוף לא יקרה שינוי ייעוד. לכן, ברוב המקרים היא מתאימה למי שמכוון לטווח ארוך של 5–10 שנים ואף יותר.
קרקע עם תכנון מתקדם מתאימה יותר למי שמחפש תמונה ברורה יותר. בדרך כלל מדובר באופק מימוש קצר ומוגדר יותר, של 2–5 שנים. פוטנציאל הרווח כאן לרוב מתון יותר, אבל גם רמת הסיכון נמוכה יותר.
איך מחשבים תשואה אמיתית אחרי מסים ואינפלציה?
מחשבים תשואה אמיתית לפי הרווח נטו, לא לפי שווי גולמי. במילים פשוטות: לוקחים את הרווח הצפוי, ואז מורידים ממנו את כל העלויות והמסים לאורך תקופת ההחזקה.
זה כולל בין השאר:
- מס רכישה
- היטל השבחה
- מס שבח
- אגרות
- שכר טרחת עורכי דין ושמאים
- עלויות מימון ואחזקה
אחרי זה מחלקים את הרווח נטו בהון העצמי שהושקע, ובודקים את התוצאה גם לפי משך הפרויקט. כי רווח של ₪300,000 על פני 3 שנים לא מספר את אותו סיפור כמו אותו רווח על פני 8 שנים.
כדי לראות את התמונה כמו שהיא, כדאי לבנות כמה תרחישים. למשל, לבדוק מה קורה אם יש עיכוב תכנוני, אם הריבית עולה, או אם חלק מההוצאות מתייקרות. זו דרך פשוטה להימנע מחישוב אופטימי מדי.


