
אם אין לי תשובה ברורה ל־4 דברים – תקציב, זמן, סיכון ואזור – אני לא מתחיל לבדוק קרקע. זה הבסיס. בהשקעה בקרקע אני לא קונה דירה מוכנה, אלא מהלך שיכול לקחת 3–8 שנים בישראל.
מה אני בודק קודם, בקצרה:
- כמה כסף יש לי לרכישה ולעלויות נלוות
- כמה זמן אני יכול לחכות בלי לחץ על הכסף
- איזו רמת סיכון מתאימה לי: שמרן, מאוזן או גבוה־סיכון
- באיזה אזור יש סיכוי לביקוש ולתהליך תכנוני מתקדם
המספר שחשוב לזכור: 3–8 שנים הוא טווח עבודה ריאלי, לא הבטחה. אם אני צריך נזילות בתוך זמן קצר, זה לרוב לא המסלול בשבילי.
| מה אני קובע | למה זה חשוב |
|---|---|
| תקציב | כדי לדעת מה אני יכול לקנות ומה נשאר בצד |
| אופק זמן | כדי לא להיכנס לעסקה שלא יושבת על הצורך שלי |
| רמת סיכון | כדי לבחור שלב תכנוני שמתאים לי |
| אזור | כדי לבדוק אם יש ביקוש ותמיכה תכנונית |
אם אני בוחן קרקע דרך קליימקס נדל״ן, אני זוכר שמדובר על השבחה בטווח של 3–8 שנים בלבד. לפני חתימה, אני עובר גם על מסמכים כמו נסח טאבו ומצב התב״ע, ובמקרה הצורך בודק ליווי משפטי מול משרד עו״ד שובלי ושות’ או עו״ד אסף שובלי.
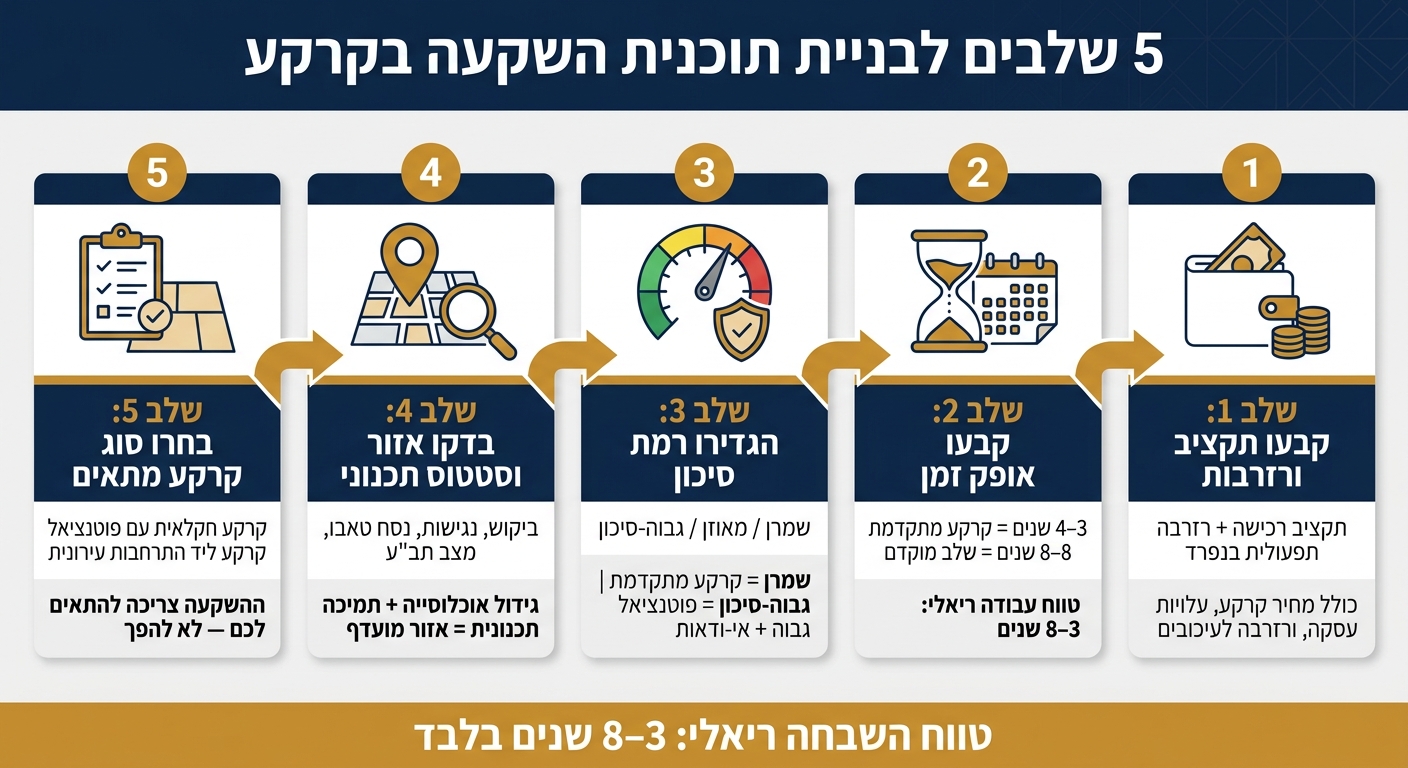
5 שלבים לבניית תוכנית השקעה בקרקע בישראל
שלב 1: קבעו תקציב, רזרבות ומסגרת מימון
לפני שבוחנים קרקע, צריך להגדיר בצורה ברורה כמה הון יש לכם לרכישה וכמה אפשר לשים בצד להחזקה. בקרקע מהסוג הזה, הכסף נשאר סגור לשנים, ולכן אין מקום להערכות כלליות או ל"נסתדר בהמשך". התקציב צריך להיות מדויק, פשוט, ועם מרווח נשימה.
תקציב ריאלי להשקעה בקרקע מתחלק לשני חלקים: תקציב רכישה ורזרבה תפעולית.
חלקו את התקציב לעלות רכישה ולרזרבה
תקציב הרכישה כולל את מחיר הקרקע, שכר טרחת עורך דין, מס רכישה אם חל, ובדיקות תכנוניות מקדמיות. כדאי להוסיף גם מרווח מסוים לעלויות העסקה הישירות, כדי שלא תמצאו את עצמכם מופתעים דווקא בנקודת הכניסה.
הרזרבה התפעולית נשמרת בנפרד. היא מיועדת ללוות אתכם לאורך תקופת ההחזקה, ולתת מענה לעיכובים תכנוניים, שינויים בקצב ההתקדמות, עלויות מימון ונזילות בלתי צפויה. בפועל, זה החלק שנותן יציבות לתוכנית ההחזקה שלכם.
כך מגיעים לשלב הבא עם תמונה כספית ברורה יותר.
התאימו את יכולת המימון למבנה ההשקעה
אם אתם שוקלים מימון בנקאי, בדקו מראש כמה אפשר להחזיר בכל חודש בלי ללחוץ על תזרים המזומנים. המטרה פשוטה: להתאים בין ההון העצמי, ההחזר החודשי ורמת הנזילות שאתם רוצים לשמור.
במילים פשוטות, מסגרת התקציב צריכה לכלול:
- מחיר הקרקע – עלות הרכישה הבסיסית
- עלויות עסקה – שכ״ט עו״ד, מס רכישה אם חל, בדיקות תכנוניות מקדמיות
- רזרבה תפעולית – עיכובים תכנוניים, עלויות מימון ונזילות בלתי צפויה, נשמרת בנפרד
מכאן עוברים לקביעת אופק ההחזקה ורמת הסיכון המתאימה לכם.
sbb-itb-656f529
שלבים 2–3: קבעו אופק זמן והתאימו אותו לרמת הסיכון שלכם
אחרי שהגדרתם תקציב ורזרבה, מגיע השלב שבו צריך להיות כנים עם עצמכם: לכמה זמן אתם יכולים להחזיק את הקרקע, וכמה אי־ודאות אתם מוכנים לספוג בדרך.
הסדר כאן חשוב. קודם קובעים את אופק ההחזקה, ורק אחר כך בודקים אילו שלבי תכנון מתאימים למסגרת הזו. לא להפך.
בחרו אופק החזקה לפי אבני דרך תכנוניות
אופק ההחזקה נגזר ישירות משלב התכנון. שלב מתקדם יתאים בדרך כלל לאופק קצר יותר, בעוד שלב מוקדם דורש יותר סבלנות.
בפועל, זה אומר שאופק ההחזקה קובע אילו קרקעות בכלל שוות בדיקה.
כך, אופק של 3–4 שנים יתאים לרוב לקרקע מופקדת או לקרקע שנמצאת לקראת אישור. מנגד, אופק של 5–8 שנים מאפשר לבחון גם קרקע בשלב מוקדם יותר, עם סיכוי גבוה יותר לעליית ערך – אבל גם עם יותר אי־ודאות לאורך הדרך.
אם אתם בוחנים קרקע דרך קליימקס נדל״ן, חשוב לזכור שכל התייחסות לקרקע כזו צריכה להיות במסגרת של השבחה בטווח של 3–8 שנים בלבד.
הגדירו את פרופיל הסיכון שלכם: שמרן, מאוזן, או גבוה־סיכון
לא כל משקיע בנוי לאותו סוג של עסקה. יש מי שרוצה לישון בשקט, ויש מי שמוכן לספוג עיכובים כדי לנסות להגיע לעליית ערך חדה יותר.
קרקע בשלב מוקדם כוללת בדרך כלל יותר אי־ודאות תכנונית ורגולטורית. מהצד השני, היא גם עשויה לשאת פוטנציאל גבוה יותר לעליית ערך. לעומתה, קרקע עם תוכנית מפורטת מאושרת נחשבת לרוב ליציבה יותר, אבל פוטנציאל העלייה בה יהיה בדרך כלל מתון יותר.
אפשר לחשוב על זה כך:
- שמרן: יעדיף ודאות יחסית ויתמקד בקרקע מתקדמת.
- מאוזן: מוכן לקבל אי־ודאות ברמה בינונית.
- גבוה־סיכון: מחפש פוטנציאל גבוה יותר, וגם מוכן לעיכובים.
פרופיל הסיכון שלכם צריך להתאים לא רק לאופי שלכם, אלא גם ליכולת שלכם להמתין לתהליך התכנוני בלי לחץ.
התאימו זמן וסיכון לפני שבוחנים קרקע ספציפית
הנקודה הזו פשוטה, אבל הרבה אנשים מפספסים אותה: לא מתחילים מהקרקע. מתחילים מהמסגרת שלכם.
מי שצריך נזילות בתוך 3–4 שנים לא אמור להתמקד בקרקע שנמצאת בשלב מוקדם מדי. זה פשוט לא יושב נכון על הצורך שלו. לעומת זאת, מי שמוכן להחזקה של 5–8 שנים יכול לשקול גם שלבים מוקדמים יותר, שבהם המחיר נמוך יותר והפוטנציאל גבוה יותר.
אחרי שהזמן והסיכון ברורים, אפשר לעבור למסננת הבאה: האזור והסטטוס התכנוני שלו.
שלב 4: בדקו את האזור ואת הסטטוס התכנוני שלו
אחרי שהגדרתם תקציב, טווח זמן ורמת סיכון, מגיע המסנן הבא: האזור. כאן השאלה די פשוטה: האם יש ביקוש אמיתי שיכול לתמוך בעליית ערך?
בדקו את גורמי הביקוש באזור
אזור שיש בו גידול אוכלוסייה, נגישות תחבורתית, מקומות עבודה ותוכניות פיתוח, נוטה לתמוך בביקוש עתידי. כשיש תנועה, פיתוח וכיוון ברור, קל יותר להבין מאיפה עשוי להגיע הערך.
מהצד השני, אזור בלי כיוון תכנוני ברור עלול להתקדם לאט יותר. לפעמים זה נשמע שולי על הנייר, אבל בפועל זה יכול להשפיע מאוד על קצב ההתקדמות.
רק כשהאזור מציג גורמי ביקוש ממשיים יחד עם תמיכה תכנונית, יש טעם לרדת לרמת הקרקע והמסמכים.
בדקו מגבלות תכנוניות, משפטיות ופיזיות
גם מגבלה תכנונית אחת יכולה לשנות את כל תמונת ההשקעה. לכן, אם האזור נראה טוב, בודקים את הקרקע עצמה דרך ארבעה מרכיבים מרכזיים:
- נסח טאבו – מי הבעלים, האם יש הערות אזהרה, משכנתאות או עיקולים
- מצב התב״ע – מה כבר אושר בתוכנית, ובאיזה שלב נמצא ההליך
- מגבלות פיזיות – קווי תשתית, זיקות הנאה או מגבלות תכנון אחרות שיכולות להשפיע על היקף הניצול
אם גם האזור וגם הסטטוס התכנוני עומדים בדרישות, אפשר לעבור לשלב הבא: בחירת סוג הקרקע שמתאים למטרה.
שלב 5 וסיכום: בחרו את סוג הקרקע שמתאים למטרה שלכם
אחרי שהגדרתם תקציב, טווח זמן ורמת סיכון, השלב הבא פשוט יותר: בוחרים רק קרקע שמתאימה למסגרת שקבעתם. לא לפי תחושת בטן, ולא לפי מצגת יפה. מכאן הסינון צריך להתבסס על סוג הקרקע ועל ההתאמה שלה למטרה שלכם.
התאימו את מטרת ההשקעה לסוג הקרקע הנכון
| סוג קרקע | למי היא מתאימה |
|---|---|
| קרקע חקלאית עם פוטנציאל תכנוני | למשקיעים שמחפשים פוטנציאל עלייה גבוה ומוכנים להמתנה ארוכה יותר |
| קרקע ליד אזורי התרחבות עירונית | למשקיעים שמכוונים לייעוד למגורים בעתיד ורוצים סטטוס תכנוני ברור |
ככל שההתאמה בין מטרת ההשקעה לבין סוג הקרקע מדויקת יותר, כך גדל הסיכוי לפעול לפי תוכנית מסודרת וריאלית. זה כל העניין: שההשקעה תתאים לכם, ולא להפך.
כשבודקים קרקע דרך קליימקס נדל״ן, חשוב לזכור שהמיקוד הוא בהשבחה בטווח של 3–8 שנים בלבד. זה נותן מסגרת זמן ברורה יותר לבחינה של העסקה.
רשימת בדיקה קצרה לפני שמתחייבים
אחרי שסיווגתם את סוג הקרקע, עברו על הבדיקה האחרונה לפני התחייבות:
- תקציב כולל
- טווח החזקה
- רמת סיכון
- התאמה תכנונית
FAQs
איך אדע אם הקרקע מתאימה לי?
כדי להבין אם הקרקע מתאימה לך, מתחילים מהבסיס: הייעוד והזכויות.
בדוק שיש בעלות תקינה בנסח טאבו עדכני, בלי עיקולים או שעבודים. אחר כך פותחים את התב״ע ובודקים מה סטטוס התכנון, כדי להבין מה מותר לעשות בקרקע בפועל – ואילו זכויות בנייה ושימושים בכלל עומדים על הפרק.
משם עוברים למיקום. לא מספיק שהקרקע נראית טוב על המפה; צריך לבדוק איך היא משתלבת עם תוכניות עתידיות ועם תשתיות קיימות או מתוכננות.
לפי הצורך, כדאי להשלים את הבדיקה עם:
- סקר פיזי או סביבתי
- הערכת שמאי לפי תקן 22
הבדיקות האלה עוזרות לתמחר סיכונים ועלויות בצורה מפוכחת, ולא להישען רק על כוונה לשינוי ייעוד.
מהי רזרבה מספקת?
בהשקעה בקרקע, רזרבה מספקת היא הסכום ששומרים בצד כדי לכסות את כל ההוצאות שמגיעות מעבר למחיר הרכישה עצמו.
זה לא כסף “אקסטרה” סתם ליתר ביטחון. זה חלק מהתמונה. מי שמסתכל רק על מחיר הקרקע עלול לפספס הוצאות שיכולות להצטבר לסכום לא קטן.
כדאי להביא בחשבון, בין היתר:
- מס רכישה בשיעור 6%
- היטלי השבחה
- אגרות פיתוח
- עלויות תכנון
- מס שבח בשיעור 50% מהרווח
- שכר טרחה למומחים ולעורכי דין
בפועל, הרזרבה הזו עוזרת להבין מהי עלות העסקה כמעט מהיום הראשון, ולא רק על הנייר. לכן מומלץ להסתמך על דוח שמאי לפי תקן 22, שיכול לתת תמונה מסודרת וברורה יותר של הסיכונים, העלויות והמצב התכנוני.
אילו מסמכים חובה לבדוק לפני החתימה?
לפני חתימה על עסקת קרקע, כדאי לעצור רגע ולעבור על המסמכים שיכולים לשפוך אור על התמונה המלאה.
- נסח טאבו עדכני, כדי לאמת בעלות ולבדוק אם יש עיקולים, שעבודים, משכנתאות או מגבלות משפטיות
- תב״ע ומסמכי תכנון, כדי להבין מה ייעוד הקרקע ומהן זכויות הבנייה
- תיקי בניין, בקשות להיתרים והיסטוריה תכנונית
- דוח שמאי לפי תקן 22 ומסמכים תומכים לשינוי ייעוד
- מסמכים סביבתיים או סקר קרקע, לפי הצורך
הבדיקות האלה לא נועדו רק ל"סמן וי". הן עוזרות להבין מה בדיוק קונים, מה אפשר יהיה לעשות עם הקרקע בהמשך, ואיפה עלולים להסתתר סימני אזהרה.


