
השקעה בקרקע בישראל מתמקדת בשני אזורים עיקריים: מרכז הארץ והפריפריה. המרכז מציע יציבות ונזילות גבוהה, אך דורש הון משמעותי. הפריפריה, לעומת זאת, מתאפיינת במחירי כניסה נמוכים ופוטנציאל תשואה גבוה, אך עם סיכונים וזמני המתנה ארוכים יותר.
עיקרי הדברים:
- מרכז הארץ: עלות גבוהה (מעל 5 מיליון ₪), תשואה מהירה של 25%-40% תוך 3-5 שנים, נזילות גבוהה.
- פריפריה: עלות נמוכה (500 אלף עד 2 מיליון ₪), פוטנציאל תשואה גבוה (40%-60%) תוך 5-10 שנים, סיכון גבוה יותר.
למי זה מתאים?
- אם יש לכם תקציב גבוה ומחפשים יציבות: המרכז הוא הבחירה המתאימה.
- אם אתם מוכנים להמתין ולספוג סיכונים לטובת רווחים גבוהים: הפריפריה היא הזדמנות מעניינת.
ההחלטה תלויה בתקציב, סיכון מועדף, ואופק ההשקעה שלכם.
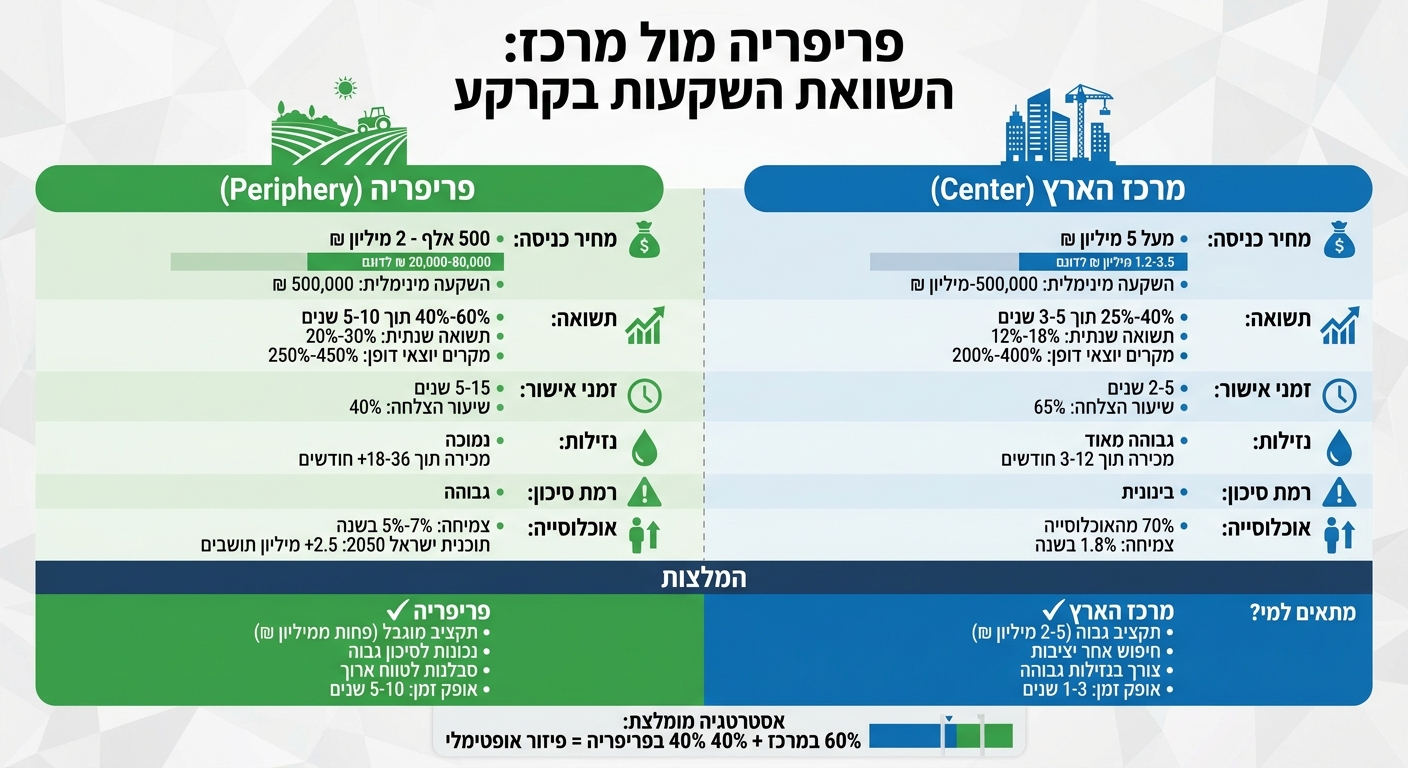
השוואה בין השקעה בקרקע במרכז הארץ לעומת הפריפריה
השקעה במרכז הארץ
מאפייני השוק וזמינות
אזור המרכז, הכולל את גוש דן, השרון, פתח תקווה ורעננה, מהווה את הלב של שוק הנדל"ן הישראלי. עם תחזית אוכלוסייה של כ-9.5 מיליון תושבים ב-2025, כ-70% מהם מתגוררים במרכז, הביקוש לקרקעות באזור זה נשאר קבוע ויציב. תשתיות התחבורה המתקדמות באזור מאפשרות גישה נוחה תוך 30–45 דקות נסיעה למרבית הנכסים.
מחירי הקרקע במרכז נעים בין 1.2 ל-3.5 מיליון ₪ לדונם (נתוני 2024), כאשר בתל אביב המחירים מגיעים לשיאים של 3.2–3.5 מיליון ₪. הצמיחה השנתית באוכלוסייה, שעומדת על 1.8%, מגבירה את הצורך בפרויקטים מעורבים עם תשואות שנעות בין 15%–20%. חברת קליימקס נדל״ן, שמתמחה בזיהוי וניהול פרויקטים באזור, מלווה את המשקיעים לאורך 7 שלבים לרכישת קרקע חקלאית ועד לקבלת אישורים סופיים.
בהמשך נעמיק בעלויות הנדרשות ובפוטנציאל הכלכלי של השקעות במרכז.
דרישות פיננסיות ותשואות
הכניסה להשקעות באזור המרכז דורשת הון משמעותי. ההשקעה המינימלית בקבוצות רכישה נעה בין 500,000 ל-2 מיליון ₪, בהתאם לגודל הפרויקט.
עם זאת, התשואות האפשריות בהחלט מצדיקות את ההשקעה. עליית ערך ממוצעת של 25%–40% תוך 5 שנים היא תרחיש נפוץ, ויש מקרים שבהם התשואות מגיעות ל-200%–400% לאחר אישורים תכנוניים. דוגמה בולטת לכך היא מקרה משנת 2023, שבו קליימקס נדל״ן הובילה קבוצה שרכשה 15 דונם ליד רמת גן במחיר של 1,400 ₪ למ"ר (סה"כ 8.4 מיליון ₪, 1.2 מיליון ₪ לכל שותף). לאחר שינוי ייעוד ל-150 יחידות דיור לדונם, הקרקע נמכרה ב-2025 במחיר של 4,200 ₪ למ"ר, מה שהניב תשואה מרשימה של 200% (רווח של 3.6 מיליון ₪ לשותף). הקרבה לכביש איילון והרכבת הקלה תרמו רבות להצלחת הפרויקט.
אפשרויות המימון כוללות שיתופי פעולה עם בנק מזרחי טפחות, שמציע מינוף של 50%–70% בריבית של 4%–6%, תוך דרישת הון עצמי של 30%–40%. קליימקס נדל״ן מספקת ללקוחותיה תנאים מועדפים בזכות קשרים אלו, לצד ניהול נאמנות בנקאית שמקטין את הסיכון האישי.
לצד הפוטנציאל הכלכלי, יש להתחשב גם בסיכונים הכרוכים בתהליכי שינוי הייעוד.
סיכונים ותהליכי אישור
תהליכי אישור שינוי ייעוד קרקע במרכז אורכים בין שנתיים לחמש שנים. שלבים ראשוניים עשויים להימשך 6–12 חודשים, בעוד אישור סופי יכול לקחת עד 24 חודשים. תוכניות כמו תמ"א 125, שמקדמות צפיפות גבוהה (עד 200 יחידות דיור לדונם), מסייעות לקצר את זמני האישור בכ-30% באזורים בעלי עדיפות לאומית, כמו סמוך לכביש 6.
עם זאת, ישנם סיכונים שיש לשים לב אליהם. עיכובים רגולטוריים, הנגרמים מהתנגדויות תושבים, עלולים להוסיף 12–18 חודשים לתהליך. בנוסף, התערבויות פוליטיות, כמו הגבלות על "קו ירוק" עירוני, ותחרות גוברת שמובילה לעלייה של 15%–20% במחירי הרכישה, הם אתגרים נפוצים. גם עליית הריבית, שעומדת כיום על 4.5%, משפיעה על עסקאות ממונפות. הערכות סביבתיות עשויות לעצור כ-10%–15% מהפרויקטים.
קליימקס נדל״ן מפחיתה את הסיכונים הללו באמצעות שיתוף פעולה עם משרדי עורכי דין מובילים, ביצוע בדיקות נאותות מעמיקות וניהול שקוף. החברה זכתה בחותם יציבות עסקית של BDI במשך שלוש שנים רצופות (2022–2024), מה שמעיד על אמינותה הפיננסית. לדוגמה, פרויקט בחולון עבר תהליך ערעורים בהצלחה תוך 28 חודשים בלבד, בזכות תכנון מקצועי, והמשקיעים נהנו מתשואות של 280% ללא חבות אישית.
sbb-itb-656f529
השקעה באזורי הפריפריה
אחרי שבחנו את אזור המרכז, הגיע הזמן להתמקד בפריפריה ולהבין את היתרונות והאתגרים שבהשקעה שם. אזורי הפריפריה מתאפיינים במחירים נמוכים, אך גם בתהליכים ממושכים ובסיכונים הקשורים לתשתיות.
מאפייני השוק ופוטנציאל הצמיחה
אזורי הפריפריה בישראל כוללים את הגליל בצפון, הנגב בדרום וחלקים מעמק הירדן, וממוקמים כ-100–300 ק"מ ממרכזי הערים הגדולות כמו תל אביב, ירושלים וחיפה. צפיפות האוכלוסייה שם נמוכה בהרבה. למשל, בנגב מתגוררים כ-800,000 איש, לעומת כ-3.5 מיליון בגוש דן. המרחבים הפתוחים והמחירים הנוחים הופכים את הפריפריה לאופציה מעניינת עבור השקעות חכמות בקרקע לטווח ארוך.
תוכנית "ישראל 2050" שואפת להוסיף 2.5 מיליון תושבים לנגב עד 2050, תוך השקעה של מעל 50 מיליארד ₪ בתשתיות. פרויקטים כמו "מטרופולין נגב" ומסילת הרכבת החדשה ("הקו הכחול" לבאר שבע שהושלמה ב-2024) כבר מראים תוצאות. לפי נתוני הלמ"ס מ-2025, האוכלוסייה בפריפריה צומחת בקצב של 5%–7% בשנה, הודות לתמריצי דיור ממשלתיים. לדוגמה, קרקעות סמוך ל"קו הכחול" עלו בערכן ב-30%, והרחבת פארק התעשייה "תפן" בגליל יצרה 10,000 משרות והפכה 5,000 דונם לאזורי מגורים.
בנוסף לפוטנציאל הצמיחה, עלויות הכניסה להשקעה בפריפריה נמוכות משמעותית.
עלויות כניסה נמוכות
השקעה בפריפריה זולה ב-40%–70% בהשוואה למרכז הארץ. מחירי הקרקעות החקלאיות נעים בין 20,000 ל-80,000 ₪ לדונם. לדוגמה, בנגב המחירים נעים בין 25,000 ל-50,000 ₪ לדונם, בעוד שבגליל הם נעים בין 30,000 ל-70,000 ₪. לשם השוואה, במרכז הארץ המחירים יכולים להגיע ל-200,000–1,000,000 ₪ לדונם.
קבוצות רכישה בפריפריה דורשות הון התחלתי של כ-500,000 ₪ בלבד, לעומת מעל 5 מיליון ₪ במרכז. הפוטנציאל לרווחים גבוהים מפצה על זמני ההמתנה הארוכים. לדוגמה, השקעה של 800,000 ₪ בפריפריה עשויה להניב רווחים של 250%–450% תוך 8–12 שנים, לאחר שינוי ייעוד למגורים. מקרה מעניין הוא קרקע בנגב שנרכשה ב-35,000 ₪ לדונם ונמכרה ב-280,000 ₪ לאחר קבלת האישורים. נוסף לכך, בנק מזרחי טפחות מציע מימון בריבית של 3%–4% לפרויקטים מאושרים, עם דרישה להון עצמי של 20%–30% בלבד.
עם זאת, יש לקחת בחשבון את הסיכונים הכרוכים בהשקעה בפריפריה.
סיכונים ואי-ודאות בפיתוח
תהליכי שינוי ייעוד קרקעות בפריפריה עשויים להימשך בין 5 ל-15 שנים, לעומת 2–5 שנים במרכז. לפי נתוני מינהל התכנון, 30%–50% מבקשות שינוי הייעוד נדחות, בעיקר בשל חוקי שמירה על שטחים חקלאיים וסביבתיים. עיכובים בתשתיות, כמו מחסור במים בנגב, ושינויים בסדרי העדיפויות הלאומיים מהווים סיכונים משמעותיים. לדוגמה, ב-2022 פרויקט בגליל נעצר בשל קיצוצי תקציב, מה שגרם לירידה של 20% בערך הקרקע.
בנוסף, תלות בתוכניות ממשלתיות עלולה להוסיף אי-ודאות. כך למשל, פרויקט בערבה נדחה ב-2024 בעקבות סקרים אקולוגיים, מה שגרם לעלויות אחזקה של 5,000–10,000 ₪ לדונם בשנה במיסים ולירידה של כ-15% מהון המשקיעים. מצד שני, ישנם סיפורי הצלחה: מועצה אזורית קיבלה אישורים ב-2023 לאחר השקעה של 2 מיליארד ₪ בכבישים, מה שהניב תשואות של פי 25. עם זאת, נתוני הלמ"ס מראים ש-40% מהבקשות בפריפריה אינן מאושרות.
מרכז מול פריפריה: השוואה ישירה
לבסוף, נבחן את ההבדלים בין המרכז לפריפריה, בהתבסס על הנתונים שהוצגו.
טבלת השוואה: מרכז מול פריפריה
| גורם | אזור המרכז | אזור הפריפריה |
|---|---|---|
| דרישות הון | גבוהות (2–5 מיליון ₪ ליחידה) | נמוכות (500,000–1.5 מיליון ₪) |
| זמני אישור שינוי ייעוד | צפויים יחסית, 2–3 שנים, 65% הצלחה | פחות צפויים, 4–6 שנים, 40% הצלחה |
| רמת סיכון | בינונית (רגולציה, תחרות) | גבוהה (עיכובי פיתוח, אי-ודאות) |
| פוטנציאל תשואה | 25–35% תוך 3 שנים | 40–60% תוך 5–7 שנים |
| נזילות | גבוהה (מכירה תוך 3–12 חודשים) | נמוכה (18–36+ חודשים) |
הנתונים מצביעים על כך שהמרכז מספק יציבות גבוהה ונזילות טובה יותר, בעוד שהפריפריה מציעה פוטנציאל תשואה גבוה במחיר כניסה נמוך. עם זאת, חשוב להבין את ההבדלים לעומק כדי לקבל החלטה מושכלת.
גורמי החלטה מרכזיים
בהתבסס על הטבלה, ישנם כמה גורמים עיקריים שיכולים להנחות את ההשקעה שלכם:
תקציב: אם ההון שלכם מוגבל ופחות ממיליון ₪, הפריפריה עשויה להיות הבחירה המתאימה. לעומת זאת, משקיעים עם תקציב של 2–5 מיליון ₪ עשויים להעדיף את המרכז, שבו הנזילות והסיכוי להצלחה גבוהים יותר.
סיכון: המרכז מתאים למי שמחפש יציבות, שכן שיעור האישורים בו עומד על 65%, וזמני ההמתנה קצרים יותר. לעומת זאת, מי שמוכן לקחת סיכון גבוה יותר, עשוי למצוא בפריפריה הזדמנות לתשואה מרשימה של 40–60%. עם זאת, יש לקחת בחשבון כי כ-30% מהפרויקטים בפריפריה אינם מצליחים.
אופק זמן: אם הצורך הוא בתשואה מהירה תוך 1–3 שנים, המרכז הוא הבחירה הברורה. לעומת זאת, מי שמוכן להמתין 5–10 שנים עשוי להרוויח מהשקעה בפריפריה, במיוחד על רקע תוכנית "ישראל 2030", שמשקיעה 100 מיליארד ₪ בתשתיות בצפון ובדרום.
מטרות השקעה: אם המטרה היא הכנסה מהירה ונזילות, המרכז הוא הבחירה הנכונה. לעומת זאת, מי שמכוון לצמיחה ארוכת טווח עשוי למצוא בפריפריה הזדמנויות מעניינות. הבנת המטרות והעדפות האישיות שלכם תסייע להתאים את האסטרטגיה להשקעה בשוק הנכון.
המלצות השקעה
פיזור השקעות בין אזורים
כדי לצמצם את הסיכון ולהגדיל את פוטנציאל הרווח, מומלץ לחלק את ההשקעות בין אזורים שונים. לדוגמה, ניתן להקצות 60% מההון להשקעות במרכז, שמציעות יציבות ונזילות, ו-40% להשקעות בפריפריה, שם יש הזדמנויות לצמיחה גבוהה יותר. גישה זו מאזנת בין העלויות הגבוהות במרכז, הנעות לרוב בין 5–10 מיליון ₪, לבין המחירים הנגישים יותר בפריפריה, שנעים בין 1–3 מיליון ₪. לפי נתוני הלמ"ס, תיקים מפוזרים הניבו תשואה ממוצעת של כ-22% בשלוש השנים האחרונות, לעומת 19% בתיקים שהתמקדו רק במרכז.
לאחר פיזור נכון של התיק, חשוב לשים דגש על תזמון ותכנון מדויק של הכניסה לשוק.
תזמון ותכנון
תזמון נכון יכול להיות ההבדל בין השקעה מוצלחת לבין החמצת הזדמנות. במרכז, התקופה האידיאלית להשקעה היא בין ינואר למרץ, מיד לאחר אישור התקציב השנתי ובהתאם להתקדמות בתוכניות הבנייה העירוניות. בפריפריה, לעומת זאת, כדאי להיכנס לשוק בין יולי לספטמבר, לאחר פרסום מכרזי תשתיות ממשלתיים. מומלץ לעקוב אחר עדכוני תכנון ודוחות רבעוניים, תוך התמקדות בצמיחה כלכלית באזורי הפריפריה – מעל 3% – כדי לזהות הזדמנויות 3–6 חודשים לפני אישור שינוי ייעוד הקרקע. כך ניתן ליהנות מהנחות כניסה משמעותיות של 20–30%.
עם זאת, כדי לבצע השקעות בצורה מושכלת, כדאי להיעזר באנשי מקצוע מנוסים.
עבודה עם אנשי מקצוע
השקעה בקרקעות דורשת מומחיות וליווי מקצועי לאורך כל הדרך. חברות כמו קליימקס נדל״ן מתמחות בזיהוי קרקעות לפני שינוי ייעוד ומציעות שירותים כמו ליווי משפטי מלא, ייצוג על ידי עורכי דין מובילים וניהול חשבונות נאמנות מאובטחים. נתוני בנק ישראל משנת 2023 מצביעים על כך ששימוש במומחים מקצועיים מפחית את שיעור הכשלון ב-40% ומגדיל את התשואה הנטו ב-15% בממוצע.
שילוב של פיזור השקעות, תזמון נכון וליווי מקצועי יוצר אסטרטגיה השקעתית חזקה שמבטיחה תהליך מסודר ותוצאות מיטביות לאורך זמן.
סיכום: בחירת מסלול ההשקעה שלכם
אחרי שבחנו את היתרונות והחסרונות של השקעה במרכז לעומת הפריפריה, הגיע הזמן לסכם את המאפיינים המרכזיים ולבחון איך להתאים את הבחירה למטרות האישיות שלכם.
ההבדלים המרכזיים בין המרכז לפריפריה
- מרכז הארץ:
- עלות כניסה גבוהה, החל מ-₪5 מיליון.
- תשואה שנתית יציבה בטווח של 12–18%.
- תהליכי אישור מהירים יחסית, בין שנתיים לשלוש.
- פריפריה:
- דרישת השקעה נמוכה יותר, ₪1–2 מיליון בלבד.
- פוטנציאל תשואה גבוה יותר, 20–30%.
- תהליכי אישור ממושכים יותר, 4–5 שנים, עם רמת סיכון גבוהה יותר.
איזו אסטרטגיה מתאימה לכם?
אם אתם מחפשים יציבות ונזילות גבוהה בטווח של 3–5 שנים, השקעה במרכז היא הבחירה ההגיונית. לעומת זאת, מי שמוכן להמתין 5–10 שנים ולספוג סיכון מחושב לטובת תשואות גבוהות יותר, ימצא הזדמנויות מעניינות בפריפריה.
הגישה המומלצת היא לפזר את ההשקעה:
- 60% במרכז לצורך יציבות ונזילות.
- 40% בפריפריה לטובת צמיחה והגדלת התשואה.
למה כדאי להיעזר במומחים?
שירותי ליווי מקצועיים יכולים לשפר משמעותית את סיכויי ההצלחה שלכם. לפי נתוני BDI משנת 2025, משקיעים שעבדו עם חברות מקצועיות השיגו תשואות גבוהות ב-25% בממוצע בהשוואה לאלו שפעלו עצמאית.
לדוגמה, קליימקס נדל״ן, שזכתה בחותם יציבות עסקית של BDI במשך שלוש שנים רצופות (2023–2025), מציעה ליווי מקיף. השירותים כוללים זיהוי קרקעות פוטנציאליות, טיפול משפטי ותכנוני, וניהול חשבונות נאמנות. בנוסף, שיתוף הפעולה של החברה עם בנק מזרחי-טפחות מספק ללקוחות תנאי מימון אטרקטיביים במיוחד.
השקעה מוצלחת מתחילה בהחלטות מבוססות ידע – אל תתנו למזל לקבוע את העתיד הפיננסי שלכם.
FAQs
איך בודקים אם לקרקע יש סיכוי אמיתי לשינוי ייעוד?
כדי להבין אם לקרקע יש פוטנציאל לשינוי ייעוד, כדאי להתמקד בכמה פרמטרים מרכזיים. ראשית, בדקו את מצב הפשרת הקרקע ואת רישומה בטאבו – תהליך זה משפיע ישירות על האפשרות לפיתוח עתידי. שנית, בחנו תכניות פיתוח ותשתיות תחבורה המתוכננות באזור, שכן הן עשויות לשפר את הערך והנגישות של הקרקע. שלישית, שימו לב לתחזיות צמיחה דמוגרפית, שיכולות להצביע על ביקוש עתידי. ולבסוף, קחו בחשבון את לוחות הזמנים לשינוי ייעוד, הנעים בין 5 ל-15 שנים.
כדי לקבל תמונה ברורה ומבוססת, מומלץ להיעזר בדוח שמאות ותכנון מקצועי, שיספק הערכה מדויקת יותר לגבי הפוטנציאל לשינוי ייעוד הקרקע.
מהן העלויות הנוספות מעבר למחיר הקרקע (מיסים, היטל השבחה, אגרות)?
עלות הקרקע היא רק חלק מהסיפור. כשמשקיעים בקרקע בישראל, יש לזכור שיש גם הוצאות נוספות שיכולות להשפיע על התקציב הכולל. בין ההוצאות האלו נכללים מיסים, היטל השבחה ואגרות שונות. כל אלו הם חלק בלתי נפרד מההשקעה, ולכן חשוב לקחת אותם בחשבון כשמחשבים את סך ההשקעה בתהליך קבלת ההחלטות.
איך יודעים מתי נכון למכור קרקע כדי למקסם תשואה?
המועד הטוב ביותר למכירת קרקע כדי למקסם את התשואה תלוי בעיקר בשינוי ייעוד הקרקע ובתזמון שלו. ברוב המקרים, ההמלצה היא למכור לפני תחילת שלב הפיתוח או שינוי הייעוד, שכן שלב זה נוטה להעלות את ערך הקרקע בצורה משמעותית. תהליך זה מתרחש בדרך כלל בטווח של 5–15 שנים.


