
בפירוק שיתוף בקרקע, המחיר לא נקבע לפי תחושה – אלא לפי שומה. אני מסתכל קודם על 4 דברים: מצב תכנוני, זכויות רשומות, עסקאות דומות, ו_שווי נטו אחרי עלויות_. זה מה שקובע אם שותף יקבל ₪500,000, ₪900,000 או סכום אחר לגמרי.
אם אני צריך לתמצת את כל המאמר למשפט אחד: השומה קובעת לא רק כמה הקרקע שווה, אלא גם איך נכון לפרק את השותפות – מכירה, רכישה פנימית או חלוקה בעין.
מה חשוב לי לבדוק מיד:
- מה מותר לבנות היום, לא מה "אולי" יהיה בעתיד
- אם יש שעבודים, הערות או הפקעה
- אם עסקאות ההשוואה עדכניות
- אם השווי מוצג כברוטו או נטו
- אם יש מנגנון מוסכם לשמאי ולפתרון פערים
אם אין תשובות ברורות לנקודות האלה, קל מאוד להגיע לוויכוח על מאות אלפי ₪. לכן, בעיניי, המטרה היא פשוטה: לקחת מספר שמאי ולהפוך אותו למחיר שאפשר לבצע לפיו עסקה.
מי שקונה או מוכר קרקע דרך קליימקס נדל״ן צריך לזכור דבר נוסף: מדובר על השבחה בטווח של 3–8 שנים בלבד, ולכן כל הערכת שווי חייבת להביא בחשבון גם זמן, גם סיכון, וגם את הפער בין מחיר על הנייר למחיר שאפשר לקבל בפועל.
להבנתי, זה הבסיס שעליו צריך לקרוא את כל נושא מכירת הקרקע בפירוק.
איך שמאי בונה את שווי הקרקע
שמאי מקרקעין בונה את שווי הקרקע לפי נתוני תכנון, רישום ושוק. בפירוק שיתוף, זה הבסיס למחיר שאפשר להצדיק. בפועל, כך המספר נבנה.
מצב תכנוני, זכויות רשומות ומגבלות משפטיות
נקודת הפתיחה פשוטה: מה מותר לעשות בקרקע היום. השמאי מבדיל בין שלושה מצבים תכנוניים, ולכל אחד יש השפעה ישירה על השווי ועל אופן החלוקה בין השותפים:
- תב"ע מאושרת: בסיס לשווי גבוה יותר
- תוכנית מופקדת: שווי שכולל סיכון לאישור
- תוכנית מתאר: פוטנציאל לעתיד, אבל לא זכויות מחייבות – ולכן השווי נמוך יותר, ולעיתים קרוב לשווי של קרקע חקלאית
ככל שהתכנון מתקדם יותר, השווי לדונם עולה.
אחר כך השמאי בודק את הרישום בטאבו. כאן הוא מתמקד בשתי שאלות עיקריות:
- בעלות או חכירה – מה סוג הזכות הרשומה
- שעבודים, הערות אזהרה והפקעות – מגבלות שמקטינות את הסכום שאפשר לחלק
בפירוק שיתוף מסתכלים על השווי נטו, אחרי קיזוז של המגבלות.
אחרי בדיקת התכנון והרישום, מגיע החלק הבא: איך השוק מתמחר קרקעות דומות.
ביקוש אזורי, עסקאות השוואה ותנאי שוק
השמאי בוחן עסקאות דומות – קרקעות עם אותו סטטוס תכנוני, באותו אזור, ועם מאפיינים פיזיים דומים כמו גודל, גישה וטופוגרפיה. לא כל עסקה נכנסת למדגם. עסקאות בין צדדים קשורים, עסקאות חריגות בגודל, או עסקאות עם מימון חריג, נפסלות. למה זה חשוב? כי בלי סינון כזה, קל מאוד להגיע למחיר שלא משקף את השוק. לכן שמאי מקצועי יציג כמה עסקאות השוואה, וגם יסביר אילו עסקאות הוצאו החוצה.
לתנאי השוק יש משקל לא קטן. ריבית ויכולת מימון משפיעות ישירות על הנכונות של קונים לשלם על קרקע לפני פיתוח. כשיש ריבית גבוהה או שוק איטי, השמאי מקשיח את ההנחות ומפחית בשווי. צריך גם לזכור שהשומה נכונה למועד מסוים בלבד. שווי שנקבע בתקופה אחרת לא תמיד מתאים למועד שבו הפירוק נעשה.
מכאן עוברים לשיטות שבהן משתמשים כדי להגיע לשווי הסופי.
שיטות הערכה לקרקע לפני שינוי ייעוד
המטרה של כל שיטה היא לקחת פוטנציאל תכנוני ולהפוך אותו למחיר שאפשר לחלק בין השותפים בפירוק. שמאים משתמשים בשלוש שיטות עיקריות, ולעיתים משלבים ביניהן:
| שיטה | מתי משתמשים | יתרון | חיסרון | שימוש בפירוק |
|---|---|---|---|---|
| גישת ההשוואה | כשיש עסקאות דומות מספיק באזור | משקפת מה קונים שילמו בפועל | קשה למצוא עסקאות זהות בסטטוס תכנוני | גבוה, אם הנתונים אמינים |
| גישת השווי השיורי | כשיש פוטנציאל פיתוח ברור | מתרגמת זכויות בנייה לסכום ₪ קונקרטי | קשה ליישום – רגישה להנחות עלויות ומחירי מכירה | גבוה, במיוחד כשהשוואות מוגבלות |
| גישת ההכנסה | כשהקרקע מניבה הכנסה שוטפת | מבוססת על תזרים מדיד | פחות רלוונטית לקרקע ספקולטיבית | נמוך, לרוב כשיטת בדיקה |
בגישת השווי השיורי, החישוב נשען על ערך מימוש עתידי פחות עלויות, מיסוי ורווח יזמי.
אחרי שבוחרים את השיטה, צריך לבדוק גם מי ערך את השומה ואיך נכון לקרוא אותה.
sbb-itb-656f529
איך בוחרים שמאי וקוראים את חוות הדעת
בחירת שמאי עם ניסיון בקרקע ותכנון
אחרי שבוחרים את שיטת ההערכה, מגיע שלב לא פחות חשוב: לבדוק מי ערך את השומה ואיך לקרוא את המסמך הזה בלי לפספס פרטים.
כדאי לבחור שמאי מקרקעין רשום עם רישיון בתוקף, ורצוי כזה שיש לו ניסיון בקרקע חקלאית, בשומות לקרקע לפני שינוי ייעוד ובחוות דעת לבית משפט. למה זה חשוב? כי שמאי שמכיר את התחום לעומק יכול לצמצם פערים בין שותפים ולעגן מחיר שאפשר להסביר ולהגן עליו. במקביל, צריך לוודא שאין לו זיקה כלכלית לנכס או לאחד השותפים.
כדאי גם לבדוק שהשמאי מכיר את הוועדה המקומית והמחוזית הרלוונטיות, וגם את קצב ההתקדמות של תכניות באזור. בשטח, זה עושה הבדל גדול. מי שלא מכיר את המערכת המקומית עלול לפספס עיכובים, חסמים או מצב תכנוני שלא משתקף רק מקריאת מסמכים.
גם לאופן המינוי יש השפעה ישירה על רמת האמון בשומה ועל הסיכוי למחלוקת:
| מבנה מינוי | יתרון | חיסרון |
|---|---|---|
| שמאי משותף | חוסך עלויות ומקטין סיכון למחלוקת | דורש אמון הדדי מראש |
| שמאי נפרד לכל שותף | מגן על האינטרסים של כל צד | עלול להרחיב פערים |
| מנגנון שמאי שלישי | מספק פתרון מוסכם לפערים | דורש הגדרה מראש |
כדאי לקבוע מראש ובכתב את זהות השמאי, איך מתחלקת העלות, ואיך מכריעים אם נוצר פער מהותי – כולל אפשרות למנות שמאי שלישי. זה נשמע טכני, אבל בפועל זה מה שמונע ויכוחים יקרים בהמשך.
איך קוראים את הסעיפים המרכזיים בחוות הדעת
חוות דעת שמאית בנויה בדרך כלל לפי מבנה די קבוע, ולכן יש כמה סעיפים שחייבים לבדוק בעין חדה.
תאריך השומה קובע לאיזה מועד מדויק מתייחסים הנתונים, העסקאות ומצב התכנון. אם התאריך לא ברור, קשה לדעת על מה בדיוק נשען השווי. לכן חשוב לוודא שהוא מופיע באופן ברור גם בעמוד השער וגם בסעיף ההנחות.
סעיף זיהוי הנכס צריך לכלול את כל פרטי הבסיס: גוש וחלקה, שטח במ"ר, סוג הזכות – טאבו או רמ"י – החלק היחסי של כל שותף, שעבודים והערות אזהרה. אפילו טעות קטנה כאן יכולה לגרור הבנה שגויה של השווי ושל מה בדיוק עומד לחלוקה.
סימני אזהרה שיוצרים פערי מחיר בין שותפים
יש כמה סימנים שחוזרים שוב ושוב, וכמעט תמיד הם יוצרים פער בין השווי שעל הנייר לבין המחיר שאפשר לקבל או לחלק בפועל.
- הנחות תכנוניות מעורפלות – אם יש אמירה כללית על שינוי ייעוד צפוי, אבל בלי הפניה לתכנית מסוימת או להליך רשמי, זה דגל אדום ברור.
- עסקאות השוואה לא עדכניות – כשמסתמכים על עסקאות ישנות בלי התאמה למצב השוק הנוכחי, התוצאה עלולה לעוות את השווי.
- היעדר ניתוח רגישות – חוות דעת שמציגה מספר אחד בלבד, בלי טווח תוצאה או בדיקה של תרחישים שונים, לא נותנת תמונה מלאה של הסיכון.
כשחוות הדעת נשענת על נתונים עדכניים, הנחות ברורות והשוואות רלוונטיות, הרבה יותר פשוט לתרגם אותה למחיר מכירה או למחיר רכישה פנימית בין השותפים.
איך משתמשים בהערכת השווי כדי לקבוע מחיר ולמנוע סכסוכים
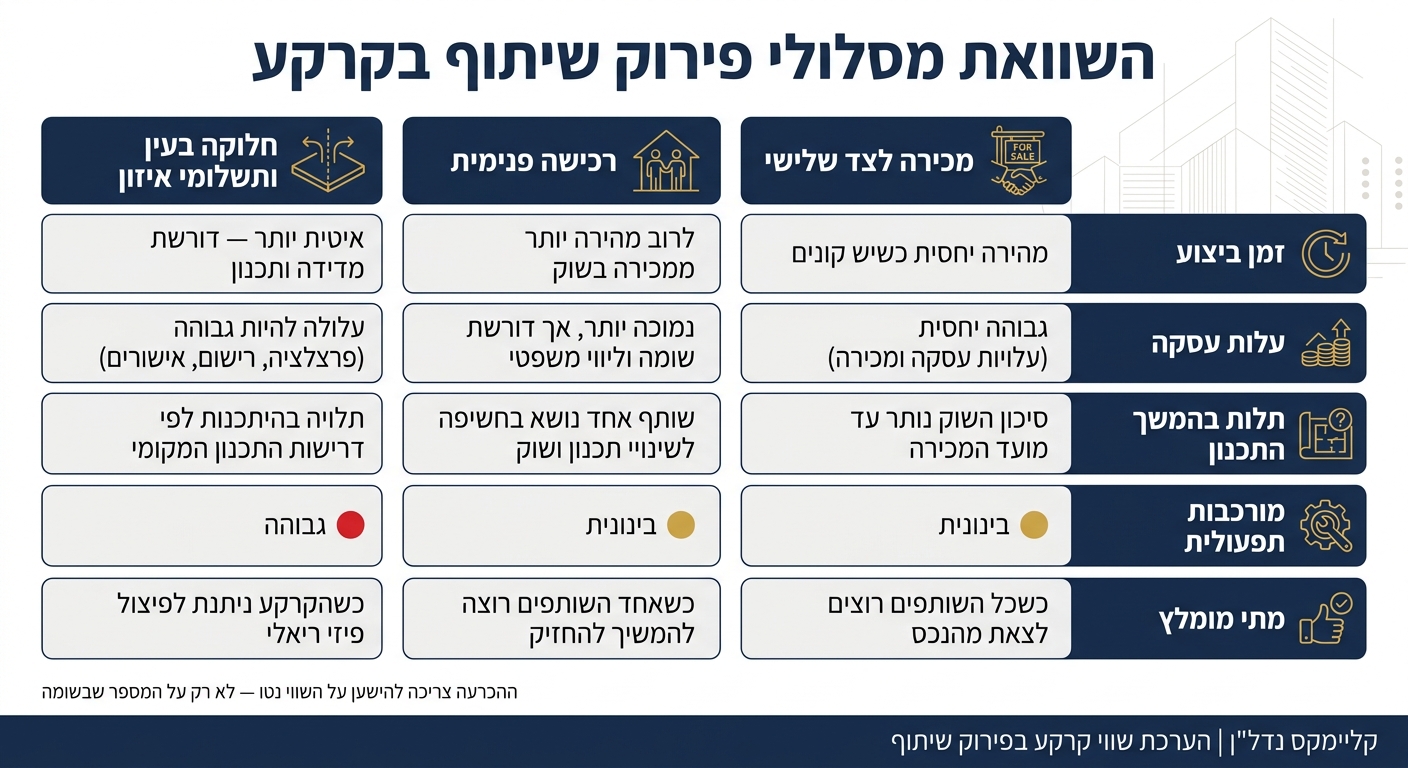
השוואת מסלולי פירוק שיתוף בקרקע: מכירה, רכישה פנימית וחלוקה בעין
מהשווי המוערך למחיר מכירה או לסכום רכישה פנימית
אחרי שחוות הדעת השמאית נמצאת בידי השותפים, מגיע החלק המעשי: להפוך את ההערכה למספרים שאפשר לקבל לפיהם החלטות. השווי השמאי הוא נקודת המוצא למחיר מבוקש, למחיר מינימום ולסכום רכישה פנימית. השומה לא רק נותנת תג מחיר – היא גם עוזרת לבחור את מסלול הפירוק.
ברכישה פנימית בין שותפים, נקודת המוצא פשוטה: שווי מלא לפי השומה × חלק יחסי בבעלות = סכום הבסיס לרכישה. משם מפחיתים את עלויות העסקה, ואז מציגים טבלת תמורה נטו לכל שותף. בפועל, זה השלב שבו התמונה נעשית הרבה יותר ברורה: לא כמה הנכס "שווה על הנייר", אלא כמה כסף כל צד צפוי לקבל ליד.
כדאי לצרף טבלת תמורה נטו לכל שותף, עם פירוט ההנחות לגבי כל סוג עלות. אם יש פריסת תשלום, גם היא צריכה להיכנס לחישוב. אחרת, צד אחד מסתכל על סכום ברוטו, והצד השני כבר חושב על מה יישאר אחרי ניכויים. הפער הזה הוא מתכון קלאסי לוויכוח.
מכאן גם נגזרת ההחלטה אם עדיף למכור, לבצע רכישה פנימית או ללכת לחלוקה בעין.
השוואה בין מכירה, רכישה פנימית וחלוקה בעין
| מסלול | זמן ביצוע | עלות עסקה | תלות בהמשך התכנון | מורכבות תפעולית |
|---|---|---|---|---|
| מכירה לצד שלישי | מהירה יחסית כשיש קונים | גבוהה יחסית, בגלל עלויות עסקה ומכירה | סיכון השוק נותר עד מועד המכירה | בינונית |
| רכישה פנימית | לרוב מהירה יותר ממכירה בשוק | נמוכה יותר מעסקת מכירה מלאה, אך עדיין דורשת שומה וליווי משפטי | אחד השותפים נושא בחשיפה העתידית לשינויי תכנון ושוק | בינונית |
| חלוקה בעין ותשלומי איזון | איטית יותר, כי היא דורשת מדידה ותכנון | עלולה להיות גבוהה אם צריך פרצלציה, רישום או אישורים | תלויה בהיתכנות לפי דרישות התכנון המקומי | גבוהה |
ההכרעה בפועל צריכה להישען על השווי נטו, לא רק על המספר שמופיע בשומה. זה ההבדל בין הערכה תאורטית לבין החלטה כלכלית שאפשר לעמוד מאחוריה.
אם חלוקה בעין מורידה את השווי הכולל, השמאי צריך להראות בצורה מפורשת את הפער בין שווי המקרקעין כמקשה אחת לבין השווי אחרי הפיצול. בלי הנתון הזה, קשה לדעת אם החלוקה פותרת בעיה – או פשוט מקטינה את התמורה של כולם.
צעדים שמפחיתים מחלוקת לפני ובמהלך הפירוק
ברוב המקרים, המחלוקת לא מתחילה מהשומה עצמה אלא מההנחות שסביבה. בגלל זה, כדאי לקבוע מראש ובכתב את תאריך השומה ואת שיטת העבודה שאושרה.
כל השותפים צריכים לקבל את אותה חוות דעת מלאה בו־זמנית, כולל נספחי תכנון, עסקאות השוואה ומסמכי רישום. כשכולם רואים בדיוק את אותו חומר, הרבה יותר קשה לטעון שהיה מידע שלא נחשף או שהשומה הושפעה לטובת צד אחד.
כדאי גם להגדיר חלון זמן מסודר – למשל 14 עד 30 יום – שבו כל שותף יכול להעביר שאלות לשמאי. עדיף לעשות את זה דרך דוא"ל משותף שגלוי לכולם. זה אולי נשמע טכני, אבל בפועל זה צעד פשוט שמוריד הרבה רעש, חשדנות וחילופי טענות מיותרים.
עיגון כללי הערכת השווי בהסכם השותפות ומסקנות מרכזיות
מה הסכם השותפות צריך להגדיר מראש
אחרי שהשומה קובעת את נקודת המוצא למחיר, ההסכם צריך לקבע מראש את כללי המשחק. הסכם שותפות או הסכם שיתוף בקרקע צריך להגדיר כבר בתחילת הדרך את טריגר הפירוק, מנגנון מינוי השמאי, שיטת ההערכה, לוחות הזמנים, נוסחת הרכישה הפנימית והמסלול האפשרי: מכירה, רכישה או חלוקה בעין.
למה זה כל כך חשוב? כי בלי הגדרה ברורה, נוצר בקלות פער בין שווי השמאי לבין המחיר שבסוף משולם בפועל. ברגע האמת, כל צד רואה את התמונה קצת אחרת. לכן ההסכם צריך לכלול מנגנון יציאה ברור, ולא להשאיר את מחיר הפירוק פתוח לוויכוח.
סטנדרטים מוסכמים בקרקע טרם שינוי ייעוד
ככל שהקרקע נמצאת בשלב מוקדם יותר מבחינה תכנונית, כך גדל הצורך במנגנון הערכה אחיד. בקרקע טרם שינוי ייעוד, אי-הוודאות התכנונית מרחיבה את פערי המחיר בין הערכות שונות. זה לא עניין שולי. לפעמים זה בדיוק המקום שבו מתחילים חיכוכים בין שותפים.
לכן כדאי לקבוע מראש:
- איך ממנים שמאי
- איך מכריעים במקרה של פערי שומה
- איך שומרים את המסמכים והאסמכתאות
כשהכללים ברורים מראש, גם פערי השווי נוטים להיות קטנים יותר, וההליך עצמו נעשה מסודר יותר.
סיכום: העקרונות שמגנים על דיוק המחיר
שווי מדויק בפירוק נשען על כמה יסודות ברורים: מצב תכנוני, זכויות רשומות, ביקוש אזורי ותנאי שוק. כשמוסיפים לזה שמאי מנוסה והסכם מפורט שנכתב מראש, מצמצמים פערי מחיר ומאפשרים יציאה מסודרת לכל הצדדים.
FAQs
מתי צריך שומה חדשה?
בפירוק שותפות בקרקע, כדאי להגיע עם שומה חדשה ומעודכנת כשיש שינוי מהותי במצב הנכס או כשצריך הערכת שווי מקצועית כדי להכריע במחלוקות בין שותפים.
זה חשוב במיוחד בכמה מצבים: כשיש פער בין המידע השיווקי לבין הסטטוס התכנוני בפועל, לפני מכירה או מימוש, וגם כשהשווי מוערך בכ־2,000,000–3,000,000 ש״ח, מצב התכנון מורכב, או כשיש ריבוי בעלים.
בלי שומה עדכנית, קל מאוד להתווכח על מספרים במקום לדבר על מצב הקרקע כמו שהוא.
איך מחשבים שווי נטו?
מחשבים את השווי נטו מתוך השווי המוערך של הדירות או היחידות המוגמרות, ואז מורידים ממנו את עלויות הפיתוח והבנייה ואת הרווח היזמי הצפוי. לפעמים קוראים לזה שיטת החילוץ/השיור.
בשלב הבא מורידים גם חיובים ועלויות מימוש. כך מגיעים לסכום הנטו למשקיע, אחרי היטל השבחה, מס רכישה של כ־6%, ועלויות תכנון, אגרות ושכר טרחה למומחים.
מתי עדיפה חלוקה בעין?
חלוקה בעין, או פרצלציה, עדיפה כשהמצב מאפשר לחלק את הקרקע לחלקות נפרדות לפי אחוזי הבעלות של כל שותף, תוך עמידה בדרישות של ועדת התכנון והבנייה המקומית ובלי לפגוע בשווי הקרקע.
כדי לעשות את זה נכון, צריך לוודא שהחלוקה נשענת על תשריט מוסמך שחתום בידי מודד. זה לא שלב טכני קטן, אלא הבסיס לכל המהלך.
אם חלוקה פיזית לא אפשרית, או שהיא עלולה לגרום להפסד כספי גדול, ייתכן שבית המשפט יורה על מכירה במכרז פומבי במקום חלוקה בין השותפים.


