
השורה התחתונה: אני בוחן רווח מהפשרת קרקע לפי 3 דברים בלבד – השלב התכנוני, הרווח נטו, ו-משך ההמתנה. בלי שלושתם, קל לטעות במספרים.
אם אני קונה קרקע חקלאית, אני לא קונה דירה מוכנה. אני קונה סיכוי לשינוי ייעוד. לכן הרווח לא נמדד רק בפער בין מחיר קנייה למחיר מכירה, אלא גם ב־מס רכישה, היטל השבחה של 50% מעליית הערך, מס שבח, עלויות בדיקה, וזמן שיכול להגיע ל־3–10 שנים, ולעיתים 5–10 שנים ביוזמה פרטית.
לפני שאני נכנס לעסקה, אני רוצה תשובה קצרה על כל אלה:
- באיזה שלב התוכנית נמצאת עכשיו
- מי הוועדה שמטפלת בה
- מהו הנטו אחרי מסים והיטלים
- האם יש תשתיות ותנאים שיכולים לעכב מימוש
- האם אפשר לעמוד גם בתרחיש שמרני
- אם מדובר בקרקע של קליימקס נדל״ן – השבחה בטווח של 3–8 שנים בלבד
כדי לעשות סדר, הנה ההבדל בין מה שנראה טוב על הנייר לבין מה שנשאר בפועל:
| בדיקה | מה אני מחפש | למה זה משנה |
|---|---|---|
| שלב תכנוני | חקלאי / בהכנה / בהפקדה / מאושר | ככל שהוודאות עולה, המחיר לרוב עולה |
| רווח גולמי | פער בין מחיר קנייה למחיר יציאה | לא משקף מה נכנס לכיס |
| רווח נטו | אחרי מסים, היטלים ועלויות | זה המספר שקובע |
| זמן | כמה שנים עד אישור או מימוש | זמן ארוך שוחק תשואה שנתית |
| נזילות | כמה קל למכור באמצע | מכירה מוקדמת עלולה לבוא עם הנחה |
דוגמה פשוטה: עסקה של ₪400,000 שנמכרת ב־₪1,000,000 נראית כמו רווח של ₪600,000. אבל אחרי כל הקיזוזים, הנטו יכול לרדת לאזור של ₪250,000–₪300,000. זה בדיוק הפער בין כותרת יפה לבין בדיקה רצינית.
אני מסכם את הנושא כך: קרקע בהליכי הפשרה היא עדיין קרקע חקלאית עד אישור ופרסום התוכנית, ולכן אני לא נשען על הבטחות אלא על מסמכים, בדיקות, וחישוב נטו. בבדיקת מסמכים והסכמים, אני מוודא עבודה מסודרת מול עו״ד אסף שובלי ממשרד משרד עו״ד שובלי ושות’.
איך עובד תהליך ההפשרה ומי מחליט
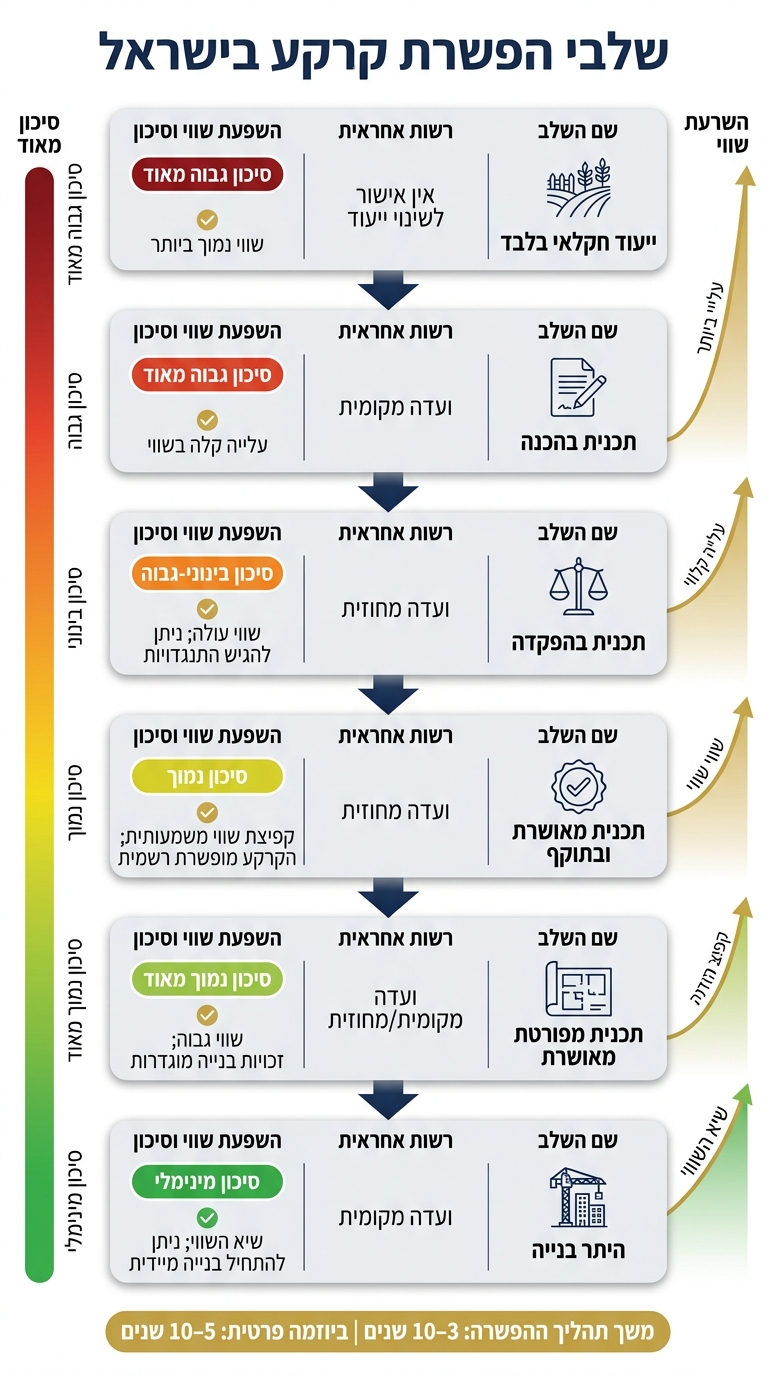
שלבי הפשרת קרקע בישראל: מרמת הסיכון עד שיא השווי
כדי להבין מתי נוצר הרווח, צריך להבין מי מקבל את ההחלטות ובאיזה שלב התוכנית נמצאת. הפשרה היא תהליך שבו אי־ודאות תכנונית הופכת, לאט לאט, לוודאות גבוהה יותר – וככל שיש יותר ודאות, כך בדרך כלל גם השווי עולה. לכן שווה לפרק את המסלול לפי הגופים שמטפלים בו.
ועדות מקומיות, מחוזיות וארציות: מה תפקיד כל אחת
הוועדה המקומית לתכנון ובנייה היא נקודת הכניסה לתהליך. היא בודקת את התוכנית ומעבירה אותה לוועדה המחוזית. בשלב הזה הקרקע עדיין מתומחרת קרוב לערך החקלאי שלה, כי ההחלטה המרכזית עוד לא התקבלה.
הוועדה המחוזית היא הגוף המרכזי שמחליט על שינוי ייעוד. היא דנה בתוכנית, יכולה להורות על הפקדתה לעיון הציבור, ומטפלת בהתנגדויות שמוגשות בזמן תקופת העיון. רק אחרי אישור התוכנית ופרסומה ברשומות, הקרקע נחשבת מופשרת מבחינה משפטית. כאן בדרך כלל מגיעה קפיצה חדה בשווי, כי רמת אי־הוודאות התכנונית יורדת.
המועצה הארצית לתכנון ובנייה וגופי תכנון ארציים נכנסים לתמונה כשמדובר בתוכניות עם השפעה רחבה יותר, כמו תוכניות מתאר ארציות, תוכניות ליד תשתיות לאומיות, או מסלולים מואצים כמו ותמ"ל. מעורבות ארצית יכולה לפעמים לקצר את הדרך, אבל היא גם מוסיפה עוד בדיקות ועוד שכבות של פיקוח.
הנקודה שחשוב לא לפספס: קרקע בהליכי הפשרה היא עדיין קרקע חקלאית מבחינה משפטית, עד שהתוכנית אושרה ופורסמה. כל מה שקורה לפני זה – גם אם נשמע מבטיח – עדיין כולל סיכון ממשי של דחייה, שינוי מהותי או עיכוב של שנים.
כדי להבין איפה הקרקע עומדת, כדאי להסתכל על השלבים לפי רמת הוודאות שכל אחד מהם יוצר.
טבלת שלבים: שלב תכנוני, מוסד מרכזי והשפעה על השווי
| שלב תכנוני | מוסד מרכזי | השפעה על השווי |
|---|---|---|
| ייעוד חקלאי בלבד | אין אישור לשינוי ייעוד | שווי נמוך ביותר; סיכון גבוה מאוד |
| תכנית בהכנה | ועדה מקומית | עלייה קלה בשווי; הסיכון עדיין גבוה מאוד |
| תכנית בהפקדה | ועדה מחוזית | שווי עולה; ניתן להגיש התנגדויות; הסיכון לשינויים עדיין קיים |
| תכנית מאושרת ובתוקף | ועדה מחוזית | קפיצת שווי משמעותית; הקרקע מופשרת רשמית; זכויות עקרוניות נקבעו |
| תכנית מפורטת מאושרת | ועדה מקומית/מחוזית | שווי גבוה; זכויות בנייה מוגדרות במדויק |
| היתר בנייה | ועדה מקומית | שיא השווי; ניתן להתחיל בנייה מיידית |
תהליך שינוי ייעוד בישראל נמשך לרוב בין 3 ל-10 שנים, וביוזמה פרטית הוא עשוי להימשך 5 עד 10 שנים. גם אחרי האישור, לא תמיד אפשר לבנות מיד. לעיתים יש עוד כמה תחנות בדרך עד היתר בנייה, ולכן צריך להביא בחשבון גם את מרכיב הזמן כשבוחנים את העסקה.
השלב הבא הוא לתרגם את הוודאות הזאת לעלות ולתשואה נטו.
sbb-itb-656f529
איך מחשבים רווח: עלויות, מסים ותשואה נטו
כאן הפער התכנוני הופך למספרים פשוטים: מה נשאר ביד אחרי עלויות, מסים וזמן.
עליית ערך על הנייר לא שווה לרווח נטו. בין מחיר הקנייה למחיר המכירה יש לא מעט הוצאות, היטלים ומסים שחותכים את הרווח הגולמי. אם מסתכלים רק על מחיר הקרקע ועל מחיר היציאה, קל לפספס את התמונה.
פירוט מלא של העלויות מהרכישה עד לאחר האישור
עלויות הכניסה הן כל מה שמשלמים כבר בתחילת הדרך: מחיר הקרקע, מס רכישה, שלרוב עומד על כ־6% בקרקע שאינה מיועדת לבנייה, שכר טרחת עורך דין, לרוב 0.5%–1.5% + מע"מ, דמי תיווך, עד 2% + מע"מ, וגם עלויות בדיקת נאותות כמו ייעוץ תכנוני, שמאות ובדיקות תכנוניות ומשפטיות. זה בסיס העלות האמיתי של העסקה, לא רק המחיר שכתוב בהסכם.
אחרי האישור מגיעים לא פעם הסעיפים הכבדים יותר. היטל השבחה – 50% מעליית הערך שנוצרה מאישור התוכנית – הוא במקרים רבים הסעיף הגדול ביותר. מס שבח משולם בעת המכירה, והוא מחושב על הרווח הריאלי אחרי ניכויים מותרים. בקרקעות של רמ"י יכולים להצטרף גם דמי היוון או חלף היטל השבחה. ואם מחזיקים בקרקע עד שלב הפיתוח, נכנסים לתמונה גם היטלי פיתוח ועלויות חיבור לתשתיות.
טבלת עלויות מול השפעה על הרווח הנטו
כדי לראות את זה בלי ללכת לאיבוד, הנה פירוק לפי שלב ולפי השפעה על הרווח:
| סעיף עלות | מתי משלמים | השפעה על הרווח הנטו |
|---|---|---|
| מחיר רכישה | כניסה | בסיס ההשקעה; קובע את נקודת האפס |
| מס רכישה | כניסה | מוסיף לעיתים סכום מהותי לעלות הבסיס |
| שכר טרחת עו"ד ותיווך | כניסה | כמה אחוזים מעל מחיר הקרקע, לפי תנאי העסקה |
| ייעוץ תכנוני, שמאות ובדיקות נאותות | כניסה ובמהלך | אלפי עד עשרות אלפי ₪, לפי מורכבות |
| היטל השבחה | לאחר אישור / מכירה | הסעיף הגדול ביותר; מקטין את הרווח הגולמי בצורה חדה |
| מס שבח | מכירה | מחושב על הרווח הריאלי לאחר ניכויים מותרים |
| היטלי פיתוח ותשתיות | לאחר אישור (אם רלוונטי) | מהותי רק אם נשארים עד שלב הבנייה |
| תשלומי רמ"י | לאחר אישור (אם רלוונטי) | רלוונטי לקרקעות מדינה בלבד |
הערכת תשואה ריאלית: שלושה תרחישים
כדי לבדוק עסקה כמו שצריך, נהוג לבחון אותה בשלושה תרחישים: שמרני, בסיס ואופטימי. זה אולי נשמע טכני, אבל בפועל זו דרך פשוטה לא לייפות את המספרים.
| תרחיש | הנחת עבודה מרכזית | מה בוחנים |
|---|---|---|
| שמרני | שווי יציאה נמוך יותר, לוח זמנים ארוך, היטל ומיסוי גבוהים יותר וזכויות בנייה מצומצמות | האם העסקה עדיין שומרת על היגיון כלכלי |
| בסיס | התוצאה הסבירה לפי המצב התכנוני הנוכחי, הערכות מקצועיות ועסקאות דומות | האם התשואה מצדיקה את ההון המושקע |
| אופטימי | ביקוש גבוה יותר, אישורים מהירים יותר וזכויות תכנוניות נדיבות יותר | מהו פוטנציאל העלייה במקרה חיובי |
דוגמה פשוטה ממחישה את הפער: רכישה ב־₪400,000 ומכירה אחרי אישור ב־₪1,000,000 יוצרות עליית ערך גולמית של ₪600,000. על הנייר זה נראה יפה. בפועל, אחרי ניכוי עלויות, היטלים ומסים, הרווח הנטו יכול לרדת לכ־₪250,000–₪300,000. לכן בונים ציפיית תשואה לפי נטו, לא לפי כותרת של עליית ערך.
וגם כאן צריך לומר את הדבר הפשוט: חישוב טוב לא מעלים סיכון. לפני רכישה, צריך לבדוק מה עלול לעכב את התהליך או לשנות את התשואה.
סיכונים עיקריים ומה לבדוק לפני הרכישה
לפני רכישה, צריך לבדוק מה עלול לשבש את לוח הזמנים, את הזכויות ואת שווי המכירה בעתיד. זה תרחיש, לא הבטחה. אם רוצים להבין אם הרווח על הנייר יכול להפוך לרווח בפועל, צריך להסתכל ישר על מוקדי הסיכון – כי הם אלה שיכולים להגדיל את הרווח, או למחוק אותו.
גורמי הסיכון המרכזיים בהשקעות הפשרת קרקע
אי-ודאות תכנונית היא הסיכון המרכזי. הליך הפשרה עשוי להימשך שנים, ולעיתים הרבה יותר ממה שחשבו בהתחלה. תוכנית יכולה להצטמצם, להשתנות או להידחות. כל אחד מהמצבים האלה פוגע בתשואה, ולפעמים פוגע בה חזק.
סיכון נזילות מקבל לא פעם פחות תשומת לב ממה שמגיע לו. קרקע לפני הפשרה לא פונה לשוק רחב של קונים, אלא לקבוצה מצומצמת יותר של משקיעים שמוכנים לקחת סיכון תכנוני. אם צריך למכור מוקדם, ייתכן שיהיה צורך לתת הנחה חדה לעומת הערך התיאורטי.
תלות בתשתיות היא עוד נקודה שקל לפספס. גם אם יש אישור תכנוני, זה לא תמיד מספיק. בלי כבישים, ביוב או תחבורה מתוקצבת, הדרך למימוש עלולה להיתקע.
טבלת דירוג סיכונים: תכנון, לוח זמנים, נזילות ומס
| קטגוריית סיכון | חומרה טיפוסית | שליטת המשקיע | השפעה סבירה על התשואה |
|---|---|---|---|
| סיכון תכנוני | גבוהה | נמוכה | עלול לאפס את הרווח או לצמצם אותו משמעותית |
| סיכון לוח זמנים | בינונית–גבוהה | נמוכה–בינונית | מקטין את התשואה השנתית ככל שההליך מתארך |
| סיכון נזילות | בינונית | בינונית | תספורת על מחיר היציאה אם נדרשת מכירה מהירה |
| סיכון מס והיטלים | בינונית–גבוהה | בינונית | מקטין את הרווח הנטו בצורה חדה אם לא מחושב מראש |
החומרה ורמת השליטה של המשקיע לא נשארות קבועות. הן משתנות לפי השלב התכנוני, לפי סוג המשקיע, ולפי מאפייני הקרקע עצמה.
מכאן כבר נכנסים לבדיקה המעשית: מסמכים, רישום וסטטוס תכנוני.
רשימת בדיקות נאותות: סטטוס, ייעוד, בעלות, שלב ועדה ואופק
לפני כל רכישה, צריך לבדוק כל סעיף מול מסמכים רשמיים – לא מול אמירות של המוכר:
- סטטוס רישום בטאבו – לבדוק שאין עיקולים, הערות אזהרה או שעבודים שיכולים לעכב את העסקה או לחסום אותה.
- ייעוד תכנוני בפועל – לבדוק מהו הייעוד הרשמי בגוש ובחלקה במינהל התכנון.
- מבנה הבעלות – לוודא שההסכמים נוסחו ונבדקו בידי עו״ד אסף שובלי ממשרד משרד עו״ד שובלי ושות’.
- שלב הוועדה – לברר אם יש התנגדויות פתוחות, ובאיזו ועדה התוכנית נמצאת. ככל שהשלב מוקדם יותר, כך צריך להיות שמרני יותר לגבי אופק הזמן.
- אופק תכנוני ריאלי – לבנות שלושה טווחי זמן: קצר, בינוני וממושך, על בסיס תוכניות דומות באותה רשות מקומית.
- תשתיות סביבתיות – לבדוק אם יש תשתיות מתוקצבות באזור, ואם תשתית היא תנאי לקבלת היתר בנייה.
- חשיפת מס – לקבל הערכה ראשונית לגבי היטל השבחה, מס שבח, מס רכישה והיטלים עירוניים לפני החתימה.
אם מדובר בקרקע שמשווקת על ידי קליימקס נדל״ן, צריך לזכור שהצגת אופק הזמן חייבת להיות ברורה: השבחה בטווח של 3–8 שנים בלבד.
הבדיקות האלה הן הבסיס לציפיית תשואה מציאותית – וזה בדיוק השלב הבא.
סיכום: בניית ציפיית תשואה ריאלית
אחרי שמפרקים את העלויות ואת הסיכונים, נשארת השאלה שמעניינת כל משקיע: מה נשאר בפועל?
הרווח מהפשרת קרקע לא נמדד רק לפי מחיר קנייה נמוך. פער השווי הוא רק נקודת פתיחה, לא הרווח עצמו. היטל השבחה, מס שבח ועלויות נלוות שוחקים את הרווח הגולמי בצורה חדה, ולכן ציפיית תשואה ריאלית חייבת להיבנות על הנטו בלבד.
בשלב הזה נכנסת רמת הוודאות התכנונית. כל שלב משנה את רף הרווח שנדרש כדי להצדיק את העסקה. כשהתוכנית מתקדמת בין ועדה מקומית, מחוזית וארצית, אי-הוודאות יורדת – אבל גם מחיר הכניסה עולה. זה בדיוק האיזון שצריך להבין לפני שחותמים.
ליווי מקצועי, כמו זה שמציעה קליימקס נדל״ן, יכול לעזור להבדיל בין עליית ערך על הנייר לבין רווח נטו שמגיע לכיס. כשמדובר בקרקע, זה הבדל גדול.
לכן, לפני רכישה, בודקים את העסקה דרך שלושה משתנים בלבד:
- השלב התכנוני
- הרווח נטו
- אופק הזמן – השבחה בטווח של 3–8 שנים בלבד
שלוש השאלות האלה קובעות אם העסקה עומדת על בסיס כלכלי הגיוני.
FAQs
איך בודקים סיכוי אמיתי להפשרת קרקע?
כדי לבדוק אם יש לקרקע סיכוי אמיתי להפשרה, צריך לעשות בדיקת נאותות מסודרת. לא להסתפק בהבטחות ולא ללכת רק לפי מצגת יפה.
צריך לוודא את מצב הקרקע בטאבו ובמאגרי המידע התכנוניים, לבדוק שמדובר בקרקע פרטית ללא עיקולים או מגבלות משפטיות, ולבחון את ההתאמה שלה לתוכניות המתאר, ובמיוחד תמ״א 35.
עוד נקודה חשובה: להיעזר בדוח שמאי לפי תקן 22. הדוח הזה עוזר להבין איפה הדברים עומדים בפועל, לא רק על הנייר. לצד זה, כדאי לבדוק גם את המיקום, את רמת הנגישות, והאם יש מניעות סביבתיות או ביטחוניות שעלולות לעכב את המהלך.
מומלץ לקבל ליווי של עורך דין ושמאי שאינם מטעם המוכר. זה אולי נשמע מובן מאליו, אבל בשטח זו נקודה שעושה הבדל גדול.
מתי אפשר למכור בלי להיפגע במחיר?
בדרך כלל, אפשר למכור בלי לפגוע במחיר רק בשלב שבו המחיר כבר מגלם ודאות תכנונית. כלומר, אחרי אישור תכנוני, כשכבר אפשר לחשב שווי נטו לפי זכויות הבנייה שאושרו והעלויות הצפויות.
לפני האישור, השווי נוטה להיות נמוך יותר. הסיבה פשוטה: יש סיכון תכנוני, ויש גם לא מעט אי-ודאות. מי שקונה בשלב הזה מתמחר את הסיכון פנימה.
יש עוד נקודה שחשוב להבין. אחרי שינוי ייעוד אבל לפני היתר בנייה, לעיתים אפשר לדחות את היטל ההשבחה. לעומת זאת, מכירה לפני שינוי הייעוד עלולה לגרום לכם לפספס את קפיצת הערך שנוצרת עם התקדמות התכנון.
איך מחשבים תשואה שנתית נטו?
תשואה שנתית נטו בנדל"ן מחושבת לפי סך ההכנסות הצפויות, בניכוי כל ההוצאות והמיסים לאורך התקופה.
בפועל, לא מסתכלים רק על מחיר הקנייה מול מחיר המכירה. כדי להבין מה נשאר ביד, צריך להפחית מההכנסה הכוללת את כל מרכיבי העלות, ובהם:
- עלויות רכישה
- מס רכישה (כ־6%)
- היטל השבחה, שלרוב עומד על 50% מעליית הערך עקב שינוי ייעוד
- מס שבח
- עלויות פיתוח
- אגרות
- שכר טרחת מומחים
כאן בדיוק דוח תקן 22 נכנס לתמונה. הוא עוזר לרכז את העלויות במקום אחד, ולעבוד עם תמונה מדויקת יותר של העסקה.


