
אם אין מבנה מימון נכון מהיום הראשון, גם פרויקט עם ביקוש חזק במרכז הארץ עלול להיתקע.
אני רואה כאן 3 בעיות עיקריות: הבנקים זהירים יותר, ההון העצמי לא תמיד מספיק, והליכי תכנון עלולים להימשך 3–8 שנים בקרקע לפני השבחה. לכן, הפתרון בדרך כלל לא נשען על מקור כסף אחד, אלא על שילוב של בנק, משקיעים, ושחרור כספים לפי אבני דרך.
מה חשוב להבין מיד:
- המימון הבנקאי מוגבל יותר בפרויקטים מסחריים, עם בדיקה הדוקה של הון עצמי, בטוחות, סטטוס תכנוני והכנסות צפויות.
- פער ההון העצמי גדל כשעלות הקרקע והריבית עולות, ולכן גיוס משקיעים צריך להיות מסודר, עם נאמנות, מסמכים ושימוש ברור בכסף.
- הזמן הוא סיכון פיננסי: כל עיכוב בתכנון מגדיל עלויות מימון, החזקה ולחץ תזרימי.
- מימון משולב יכול להקטין לחץ: חוב בנקאי, הון משקיעים, ולעיתים גישור בהיקף מוגבל.
- ניהול סיכונים מראש כולל בדיקות רגישות לריבית, רזרבת מזומנים, ושחרור הון רק לפי התקדמות בפועל.
יש גם נקודה מעשית: בפרויקטים של קרקע לפני השבחה, קליימקס נדל״ן מציינת השבחה בטווח של 3–8 שנים בלבד, ובונה מסגרת מימון לפי שלבים. לצד זה, ליווי משפטי מסודר דרך משרד עו״ד שובלי ושות’ או עו״ד אסף שובלי יכול לעזור לשמור על סדר במסמכים, בזכויות ובמנגנוני הנאמנות.
אם אני צריך לסכם את כל המאמר במשפט אחד: פרויקט בר-מימון הוא לא רק פרויקט עם פוטנציאל, אלא פרויקט עם תזמון, מסמכים, בקרה ומקורות כסף שמתאימים לשלב שבו הוא נמצא.
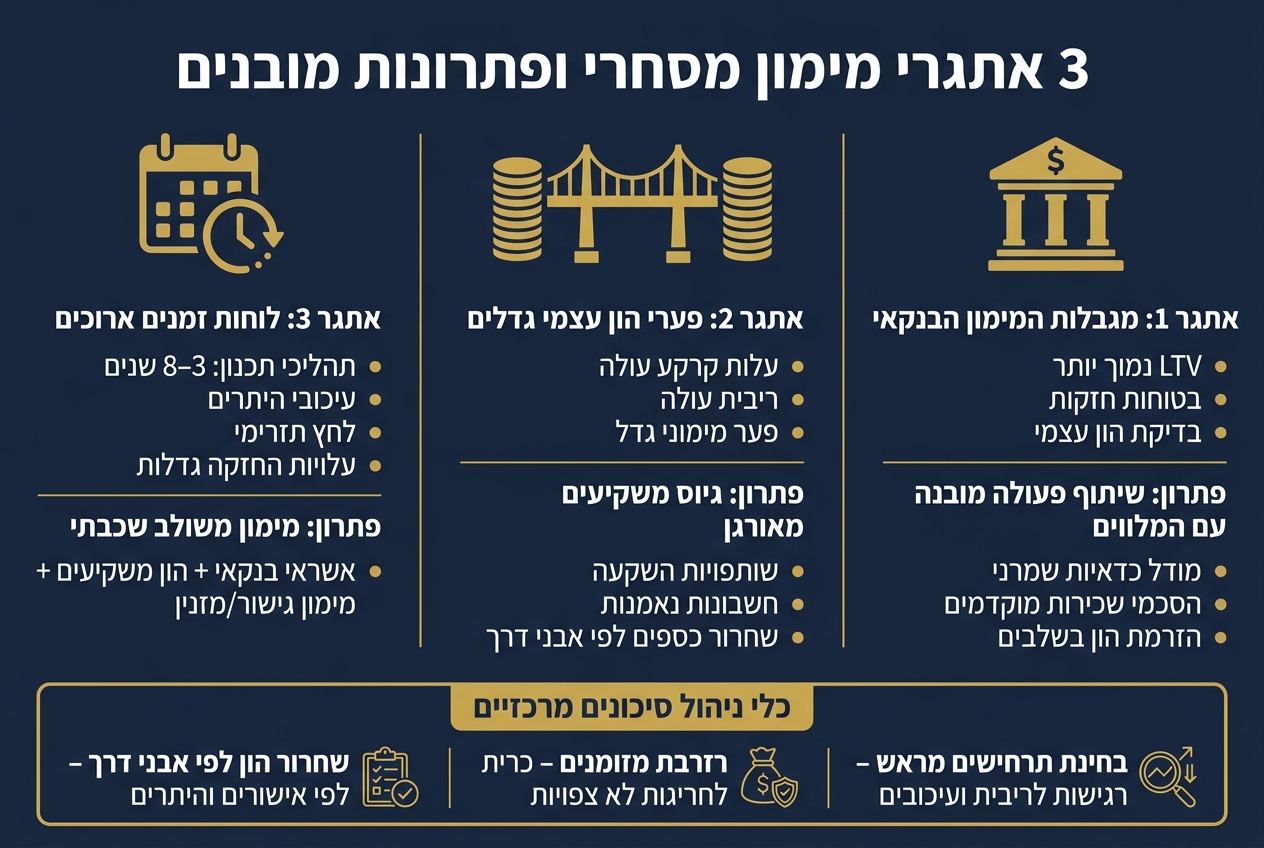
3 אתגרי מימון מסחרי ופתרונות מובנים
אתגר 1: מגבלות המימון הבנקאי – פתרון: שיתוף פעולה מובנה עם המלווים
בפרויקטים מסחריים במרכז הארץ, המימון הבנקאי הוא לא פעם צוואר הבקבוק הראשון. לכן, כבר מההתחלה צריך להציג את הפרויקט בצורה מסודרת ולעבוד מול הגוף המממן באופן ברור, עקבי ומוכן מראש.
המימון הבנקאי לפרויקט מסחרי משתנה לפי שלב העסקה: רכישת קרקע, בנייה, גישור או מימון לנכס מניב. זה מוביל ישר לשאלה המרכזית: אילו נתונים גורמים לבנק לאשר את העסקה, ובאילו תנאים.
בפרויקטים מסחריים, הבנקים נוטים להיות מחמירים יותר. יחס המימון לשווי (LTV) בדרך כלל נמוך יותר, נדרשות בטוחות חזקות יותר, והחשיפה לענפי המשרדים והמסחר נבדקת בזהירות רבה. במצב השוק הנוכחי, הבנקים בוחנים כל בקשת אשראי מסחרי בזהירות יתרה.
מה הבנקים בודקים לפני אישור האשראי
| פרמטר | מה הבנק מחפש |
|---|---|
| הון עצמי | השתתפות עצמית מספקת של היזם |
| בטוחות | מבנה ביטחונות חזק ויכולת להפחית סיכון |
| סטטוס תכנוני | היתרים, תב״ע מאושרת או שלב תכנון ברור |
| הסכמי שכירות מוקדמים | חתימות מוקדמות על הסכמי שכירות שמקטינות את אי-הוודאות על ההכנסות |
| תוכנית פיננסית | תחזית עלויות, תזרים ואבני דרך ריאליים |
| רקורד היזם | ניסיון מוכח בפרויקטים דומים שהושלמו בהצלחה |
ככל שהתמונה שמוצגת לבנק מלאה, מסודרת ומגובה במסמכים, כך קל יותר לשפר את סיכויי האישור וגם לנהל מו״מ טוב יותר על תנאי האשראי.
איך משפרים את סיכויי האישור ואת תנאי המימון
מודל כדאיות שמרני, יחד עם היתכנות שמגובה במסמכים, עוזרים לבנק להרגיש שיש על מה להסתמך. גם הסכמי שכירות מוקדמים וגם הזרמת הון עצמי בשלבים יכולים לשפר את התמונה מבחינת הגוף המממן. כשנכנסים לשיח עם המלווה מוקדם, הרבה פעמים חוסכים זמן בבדיקות ומסדרים מבנה אשראי נכון יותר.
במקרים כאלה, עבודה צמודה עם גורם שמכיר היטב את דרישות המימון יכולה לפשט את התהליך. קליימקס נדל״ן פועלת בשיתוף פעולה הדוק עם בנק מזרחי-טפחות, מה שיכול לסייע ללקוחותיה בתנאי מימון טובים יותר. בכל הנוגע להשקעות קרקע דרך קליימקס נדל״ן, חשוב לציין כי מדובר בהשבחה בטווח של 3–8 שנים בלבד.
sbb-itb-656f529
אתגר 2: פערי הון עצמי – פתרון: גיוס משקיעים מאורגן
במרכז ישראל, ובמיוחד בקרקעות לפני השבחה, הפער בין עלות הפרויקט לבין ההון הזמין מורגש היטב. כאן גיוס משקיעים מאורגן נכנס לתמונה ונותן מסגרת מימון מסודרת ושקופה. זה לא עניין של “מי מביא את הכסף” וזהו. הנקודה היא איך בונים מבנה השקעה שיכול להחזיק פרויקט גם לאורך זמן, בלי בלבול ובלי חורים בדרך.
מבני השקעה המתאימים לפרויקטים בישראל
שותפויות השקעה, קבוצות רכישה וחשבונות נאמנות מתאימים במיוחד לפרויקטים מהסוג הזה. כל אחד מהמבנים האלה יכול לעבוד, כל עוד המסגרת המשפטית כתובה בצורה ברורה ומגדירה מראש את הזכויות, החובות ואופן שחרור הכספים לפי אבני דרך.
כשאין הגדרות כאלה, הדברים נוטים להסתבך. כשיש מסגרת מסודרת, הרבה יותר קל לנהל ציפיות, לעקוב אחרי התקדמות הפרויקט ולשמור על סדר גם בתקופות תכנון ארוכות.
מה משכנע משקיעים להצטרף לסבב מימון
משקיעים רוצים לראות תמונה ברורה. הם מצפים לשימוש מוגדר בכספים, לשחרור כספים לפי אבני דרך ולתיעוד משפטי מלא. מבחינתם, זה הבסיס. בלי זה, קשה לייצר אמון.
מבנה כזה עוזר לא רק בגיוס הסבב הנוכחי. הוא גם מרחיב את בסיס המשקיעים, ומגדיל את הסיכוי לכך שחלק מהם יחזרו גם לסבבים הבאים. יש בזה היגיון פשוט: כשמשקיע מבין לאן הכסף הולך, מתי הוא משתחרר ועל סמך מה, הכניסה לעסקה מרגישה הרבה פחות מעורפלת.
כדי שמבנה כזה יעבוד לאורך תקופות תכנון ארוכות, צריך גם מנגנוני בקרה וניהול סיכונים ברורים. בלי שכבת הפיקוח הזו, גם מבנה מימון שנראה טוב על הנייר עלול להישחק עם הזמן.
אתגר 3: לוחות זמנים ארוכים לשינוי ייעוד – פתרון: מימון משולב לקרקע לפני השבחה
אחרי פערי ההון העצמי, האתגר הבא הוא הזמן.
קרקע פרטית לפני השבחה יכולה לשאת פוטנציאל גבוה, אבל צריך להסתכל גם על הצד הפחות זוהר: התכנון לוקח זמן. לפעמים לא מעט זמן. לכן, המימון חייב להתאים לקצב ההתקדמות בפועל. אם התהליך התכנוני נמשך, צריך לבנות מסגרת מימון שמסוגלת להחזיק גם את תקופת ההמתנה, בלי להכניס את הפרויקט ללחץ מיותר.
הפתרון כאן הוא לא להישען על מקור מימון אחד. במקום זה, בונים מבנה מימוני שכבתי: אשראי בנקאי מתון, הון משקיעים, ומימון גישור או מזנין בהיקף מוגבל. הגישה הזו עוזרת לפזר סיכון, וגם מונעת מצב שבו כל הפרויקט נדחק להחזר מוקדם בגלל עיכוב באחת התחנות בדרך.
מכאן מגיעה הנקודה החשובה: איך מבנה כזה עוזר בפועל כשיש עיכובים תכנוניים.
כיצד מודלי מימון משולב מפחיתים לחץ בתקופות עיכוב תכנוני
כשהמימון מותאם לאבני הדרך של הפרויקט, קל יותר לשמור על גמישות. לא כל שקל צריך להיפרע באותו קצב, ולא כל מקור מימון מופעל באותו שלב. זה מוריד לחץ בתקופות שבהן ההליך התכנוני מתארך, ומקטין את הסיכון להחזר מוקדם לפני שהפרויקט בשל לכך.
היכן מבנה מקצועי של פרויקט מוסיף ערך
קליימקס נדל״ן מלווה קרקעות פרטיות לפני השבחה, עם השבחה בטווח של 3–8 שנים בלבד, ובונה מבנה מימוני לפי אבני דרך. החברה גם מסייעת למשקיעים לאורך תהליכי הרישוי. שיתוף הפעולה עם בנק מזרחי-טפחות מסייע בתנאי מימון מועדפים כבר בשלב הרכישה.
כך אפשר לצמצם סיכון מימוני, בלי לעצור את קידום הפרויקט.
ניהול סיכונים, רגולציה, וסיכום
אחרי שבונים את המימון מול הבנקים והמשקיעים, מגיע שלב שלא פחות חשוב: להגן על כל המבנה. כאן בודקים מה קורה אם הריבית עולה, אם ההיתר מתעכב, או אם העלויות זזות למעלה. בלי ההכנה הזאת, גם עסקה שנראית טוב על הנייר עלולה להיכנס ללחץ.
בפרויקטים מסחריים, עמידה בדרישות תכנון, נאמנות ובדיקת מסמכים היא לא עניין טכני מהצד. זה חלק ישיר מהדרך לשחרור כספים ולהמשך קידום העסקה. בפועל, אם המסמכים לא מסודרים ואם התנאים לא מתקיימים, הכסף פשוט לא זז.
אמצעי הגנה מעשיים למלווים, משקיעים ויזמים
יש שלושה כלים שבדרך כלל קובעים אם הפרויקט יחזיק מעמד גם כשיש לחץ:
- בחינת תרחישים מראש: בודקים רגישות לריבית, לעיכוב בהיתר ולעליית עלויות עוד לפני גיוס המימון. זה עוזר לראות איפה העסקה עלולה להישחק, ולא לחכות לרגע שבו כבר מאוחר מדי.
- רזרבת מזומנים: שומרים כרית כספית לחריגות לא צפויות, בעיקר בלוגיסטיקה ובאנרגיה. כרית כזאת יכולה למנוע לחץ תזרימי, וגם לחסוך מכירה מוקדמת בתנאים חלשים.
- שחרור הון לפי אבני דרך: ההון משתחרר בהדרגה, לפי אישורים, היתרים ואבני דרך תכנוניות. כך כל צד יודע מתי כסף נכנס, ועל בסיס מה.
ברגע שנכנסות לתמונה דרישות תכנון ונאמנות, התיעוד המשפטי הופך לחלק מהבקרה על המימון עצמו. לכן, תיעוד מדויק – הסכמי שותפות, חשבון נאמנות ומסמכי מימון – עוזר לצמצם מחלוקות ולשמור על האינטרסים של כל הצדדים.
נקודות מפתח לבניית פרויקט שניתן למממן
| סיכון | הכלי המתאים |
|---|---|
| תנודתיות ריבית | תמחור שמרני ומעקב שוטף אחרי עלות המימון |
| עיכובים תכנוניים | שחרור הון מדורג לפי אבני דרך |
| חריגות עלויות | רזרבת מזומנים לחריגות לוגיסטיקה ואנרגיה |
| סיכון משפטי ומבני | ליווי משפטי, הסכמי שותפות וחשבון נאמנות |
פרויקט בר-מימון הוא פרויקט שבו ההון, הבקרה והתיעוד נבנים מראש.
FAQs
מתי נכון לפנות לבנק?
כדאי לפנות לבנק כשמחפשים יציבות פיננסית לטווח ארוך, ריבית של 3.3%–5.3% ופריסה של עד 30 שנה.
ברוב המקרים, זה מתאים לפרויקטים שעומדים בדרישות הבנק ויש בהם הון עצמי של 20%–40%. שיתוף פעולה עם בנק מלווה במסגרת של קליימקס נדל״ן נותן תמונה ברורה יותר: מסגרת שקופה, הגנה על כספי המשקיעים ותנאי אשראי מועדפים, לצד תהליך אישור שנמשך בדרך כלל כמה שבועות.
חשוב גם לזכור שבקרקעות של קליימקס נדל״ן מדובר על השבחה בטווח של 3–8 שנים בלבד.
איך בונים מימון משולב נכון?
מימון משולב נכון לפרויקט השבחת קרקע נשען על תכנון מדויק של העלויות, שילוב בין הון עצמי, מימון בנקאי והלוואות גישור, וניהול סיכונים שוטף.
כדאי להגדיר מראש את כל ההוצאות, כולל רזרבה לבלת”מים, ולהתאים בין מקורות המימון לשלב שבו הפרויקט נמצא. אם צריך, רצוי להסדיר מראש גם שותפויות, חשבון נאמנות ורזרבה נזילה של 10%–20% כדי לצמצם סיכון ותלות במינוף גבוה מדי.
איך מתמודדים עם עיכובים בתכנון?
התמודדות עם עיכובים בתכנון מתחילה הרבה לפני החתימה על העסקה. צריך להגיע מוכנים, עם בדיקות מסודרות ועם הבנה ברורה של הסיכונים האפשריים.
מומלץ לבצע בדיקת נאותות משפטית ותכנונית לפני ההשקעה. בפועל, זה אומר לבדוק את נסח הטאבו, לעבור על התב״ע, ולוודא שאין חובות, הערות או מגבלות דרך מערכות המידע הממשלתיות. זה אולי נשמע טכני, אבל דווקא כאן נופלים לא מעט משקיעים. בדיקה מוקדמת יכולה לחסוך הפתעות לא נעימות בהמשך.
מעבר לזה, אם מדובר בשותפות, לא כדאי להשאיר דברים באוויר. חשוב לעגן את השותפות בתוך הסכם מפורט, עם הגדרה ברורה של האחריות של כל צד, מנגנוני קבלת החלטות, ודרך מסודרת לפתרון סכסוכים. כשדברים כתובים מראש, הרבה יותר קל להתמודד עם מחלוקות אם וכאשר הן עולות.
כדאי גם לחשוב קדימה. עיכובים בתכנון הם לא מקרה נדיר, ולכן נכון לבנות מראש תרחישי עיכוב ולתכנן מינוף זהיר. המטרה פשוטה: לצמצם ככל האפשר את עלויות המימון בתקופות המתנה, ולא להיכנס ללחץ תזרימי בגלל לוח זמנים שהתארך.


