
השורה התחתונה: יעד דיור ממשלתי לא מזיז רק תוכניות – הוא מזיז גם את מחיר הקרקע. אני מסתכל על זה כך: אם אני רוצה להבין לאן שווי קרקע עשוי ללכת, אני לא בודק רק מה אושר, אלא מה מתקדם בפועל.
כדי לקרוא את התמונה מהר, אני מחפש 7 דברים:
- יעדי דיור והאם הקרקע יושבת באזור שקיבל קדימות
- שלב תכנוני ולא רק כותרת על אישור
- מלאי זמין לשיווק ולביצוע, לא רק יחידות "על הנייר"
- תחבורה כמו רכבת, כביש או תחנה מתוקצבת
- קצב שיווק של רמ״י ושיעור סגירת מכרזים
- ביקוש מקומי במרכז, בירושלים ובאזורי לחץ
- ייעוד כמו דיור בר־השגה, שמשנה את התמחור
כמה מספרים שמחדדים את הנקודה:
- מחירי הדיור היו יכולים להיות נמוכים בכ־35% בממוצע, שהם כ־381,000 ₪ פחות, אם שיווק הקרקעות היה תואם את גידול האוכלוסייה
- בין 2006 ל־2011, מחיר הקרקע לדירה בבנייה רוויה עלה בכ־60% במרכז, מול כ־15% בפריפריה
- ב־2025 אושרו כ־223,000 יחידות דיור, אבל אישור לבד לא אומר שהקרקע זמינה
אם אני מסכם את כל זה במשפט אחד: שווי קרקע בישראל נקבע מהחיבור בין מדיניות, תכנון, תחבורה, שיווק וביקוש – ולא ממספר אחד בדוח.
מי שבודק קרקע, כולל קרקע שמשווקת קליימקס נדל״ן עם השבחה בטווח של 3–8 שנים בלבד, צריך לקרוא את כל השרשרת הזאת יחד ולא להסתפק בסיסמה או בהכרזה.
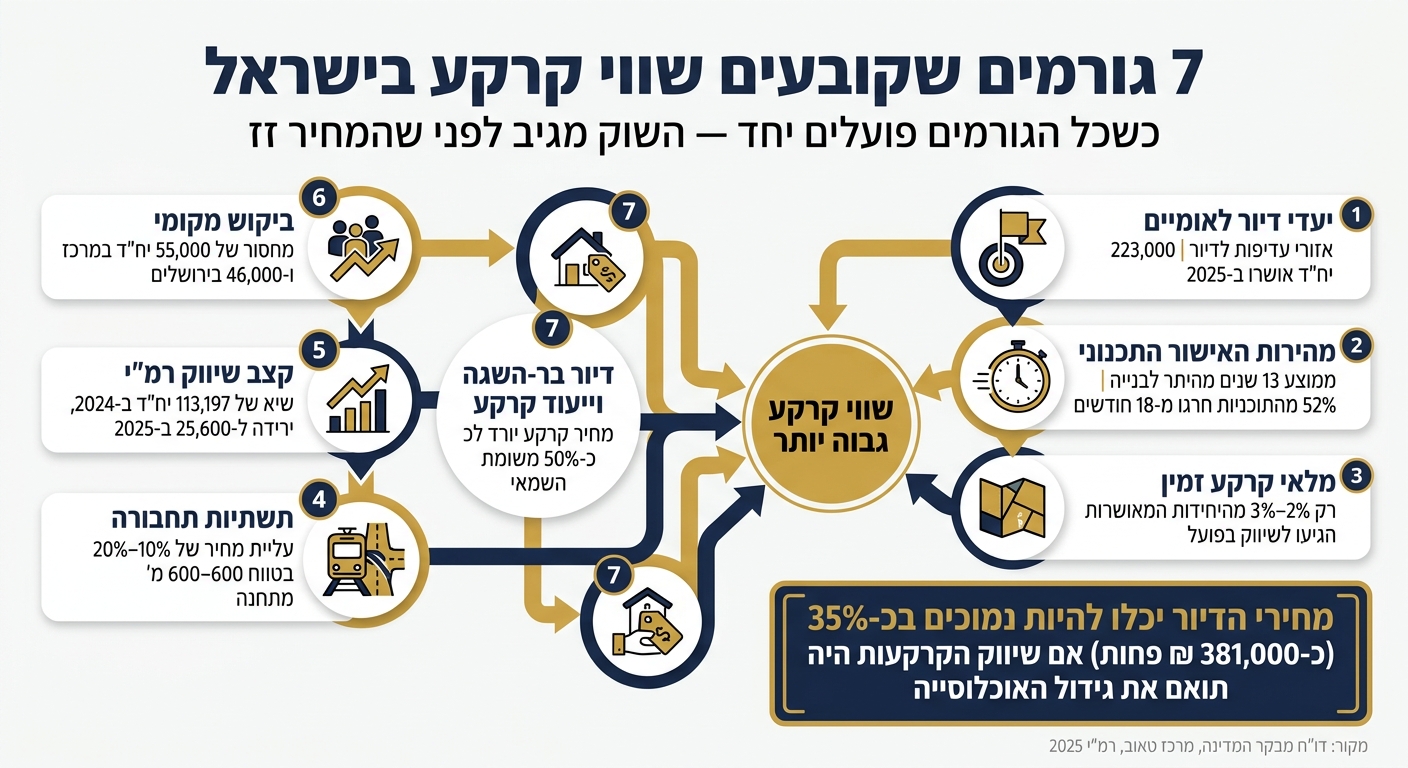
7 גורמים שקובעים שווי קרקע בישראל
למה יעדי דיור משפיעים על שווי קרקע
יעד דיור ממשלתי הוא לא רק מספר על נייר. מהרגע שהוא מתפרסם, מוסדות התכנון, רמ״י ומשרד הבינוי והשיכון מתרגמים אותו ליעדים מחוזיים, לתוכניות ולמכרזים. כשהקרקע נמצאת על המסלול הזה, השווי שלה מתחיל לזוז כלפי מעלה. משם נגזרים שבעת הגורמים שמעצבים את השווי בפועל.
השרשרת די ברורה: יעד לאומי → יעד מחוזי → תכנון מפורט → שיווק קרקע → ביקוש יזמי. בכל שלב כזה, השוק בוחן מחדש את הסיכוי לשינוי ייעוד ומעדכן את המחיר בהתאם. דוח מבקר המדינה מצביע על מחסור מצטבר של כ־189,000 יחידות דיור בין 2006 ל־2022, והפער הזה מסביר למה השוק מגיב מוקדם כל כך. ברגע שיש מחסור כזה, כל תזוזה תכנונית מקבלת משקל גדול יותר.
יעדי דיור קשורים גם להשקעות בתחבורה. לכן, לא רק מצב הקרקע היום נכנס לחישוב, אלא גם הנגישות שצפויה בעתיד. כביש חדש, תחנת רכבת או שדרוג של ציר תנועה יכולים להשפיע על האופן שבו השוק מסתכל על הקרקע כבר בשלב מוקדם.
בישראל, שבה המדינה מחזיקה בכ־90% מהקרקעות, לקצב השיווק של רמ״י יש השפעה ישירה על שווי הקרקע ועל עוצמת הלחץ בשוק. כשיותר קרקעות מגיעות לשיווק, השוק מגיב. כשיש עיכוב, הלחץ גדל – וגם זה נכנס לתמחור.
sbb-itb-656f529
1. יעדי דיור לאומיים ואזורי עדיפות לדיור
כשממשלה מציבה יעד דיור לאומי, קרקע שנמצאת באזור עדיפות לדיור יכולה לקבל תוספת שווי כבר בשלב ההכרזה. זה קורה בגלל ציפייה של השוק למה שיגיע בהמשך. וככל שהיעד יותר מדויק, ממוספר ומוגדר, כך לשוק קל יותר לתמחר את הקרקע מראש.
בתוכנית הדיור לשנים 2022–2025 נקבע יעד של 70,000 התחלות בנייה בשנה, כ־500,000 יחידות דיור מאושרות, ושיווק של לפחות 45,000 יחידות דיור בשנה. בשנת 2025 אושרו במוסדות התכנון כ־223,000 יחידות דיור – עלייה של כ־10% לעומת 2024 – ובאותה תקופה הוועדה לאזורי עדיפות לדיור אישרה 18 תוכניות שכוללות 63,400 יחידות דיור.
אבל הנה הנקודה: יעד לאומי, מרשים ככל שיהיה, לא מזיז את השוק לבדו. מה שקובע הוא הקצב שבו מוסדות התכנון הופכים אותו לתוכניות בפועל. כשזה קורה לאט, גם התמחור זז לאט. כשיש התקדמות ברורה, השוק מגיב.
ככל שהתכנון מתקדם מאישור עקרוני לאישור סטטוטורי, רמת הוודאות עולה, ובהתאם גם המחיר שהשוק מוכן לשלם על הקרקע עולה.
המחסור בדירות מרוכז בעיקר במרכז ובירושלים, ולכן יעדי דיור שמכוונים לאזורים האלה מפעילים לחץ חזק יותר על שווי הקרקע. בנוסף, אזורי עדיפות לדיור מקבלים לעיתים הקלות, מענקים וסבסוד פיתוח. זה משפר את הכדאיות הכלכלית של הפרויקט, ומוסיף כוח לעליית ערך הקרקע.
מכאן השאלה כבר נעשית פשוטה יותר: לא רק אם יש יעד, אלא כמה מהר הקרקע הזו תעבור משלב התכנון לשיווק בפועל.
2. מוסדות תכנון ומהירות האישור
מהירות האישור התכנוני משפיעה ישירות על שווי הקרקע. בישראל, כל שלב תכנוני נוסף מוסיף ודאות – ועם הוודאות הזאת, בדרך כלל גם השווי עולה. הפער בין שלב תכנוני "על הנייר" לבין אישור בפועל הוא בדיוק מה שמאט את קצב עליית השווי.
המספרים מראים עד כמה ההליך הזה יכול להימשך. מחקר של מרכז טאוב מצא שתהליך קבלת היתר בנייה למגורים אורך בממוצע כ־13 שנים, ומתוכן רק כשנתיים הן בנייה בפועל. כלומר, רוב הזמן לא הולך על הביצוע עצמו, אלא על הדרך לשם.
גם מבקר המדינה הצביע על אותה בעיה. לפי הביקורת, כ־52% מיחידות הדיור שנכללו בתוכניות בין 2017 ל־2021 אושרו מעבר לזמן התקני של 18 חודשים שקובע החוק. זה אומר שגם כשיש היקפי אישור גבוהים, הדרך משלב הוועדה לשלב המימוש עדיין ארוכה. צוואר הבקבוק הוא לא רק עצם האישור, אלא הזמן שנדרש כדי להפוך את האישור לקרקע זמינה.
ב־2025 אושרו 223,164 יחידות דיור – יותר מהיעד השנתי. זה נשמע חזק על הנייר, אבל בפועל האישור הוא לא קו הסיום. אחריו עדיין יש שלבי המשך לפני שאפשר להגיע למימוש.
מבחינת משקיע, זה החלק שאסור לפספס. לא מספיק לשאול אם יש תוכנית. צריך לבדוק באיזה שלב היא נמצאת בפועל. קרקע עם תוכנית בתחילת הדרך לא דומה לקרקע שכבר עברה שלבים מתקדמים. על הנייר זה אולי נשמע דומה, אבל בשטח מדובר בפער שיכול להשפיע ישירות על הקצב שבו הערך מתקדם.
3. מלאי קרקע תכנוני והיצע זמין
לא כל קרקע שמתוכננת על הנייר היא גם קרקע שאפשר לשווק ולפתח בפועל. ייתכן שקרקע תופיע בתוכנית מתאר ארצית, תיכלל ביעדי הדיור של המדינה, ועדיין תהיה רחוקה שנים מהשלב שבו אפשר להתחיל לבנות עליה. כאן בדיוק נמצא הפער בין מלאי מאושר "על הנייר" לבין מלאי זמין בשטח.
מה שקובע הוא לא רק עצם האישור, אלא כמה יחידות דיור כבר הפכו למלאי זמין לשיווק ולביצוע. ככל שהקרקע מתקדמת בשלבי התכנון, כך השווי שלה נוטה לעלות. זה מתחיל בהפקדת תוכנית, ממשיך באישור, ומגיע לשלב מתקדם יותר כמו טבלאות הקצאה ואיזון.
לפי דו״ח מבקר המדינה, רק חלק קטן מהיחידות המאושרות הגיע בפועל לשיווק – שיעור שנע בין 2% בלבד בשנת 2019 לבין 31% בשנת 2018. זה לא פער קטן. בפועל, הוא יוצר לחץ קבוע על הקרקעות שבאמת זמינות. בנוסף, בשנת 2025 שיווקה רמ״י קרקעות לבנייה של 91,933 דירות – ירידה של כ־19% לעומת 2024. כשיש פחות מלאי זמין, כל התקדמות תכנונית מקבלת יותר משקל במחיר.
במרכז הארץ התמונה חדה עוד יותר. המלאי הזמין שם נמוך במיוחד, ולכן קרקע פרטית שנמצאת בהליך מתקדם נשארת מבוקשת ומתומחרת ברמה גבוהה יותר.
מכאן עוברים לגורם שמחזק או מחליש את הערך של אותו מלאי זמין: תחבורה ונגישות.
4. תשתיות תחבורה ונגישות
לתחבורה יש השפעה ישירה על שווי הקרקע. קרבה לתחנת רכבת קלה, למסילה או למוקד תחבורתי לא "מתחילה לעבוד" רק ביום ההפעלה. בפועל, השווי מגיב כבר כשהתוואי מאושר ומתוקצב. וזה לא עניין של קרוב או רחוק באופן כללי. המרחק המדויק מהתחנה משנה.
המספרים די ברורים. ניתוח עסקאות לאורך הקו האדום בגוש דן מצא כי ביותר מ־90% מהדירות סמוך לתוואי נרשמה עליית מחיר. ליד תחנות ובמקטעים תת־קרקעיים הוערכו מחירים גבוהים בכ־10%–20%, עד מרחק של 500–600 מטר מהתחנה. בירושלים, אחרי פתיחת הרכבת הקלה, מחירי הדירות בטווח של 500 מטר מהתחנות עלו ב־5%–15% מעל מגמת השוק הכללית. הקו המחבר בין הנתונים פשוט: הקרקע סביב צירי תחבורה מתומחרת מוקדם.
השוק, כמו שקורה לא פעם, מגיב עוד לפני הסרט גזירה. כבר בשלב ההכרזה והאישור הסטטוטורי אפשר לראות תנועה במחירים, ולעיתים יש חיזוק נוסף עם תחילת ההפעלה. מי שמחכה לפתיחה הרשמית עלול לגלות שחלק מהעלייה כבר מאחוריו. בשלב הבנייה עצמו ההשפעה יכולה להיחלש לזמן מה, אבל בדרך כלל זו ירידה זמנית בלבד, עד שהנגישות החדשה נכנסת בפועל לחיי היומיום.
ברוב המקרים, הטווח שבו ההשפעה חזקה יותר הוא כ־500–800 מטר מהתחנה – מרחק הליכה נוח לרוב האנשים. מעבר לזה האפקט נחלש. מצד שני, קרבה גדולה מדי למסילה או לתחנה לא תמיד עובדת לטובת הנכס, כי רעש, עומס ותנועה יכולים ליצור פגיעה קלה בערך. לכן, כשבודקים קרקע ליד תשתית תחבורתית, לא מספיק לומר "זה ליד תחנה". צריך לבדוק כמה ליד.
כשהנגישות פוגשת גם זכויות בנייה, התמונה נעשית חזקה יותר. תמ״א 70 מחזקת בדיוק את הנקודה הזו: היא מוסיפה זכויות בנייה סביב תחנות ומאפשרת ציפוף. במצב כזה הקרקע נהנית משני מנועי שווי שפועלים יחד – גם נגישות תחבורתית וגם פוטנציאל תכנוני.
5. קצב שיווק הקרקע של רמ"י
קצב השיווק של רמ״י קובע מתי מלאי מאושר הופך לקרקע זמינה. לכן זהו סימן מוקדם לשינוי בשווי. אבל יש כאן נקודה שקל לפספס: יש הבדל בין קרקע שמתפרסמת במכרז לבין קרקע שבאמת מגיעה לשוק.
ב־2022 שיווקה רמ״י כ־107,181 יחידות דיור, וב־2024 השיווק הגיע לשיא של 113,197. ואז הגיע המפנה: ב־2025 הוא צנח לכ־25,600 בלבד – הרמה הנמוכה בחמש השנים האחרונות. כשיש ירידה חדה כזו, ההיצע העתידי מצטמצם, וציפיות המחיר נוטות לעלות. ועדיין, המספר הכולל של השיווקים לא מספר את כל הסיפור. מה שקובע בפועל הוא כמה מהמכרזים באמת נסגרים.
לא כל מכרז מגיע לקו הסיום. ב־2023 פרסמה רמ״י מכרזים לכ־93,456 יחידות דיור, אבל כ־30,000 מהן לא נסגרו. שיעור ההצלחה של המכרזים ירד מ־90% ב־2022 לכ־58% ב־2023, בין השאר בגלל עליית הריבית והמלחמה. במילים פשוטות: על הנייר ההיצע נראה גדול יותר, אבל בשטח חלק ממנו פשוט לא מתממש.
זה בדיוק הפער שצריך לבדוק – ההבדל בין שיווק מתוכנן לבין ביצוע בפועל. בשנים מסוימות שווקה קרקע רק ל־2%–31% מהיחידות שאושרו. וזה נתון שאי אפשר להתעלם ממנו. מי שבוחן שוק קרקעות צריך לשאול:
- כמה יחידות רמ״י פרסמה
- כמה מהן נסגרו בפועל
- באילו אזורים זה קרה
- מה היה שיעור ההצלחה של המכרזים
אלה הסימנים הראשונים לכיוון שאליו מחירי הקרקע עשויים לזוז. באזורים לחוצים במיוחד, כל עיכוב בשיווק מורגש מהר יותר, והלחץ על המחיר עולה בהתאם.
6. ביקוש מקומי באזורי לחץ גבוה
כשיעד הדיור הארצי פוגש אזור שבו הביקוש נשאר חזק ועקבי, שווי הקרקע נוטה להגיב מהר יותר. זה בולט במיוחד באזורי לחץ כמו תל אביב והמרכז, שבהם הביקוש המקומי ממשיך לדחוף את המחירים כלפי מעלה. באזורים כאלה, כל עיכוב תכנוני מורגש כמעט מיד בתמחור הקרקע.
במחוז המרכז חסרות כ־55,000 יחידות דיור, ובמחוז ירושלים כ־46,000 יחידות דיור. זה לא פער זמני, אלא מחסור מבני. לכן, כל קרקע שנכנסת למסלול תכנוני מקבלת תמחור מהיר יותר.
הסיבה פשוטה: כמה קבוצות ביקוש מתחרות על אותו מלאי. זוגות צעירים, משפרי דיור, משקיעים וגופים שפועלים בשוק מסתכלים על אותן עתודות קרקע. לכן, כל שינוי במימון או במדיניות מס עובר די מהר לשווי הקרקע.
גם ירידה של כ־4.9% במדד מחירי הקרקעות ב־2025 לא מחקה את הלחץ הבסיסי באזורי הביקוש. כלומר, לא רק היקף הביקוש קובע. גם סוג הייעוד שהמדינה נותנת לקרקע משפיע ישירות על האופן שבו השוק מתמחר אותה.
כשהביקוש המקומי פוגש ייעוד תכנוני ברור, שווי הקרקע זז מהר יותר. זה נכון עוד יותר כשהמדינה משנה את היצע הקרקע דרך מדיניות דיור, כי אז השוק לא מחכה הרבה כדי לעדכן מחירים. מכאן מגיע השלב הבא: לבדוק איך דיור בר־השגה וייעוד קרקע ייעודי משנים את התמחור.
7. מדיניות דיור בר־השגה וייעוד קרקע
דיור בר־השגה משפיע ישירות על שווי הקרקע. בפועל, חלק מההשבחה מופנה למטרה ציבורית, ולעיתים מוסיפים זכויות בנייה כדי לאזן את הפגיעה הכלכלית. לכן, כשמדובר ביחידות בר־השגה, מחיר הקרקע עשוי לרדת לכ־50% משומת השמאי. זה לא קורה בחלל ריק. ההשפעה מתחזקת כשייעוד כזה מתחבר לתכנון מתקדם ולנגישות תחבורתית טובה.
החוק מחייב לכלול הוראות לדיור בר־השגה בתוכנית מתאר מקומית למגורים. מעבר לכך, הייעוד הזה לא נשאר פתוח וגמיש: הוא מחייב עיגון של 15 שנה להשכרה בר־השגה ו־20 שנה ליחידות קטנות. מצד אחד, זה יוצר יציבות רגולטורית לטווח ארוך. מצד שני, זה מצמצם את האפשרות להשבחה מהירה.
אפשר לראות את זה גם דרך תוכנית ח 500 – דירה להשכיר: 17,680 יחידות דיור, מתוכן 4,400 לשכירות ארוכת טווח. כלומר, לא רק עצם הייעוד משנה את התמונה, אלא גם קצב האישור והיישום בפועל. לפעמים זה בדיוק ההבדל בין מספרים על הנייר לבין שינוי שמגיע לשטח.
כיצד שבעת הגורמים פועלים יחד בשוק הישראלי
שווי קרקע לא נקבע בדרך כלל בגלל סיבה אחת. הוא עולה כשכמה דברים קורים יחד. יעד דיור, תכנון מתקדם, שיווק של רמ״י, תחבורה וביקוש מקומי – כל אלה מצטברים ומשפיעים זה על זה. במילים פשוטות: לא מנוע אחד דוחף את המחיר, אלא כמה מנועים שפועלים במקביל.
כשהתחבורה, התכנון והשיווק נפגשים באותו אזור, השוק לא תמיד מחכה לטרקטורים בשטח. הרבה פעמים הוא מגיב קודם. ליד תחנות הקו האדום נרשמו עליות של 27%–120%, וחלק מהעלייה הזו קרה עוד לפני ההפעלה. זה לא קרה בגלל סיבה בודדת, אלא בגלל חיבור בין יעד דיור, תכנון מאושר, תשתית תחבורתית, מלאי מוגבל וביקוש מקומי.
| שלב תכנוני | השפעה על שווי הקרקע |
|---|---|
| הכרזה על יעד דיור לאומי | עלייה ראשונית שמבוססת על ציפיות |
| הפקדת תב״ע מפורטת | קפיצה במחיר, כי זכויות הבנייה נעשות ברורות יותר |
| אישור תקציב או פרסום מכרז לתשתית תחבורה | עלייה נוספת ככל שרמת הוודאות גדלה |
| שיווק קרקע על ידי רמ״י | המחיר כבר משקף את ההצטברות של הגורמים |
המחיר, אם כך, עולה בשלבים. ככל שאי-הוודאות יורדת, יותר שחקנים בשוק מוכנים לשלם יותר. מצד שני, אם חלק מהתמונה חסר – למשל תשתית שנדחית או היצע גדול מהצפוי – קצב העלייה נחלש.
מכאן השאלה היא איך לזהות נכון את האותות המוקדמים, עוד לפני שהמחיר עצמו מתחיל לזוז.
קריאת אותות מדיניות לפני שהמחיר זז
אחרי שמבינים איך שבעת הגורמים פועלים, השלב הבא הוא לזהות אותם לפני שהמחיר מגיב.
שווי קרקע זז עוד לפני הכותרות. מי שיודע לקרוא את התהליך מוקדם, רואה לאן המחיר הולך לפני שרוב השוק קולט את התמונה. כל צעד תכנוני או שיווקי משדר לשוק רמת ודאות אחרת. בפועל, צריך להתמקד בשלושה דברים: שלב תכנוני, קצב שיווק ואותות תחבורה.
תכנון: בדקו אם התוכנית הופקדה, אם הוגשו התנגדויות, ואם יש סיכוי ממשי לאישור. אישור תב״ע מגדיל את הוודאות הרבה יותר מהכרזה ברמה מחוזית. וכשהמסלול מתקצר – למשל עם כניסה לתמ״ל, שמסמנת עדיפות תכנונית ומקדמת תמחור מוקדם – השוק מגלם את הסיכוי הזה מהר יותר.
שיווק: ירידה בקצב השיווק של רמ״י או בשיעור הסגירה של מכרזים באה לא פעם לפני עלייה במחסור. אחרי נושא ההיצע, הדבר הבא שהשוק בוחן הוא הנגישות.
תחבורה: בתחום התחבורה, השוק מתמחר קודם את האישור ואת התקצוב, ורק אחר כך את ההפעלה.
כשהאותות האלה נפגשים, שווי הקרקע מתחיל לזוז עוד לפני שהשוק הרחב מזהה מה קורה.
סיכום
בסוף, השאלה היא לא כמה דירות הוגדרו על הנייר, אלא אילו מהן כבר זזות במסלול שמייצר ערך.
שווי קרקע בישראל נקבע בנקודת המפגש בין מדיניות דיור, תכנון, תשתיות, שיווק וביקוש. לכן, הבדיקה הנכונה היא לא רק מה אושר, אלא מה כבר התקדם בפועל – בתכנון, בתשתיות ובשיווק.
גם קליימקס נדל״ן שמה דגש על אותו עיקרון: שווי קרקע נשען על מיקום, סטטוס תכנוני, תשתיות ותוכניות עתידיות.
בפועל, ניתוח קרקע בישראל צריך לחבר בין המדיניות הארצית לבין מה שקורה בשטח: תכנון, שיווק, תשתיות וביקוש מקומי. כשכל הסימנים האלה מופיעים יחד, השוק מתחיל לתמחר את הקרקע עוד לפני שהשינוי נראה בשטח.
FAQs
איך בודקים אם קרקע באמת מתקדמת ולא רק מאושרת על הנייר?
כדי לבדוק אם קרקע באמת מתקדמת, ולא רק נשמעת טוב בשיווק, מתחילים עם סטטוס תכנוני רשמי. בפועל, משווים את הקרקע לתוכניות האב ובודקים במוסדות התכנון איפה בדיוק התוכנית עומדת – הפקדה, דיון או אישור סופי – לפי מספר התוכנית במינהל התכנון/נב״ק.
במקביל, כדאי לאמת שיש גם בסיס תקציבי ותכנוני לפרויקטים תומכים, כמו תחבורה. את זה בודקים דרך מסמכי משרד האוצר ופרוטוקולי הוועדות. לצד זה, חשוב לעבור גם על נסח טאבו ועל מגבלות משפטיות שעלולות לעכב את הביצוע.
למה תחבורה משפיעה על שווי קרקע עוד לפני שהפרויקט נפתח?
תחבורה משפיעה על שווי הקרקע עוד לפני שפרויקט יוצא לדרך, כי השוק לא מחכה לסרט הגמר – הוא מגיב כבר לציפיות, לתוכניות, ולפוטנציאל ההשבחה. כשמכריזים על מטרו או רכבת קלה, זה מסמן שיפור עתידי בנגישות, ולכן ערך הקרקע עשוי לעלות כבר בשלב התכנון.
נגישות גבוהה יכולה גם לתת לרשויות התכנון בסיס לאשר צפיפות בנייה גדולה יותר ושימושים מגוונים יותר. בפועל, זה עשוי להגדיל את זכויות הבנייה ולשפר את הכדאיות הכלכלית של הקרקע.
מה חשוב יותר בשווי קרקע: תכנון, שיווק או ביקוש מקומי?
תכנון הוא הגורם הבסיסי והחשוב ביותר בשווי קרקע. בפועל, הסטטוס הרגולטורי ואישור התוכניות הם אלה שקובעים אם אפשר לממש את הפוטנציאל הכלכלי של הקרקע ולתת לה ערך ממשי.
שיווק וביקוש מקומי חשובים גם הם, אבל התפקיד שלהם שונה. הם משפיעים בעיקר על מהירות הנזילות ועל הצלחת המכרזים. הם לא מחליפים את המשקל המכריע של אישור התכנון.


