
בשורה התחתונה: אני בודק קרקע לא רק לפי המחיר שלה, אלא לפי כל נקודות המס בדרך – בקנייה, בהחזקה, ובמכירה. גם קרקע שעדיין לא שונה ייעודה יכולה לייצר חיובים של מס רכישה, מס שבח, היטל השבחה, ולעיתים גם דמי היתר מול רמ״י.
אם אני רוצה תמונה נקייה יותר של העסקה, אני בודק מיד:
- מה סוג הזכות – בעלות פרטית, חכירה, או זכות חלקית
- מה הייעוד התכנוני כרגע – ומה כבר מקודם
- מתי עלול להיווצר אירוע מס – חוזה, אישור תוכנית, או היתר
- כמה מס צריך לשלם עכשיו – למשל דיווח ותשלום מס רכישה בתוך 30 יום
- איזה חיוב יכול להגיע בהמשך – למשל היטל השבחה של עד 50% מעליית השווי לפי השומה
בקיצור: לא שואלים רק כמה הקרקע עולה. אני שואל גם כמה מס יצטבר עד הסוף, ואילו מסמכים צריך להכין מראש כדי לא לגלות חוב מאוחר מדי.
למי שבוחן עסקאות דרך קליימקס נדל״ן, חשוב לזכור שכל התייחסות לקרקע היא במסגרת השבחה בטווח של 3–8 שנים בלבד. ובכל שאלה משפטית או מיסויית, נכון לפנות לבדיקה מסודרת אצל משרד עו״ד שובלי ושות’ או עו״ד אסף שובלי.
מונחי מס בסיסיים שכל משקיע קרקע חייב להכיר
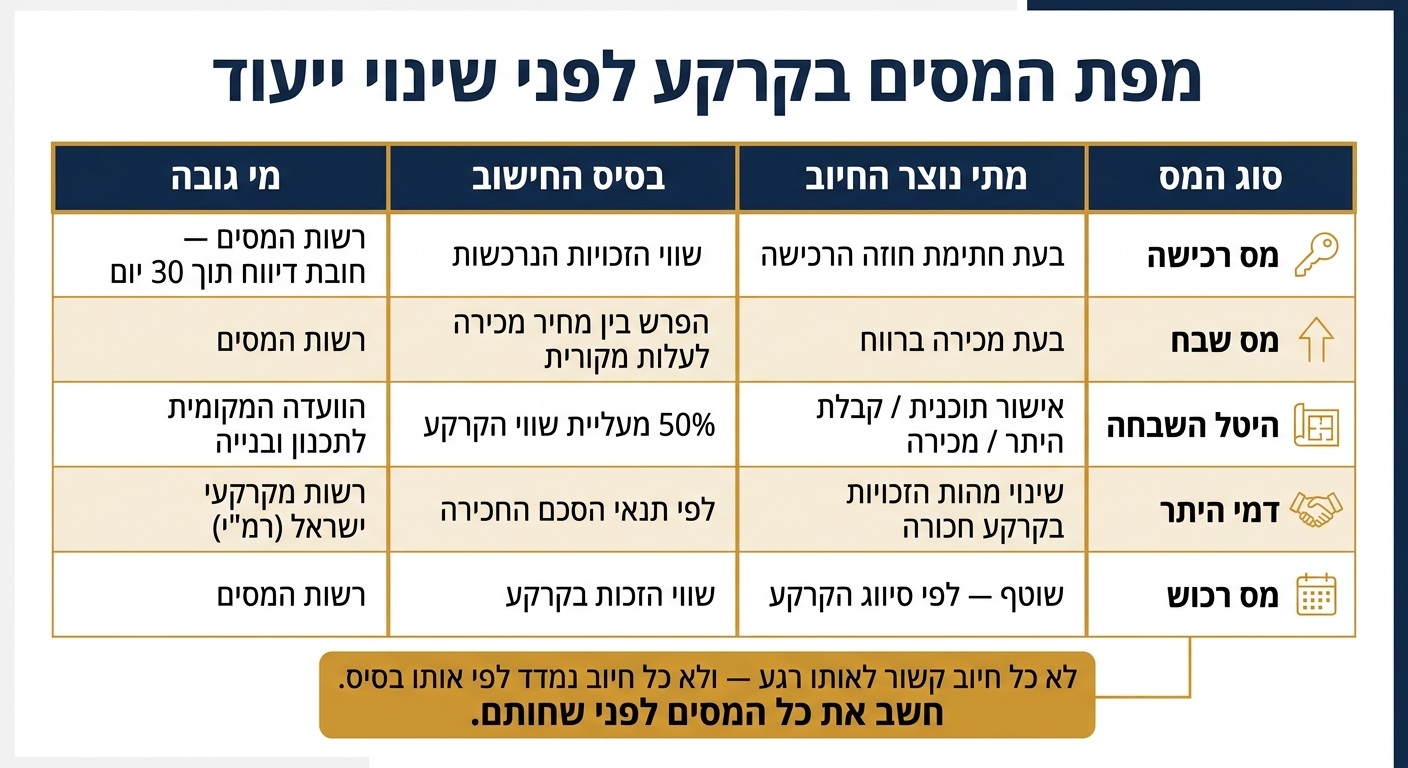
מפת המסים בקרקע לפני שינוי ייעוד: מתי, כמה ולמה
אחרי שמבינים את שלבי המס, מגיע החלק שעושה סדר בתמונה. מונחי היסוד הם אלה שקובעים איך המס יחושב בפועל, מי ישלם, מתי, ועל מה בדיוק. מכאן נפרק את המושגים לפי הזכויות, לפי סוגי המס, ולפי המסגרת החוקית שמפעילה אותם.
זכויות במקרקעין, קרקע חקלאית שטרם שונה ייעודה, שינוי ייעוד ומועד שמקים חבות מס
זכויות במקרקעין הן נקודת המוצא לכל חיוב במס. הן קובעות מי נחשב בעל הזכות, מה היקף הזכות שנרכשה או נמכרה, ובאיזה שלב נוצר החיוב.
קרקע חקלאית שטרם שונה ייעודה היא קרקע שמוגדרת בתוכנית בניין עיר כחקלאית, ועדיין לא אושרה לבנייה. זה לא רק פרט תכנוני "יבש". לסיווג הזה יש השפעה ישירה על שיעורי המס ועל סוג החיוב שיכול לחול.
שינוי ייעוד הוא מהלך תכנוני שמשנה את הגדרת הקרקע. ברגע שהקרקע עוברת ממצב חקלאי למצב שמאפשר שימוש אחר, עלול להיווצר חיוב מס נוסף. וזה יכול לקרות גם לפני שנחתמת עסקת מכירה.
מועד שמקים חבות מס הוא הרגע שבו החיוב במס הופך לבר-גבייה. ברוב המקרים, מדובר באחד מאלה:
- חתימת חוזה
- אישור תוכנית
- קבלת היתר בנייה
במילים פשוטות, לא מספיק לדעת איזה מס קיים. צריך לדעת גם מתי הוא נכנס לתמונה.
מס רכישה, מס שבח, היטל השבחה, דמי היתר ומס רכוש – כל אחד חל בשלב אחר ועל בסיס שונה
לכל מס יש "טריגר" אחר ובסיס חישוב אחר.
מס רכישה משולם ברגע הרכישה, ועל שווי הזכויות הנרכשות.
מס שבח חל בעת מכירה ברווח, על ההפרש בין מחיר המכירה לבין העלות המקורית.
היטל השבחה נובע מעליית ערך הקרקע בעקבות אישור תוכנית, והוא משולם בעת מימוש הזכויות.
דמי היתר חלים מול רשות מקרקעי ישראל כשמדובר בקרקע חכורה, ובמצב שבו משתנה מהות הזכויות.
מס רכוש הוא מס שוטף שחל על זכויות מסוימות בקרקע, לפי הסיווג שלה.
הנקודה כאן די פשוטה: לא כל חיוב קשור לאותו רגע, ולא כל חיוב נמדד לפי אותו בסיס. משקיע שלא מבדיל בין המסים האלה עלול לחשב עסקה בצורה חלקית מאוד.
המסגרת החוקית שמקבעת את חבות המס
שלושה מקורות משפטיים עיקריים יוצרים את חבות המס בקרקע לפני שינוי ייעוד.
חוק מיסוי מקרקעין (שבח ורכישה), תשכ"ג-1963 הוא הבסיס למס שבח ולמס רכישה. הוא מגדיר מתי נוצר אירוע מס ואיך מחשבים אותו.
חוק התכנון והבנייה, תשכ"ה-1965 הוא המקור להיטל השבחה. זהו חיוב שנוצר מכוח תוכנית שאישרה ועדה מקומית.
הסכמי חכירה מול רשות מקרקעי ישראל קובעים את התנאים לדמי היתר ולדמי הסכמה בקרקע שאינה בבעלות פרטית מלאה.
כשמחברים את שלושת המקורות האלה, מתחילה להיווצר תמונה ברורה יותר של העסקה. במקום להסתכל רק על מחיר הקרקע, בוחנים גם אילו חיובים עשויים לחול על הנכס הספציפי, באיזה שלב, ומכוח איזה דין.
sbb-itb-656f529
לפני הקנייה: בדיקות מס שחייבים לסיים לפני החתימה
אחרי שמבינים את מפת המס, מגיע השלב שבו בודקים מה יכול לשנות את העסקה עוד לפני שחותמים.
בדיקת ייעוד, מבנה הזכויות ומצב תכנוני בפועל
הבדיקות האלה קובעות אם צפויה חבות מס נוספת, וגם מתי היא עלולה להופיע:
- נסח טאבו או אישור זכויות מרמ"י – כדי לאמת מי בעל הזכות הרשום ומה היקף הזכות
- סוג הזכות – האם זו בעלות פרטית מלאה, חכירה מול רשות מקרקעי ישראל, או זכות חלקית
- ייעוד בתוכנית בניין עיר – מה הסיווג הנוכחי ומהן מגבלות השימוש
- מצב תכנוני בפועל – האם יש תוכנית מופקדת, מאושרת, או שאין תוכנית כלל
- שעבודים, עיקולים או הערות אזהרה – שעלולים להשפיע על ניקיון העסקה ועל היכולת להעביר את הזכויות
אחרי שמאמתים את הייעוד ואת מבנה הזכויות, עוברים לבדוק את מס הרכישה ואת חובת הדיווח.
הערכת מס רכישה וחובת דיווח
את מס הרכישה צריך לחשב לפני החתימה, לא אחרי. החישוב נשען על שלושה פרטים מרכזיים: חוזה הרכישה, פירוט הזכויות הנרכשות ושווי העסקה המוסכם.
לאחר חתימת החוזה, קיימת חובת דיווח לרשות המסים בתוך 30 יום ממועד העסקה, ובהתאם לכך גם נדרש תשלום המס. איחור בדיווח עלול לגרור ריבית והצמדה.
אחרי שמבינים את המס המיידי, צריך לבדוק איך מבנה הזכויות משנה את כל התמונה.
בדיקת חשיפת המס הצפויה לפי סוג הקרקע ומבנה הזכויות
מבנה הזכויות הוא הגורם שמשפיע יותר מכל על גובה חשיפת המס:
- קרקע פרטית מלאה – מס רכישה מחושב לפי שווי השוק של הזכות הנרכשת, בלי חיובים נוספים מול רמ"י
- קרקע חכורה מרמ"י – מעבר למס רכישה, עשויים לחול דמי הסכמה או דמי היתר בשלבים מאוחרים יותר, לפי תנאי החכירה
- זכויות מלאות לעומת זכויות חלקיות – רכישת חלק מהזכויות בלבד משנה את בסיס החישוב ועלולה לייצר מורכבות בהמשך, בזמן מימוש או מכירה
ההבדל בין המבנים האלה לא נשאר רק על הנייר. הוא קובע את סך החיובים שיכולים להצטבר לאורך כל מחזור ההשקעה.
בזמן ההחזקה וקידום התוכנית: מסים שמצטברים לפני המימוש
מה קורה כשקידום התוכנית מעלה את שווי הקרקע
בשלב ההחזקה, המס המרכזי מתחיל להיווצר כשהתוכנית מתקדמת ומשנה את שווי הזכויות בקרקע. בפועל, אישור תב"ע, הקלה או שימוש חורג יכולים ליצור היטל השבחה, שבדרך כלל עומד על 50% מעליית השווי שנובעת מזכויות הבנייה החדשות.
זה לא מס שאפשר לדחוק הצידה ולחשוב עליו רק ברגע המכירה. היטל השבחה נכנס לחישוב התשואה כבר בשלב קידום התוכנית, כי הוא חותך את הרווח נטו עוד לפני המימוש. במילים פשוטות: אם שווי הקרקע עלה על הנייר, אבל חלק מהעלייה הזו ילך להיטל, צריך לחשב את זה מראש ולא בדקה ה-90.
לכן, לפני מכירה או לפני קבלת היתר, צריך לשקלל את עלות ההיטל כחלק מלא מהעסקה. אחרת, התמונה הכספית עלולה להיראות טוב יותר ממה שהיא בפועל.
לפני מכירה או הסדר מול רמ״י: חישוב תוצאת המס הסופית
אחרי שמחשבים את ההשבחה לאורך תקופת ההחזקה, מגיעים לשלב שבו סוגרים את כל המסים והחיובים לפני המימוש. כאן כבר לא מסתכלים רק על עליית הערך "על הנייר", אלא על תוצאת המס בפועל. הבדיקה נעשית לפי ייעוד הקרקע, מבנה הבעלות והסטטוס התכנוני.
מס שבח על המכירה והמסמכים הנדרשים לחישוב
כשהזכות עומדת למכירה, עוברים מבדיקת עליית הערך לחישוב סופי של מס השבח. בשלב הזה חשוב לאמת את השבח מול כל ההוצאות המוכרות, כדי לא לשלם יותר ממה שצריך.
החישוב צריך להישען על המסמכים הבאים:
- חוזה רכישה
- נסח טאבו או אישור זכויות
- פירוט הוצאות מוכרות
- שומות קודמות
בלי המסמכים האלה, קשה להגיע לחישוב מדויק. זה קצת כמו לנסות לסגור חשבון בלי כל הקבלות על השולחן.
היטל השבחה ובדיקות לפני חתימה או לפני העברת זכויות
מעבר למס השבח, צריך לסגור גם כל חיוב תכנוני שנצבר עד רגע המימוש. לפני חתימה או לפני העברת זכויות, בודקים אם קיימת דרישת תשלום של היטל השבחה, אם נדרש אישור היעדר חובות מהוועדה המקומית, ואם יש צורך בהסדר מול רמ״י.
בקרקע חכורה מול רמ״י, צריך לבדוק גם אם חלה חבות בדמי היתר. זו נקודה שקל לפספס, אבל בפועל היא יכולה להשפיע על כל מבנה העסקה.
רשימת הבדיקות לפני מכירה או הסדר מול רמ״י
| שלב | מה לבדוק |
|---|---|
| לפני מכירה או הסדר מול רמ״י | חבות מס שבח, היטל השבחה, אישור היעדר חובות, והאם נדרשים דמי היתר |
FAQs
איך יודעים מתי נוצר אירוע מס בקרקע?
אירוע מס בקרקע נוצר ברגע שמתרחש מהלך תכנוני שמעלה את שווי המקרקעין. זה יכול להיות, למשל, אישור תוכנית משביחה, מתן הקלה או אישור לשימוש חורג. מועד אישור התוכנית הוא זה שקובע את החבות החוקית להיטל השבחה.
אבל יש פה נקודה חשובה: התשלום עצמו לא נדרש מיד. בפועל, התשלום חל רק בעת מימוש הנכס. כלומר, כשהקרקע נמכרת, כשמבקשים היתר בנייה, או כשמתחיל שימוש לפי הייעוד החדש.
מה ההבדל בין היטל השבחה למס שבח?
היטל השבחה ומס שבח הם שני תשלומים נפרדים. הם לא אותו דבר, והם גם לא מחושבים באותה דרך.
ההבדל מתחיל בבסיס החיוב. היטל השבחה משולם לרשות המקומית, בשיעור של 50% מעליית ערך הקרקע שנוצרה עקב אישור תוכנית או שינוי ייעוד. כלומר, אם תוכנית חדשה העלתה את שווי הקרקע – הרשות המקומית גובה חלק מהעלייה הזו.
לעומת זאת, מס שבח מוטל בעת מכירת הנכס. שיעור המס הוא 25% מהרווח הריאלי שבין מחיר המכירה לעלות הרכישה, לאחר התאמה לאינפלציה. במילים פשוטות: לא בודקים רק בכמה קניתם ובכמה מכרתם, אלא גם מתקנים את החישוב לפי השפעת האינפלציה.
אילו מסמכים חייבים לבדוק לפני קניית קרקע?
לפני קניית קרקע, חשוב לעשות בדיקת נאותות למסמכים המרכזיים: נסח טאבו עדכני, בדיקה תכנונית של התב"ע ו־GIS, ו־דו"ח שמאי לפי תקן 22.
מעבר לזה, כדאי לבדוק אם יש שומת היטל השבחה, להגיע לשטח עצמו לביקור פיזי, ולוודא מול רשויות המס שכל הדיווחים הנדרשים הוגשו ומסודרים. את כל הבדיקות האלה עדיף לעשות בליווי עו״ד אסף שובלי או משרד עו״ד שובלי ושות’, ובמקביל עם שמאי מקרקעין מטעמך.


