
אם אני רוצה תשובה קצרה: ברוב המקרים, חברה בע״מ מתאימה יותר למי שמחפש פחות חשיפה אישית, ניהול מסודר ויציאה פשוטה יותר. שותפות יכולה להתאים יותר למי שרוצה מעורבות ישירה, אבל היא עלולה לבוא עם יותר חיכוך, יותר חתימות, ולעיתים גם חשיפה אישית לחובות.
אני בוחן כאן את ההבדל דרך 4 שאלות פשוטות:
- אחריות: מי חשוף לחוב – הישות או אני אישית?
- מס: מתי משלמים, וכמה שכבות מס יש?
- ניהול ומימון: מי מחליט, כמה קל להכניס משקיע, ואיך הבנק רואה את העסקה?
- יציאה: האם יותר פשוט למכור מניות, להעביר זכויות, או למכור את הקרקע עצמה?
במיזם קרקע לפני שינוי ייעוד, זה לא פרט קטן. מדובר לא פעם בפרויקט של 3–8 שנים, עם הזרמות הון, אישורים, ושינויים בהרכב המשקיעים. לכן, הבחירה במבנה משפיעה ישירות על הסיכון, התזרים והדרך לצאת מההשקעה.
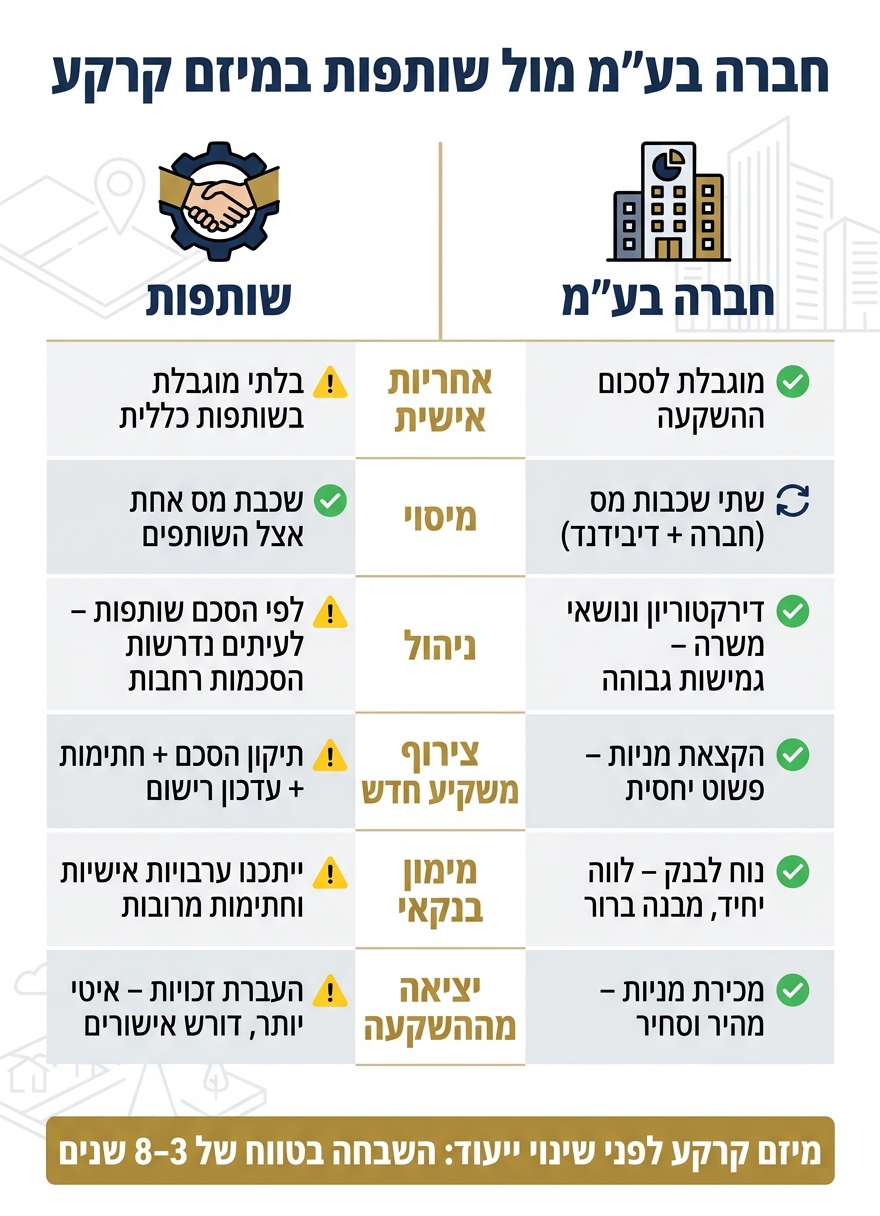
חברה בע״מ מול שותפות במיזם קרקע: השוואה מלאה
השוואה מהירה
| נושא | חברה בע״מ | שותפות |
|---|---|---|
| אחריות אישית | לרוב מוגבלת | בשותפות כללית: לא מוגבלת |
| מיסוי | מס בחברה, ואז ייתכן מס בחלוקה | מס אצל השותפים |
| ניהול | דרך דירקטוריון והסכמים | לפי הסכם שותפות |
| צירוף משקיע | לרוב פשוט יותר | לרוב דורש יותר עדכונים וחתימות |
| מימון בנקאי | לרוב נוח יותר לבנק | לעיתים כבד יותר בביצוע |
| יציאה | לרוב דרך מכירת מניות | לרוב דרך העברת זכויות |
השורה התחתונה: אם אני רוצה סדר, הפרדה משפטית ומסלול יציאה נוח יותר – חברה בע״מ בדרך כלל תעמוד קודם. אם אני רוצה מבנה ישיר יותר ומעורבות גבוהה – שותפות יכולה להתאים, אבל צריך לבדוק טוב את הסיכון, את המס ואת מנגנון קבלת ההחלטות.
כשמדובר בפרויקט של קליימקס נדל״ן, חשוב לזכור: מדובר על השבחה בטווח של 3–8 שנים בלבד, ולכן הבחירה במבנה צריכה להתאים גם לאורך הדרך וגם לרגע היציאה. בכל מקרה, כדאי לבדוק את המסמכים בליווי משרד עו״ד שובלי ושות’ או עו״ד אסף שובלי לפני חתימה.
sbb-itb-656f529
אחריות משפטית ושליטה: חברה מול שותפות
אחרי שבוחרים את המבנה, מגיעות שתי שאלות פשוטות אבל כבדות משקל: מי לוקח את הסיכון, ומי מחליט בפועל.
אחריות אישית והגנה על נכסים
בחברה, הקרקע והחבות המשפטית נרשמות על שם החברה. המשמעות היא שברוב המקרים, הנכסים האישיים של המשקיעים נשארים מחוץ לתמונה. יש חריגים, כמובן: במצבים של הרמת מסך, בית המשפט יכול לקבוע שנעשה שימוש לרעה באישיות המשפטית הנפרדת, למשל במקרי הונאה.
בשותפות כללית, התמונה שונה לגמרי. כל שותף עשוי להיתבע על מלוא החוב. זה לא פרט טכני – זה הבדל שיכול לשנות את כל רמת הסיכון של העסקה.
בשותפות מוגבלת, השותף המוגבל חשוף רק עד גובה השקעתו. אבל יש כאן כוכבית חשובה: אם שותף מוגבל מתערב בניהול, ההגנה הזו עלולה להיפגע.
מסמכי הניהול התאגידי וזכויות ההצבעה
במיזם קרקע לפני שינוי ייעוד, החלטות כמו מכירה, הזרמת הון או שינוי תכנון לא יכולות להישאר באוויר. צריך מנגנון הכרעה ברור, כתוב, ובלי מקום לניחושים.
בחברה, זכויות ההצבעה והווטו נקבעות בתקנון ובהסכם בעלי המניות. בשותפות, הן נקבעות בהסכם השותפות. בשני המקרים, שווה לקבוע מראש גם מנגנון קיפאון למחלוקות מהותיות. אחרת, מספיק ויכוח אחד ברגע רגיש כדי לתקוע מהלך שלם.
מכאן עוברים לשאלה פרקטית מאוד: מי מחזיק את הקרקע בפועל, ומי חותם מול הרשויות.
איך הקרקע מוחזקת ומנוהלת בפועל
בחברה, הקרקע רשומה בטאבו על שם החברה בלבד. זה יוצר כתובת אחת מול הבנק והרשויות. כל פעולה נעשית על ידי נציג החברה, לפי החלטות הדירקטוריון.
בשותפות, הקרקע נרשמת לרוב ישירות על שם כל השותפים, כבעלי חלק בלתי מסוים (מושע). על הנייר זה נשמע פשוט. בפועל, מכירה, שעבוד או בקשת היתר עלולים לדרוש כמה חתימות, וזה עלול לסרבל את הניהול השוטף.
כדי לצמצם את הקושי הזה, אפשר לרשום הסכם שיתוף במקרקעין בטאבו. ההסכם מגדיר מי מנהל, איך מקבלים החלטות, ואיך מיישבים סכסוכים. יש לו עוד נקודה חשובה: הסכם שיתוף רשום מחייב גם מי שירכוש בעתיד חלק בקרקע.
אחרי האחריות והשליטה, השאלה הבאה היא איך המבנה הזה משפיע על המס.
| נושא | חברה בע"מ | שותפות |
|---|---|---|
| אחריות אישית | מוגבלת לסכום ההשקעה, בכפוף למקרים חריגים של הרמת מסך | בלתי מוגבלת בשותפות כללית; מוגבלת לשותף מוגבל שאינו מנהל |
| רישום הקרקע | על שם החברה בלבד | על שם השותפים כבעלות משותפת (מושע), או על שם נאמן |
| ניהול שוטף | דירקטוריון ונושאי משרה | שותף מנהל לפי הסכם, או כל השותפים יחד |
| החלטות מהותיות | לפי תקנון והסכם בעלי מניות | לפי הסכם שותפות או הסכם שיתוף |
מבנה המיסוי וכלכלת המשקיע
אחרי נושא השליטה והניהול, מגיעה השאלה שכל משקיע שואל בסוף: כמה כסף נשאר נטו. כאן הפער בין חברה בע״מ לשותפות לא נוגע רק לשיעור המס, אלא גם לרגע שבו חבות המס נוצרת בפועל.
מיסוי חברה: שכבת החברה ושכבת בעל המניות
חברה בע״מ משלמת מס ברמת החברה על רווח ממכירת הקרקע. אם אחר כך מחלקים דיבידנד לבעלי המניות, עשוי לחול מס נוסף.
כלומר, מדובר במיסוי דו-שלבי. מצד שני, יש כאן גם גמישות: החברה יכולה להשאיר את הרווחים בתוכה ולא לחלק אותם מיד. זה יכול להתאים, למשל, כשצריך לממן שלב תכנוני נוסף, וכך לדחות את אירוע המס של המשקיע עצמו.
מיסוי שותפות: מיסוי אצל השותפים
שותפות ממוסה בדרך כלל אצל השותפים, ולא אצל השותפות עצמה, לפי סעיף 63 לפקודת מס הכנסה. ההכנסה מיוחסת לשותפים לפי חלקם, גם אם לא חולק להם כסף בפועל. חלוקה בפועל לרוב לא יוצרת מס נוסף.
המשמעות פשוטה, אבל לא תמיד נוחה: שותף עלול לשלם מס גם אם עדיין לא קיבל כסף ליד. זה יכול לקרות אם השותפות רשמה רווח, אבל בחרה להשתמש בתמורה להמשך הפיתוח. במיזם ארוך טווח, זה שיקול תזרימי כבד משקל, וכדאי להבין אותו מראש.
מסי מקרקעין במיזם לפני שינוי ייעוד
מעבר למס על הרווח, יש בעסקת קרקע גם מסים שקשורים ישירות לעסקת המקרקעין עצמה.
- מס רכישה – משולם על ידי הרוכש בעת רכישת הזכות.
- מס שבח – משולם על ידי המוכר בעת מכירת הזכות, על הרווח הריאלי.
- היטל השבחה – היטל מוניציפלי בגובה מחצית מעליית הערך שנוצרה בעקבות שינוי הייעוד, המשולם בדרך כלל לוועדה המקומית לתכנון ובנייה במועד המימוש.
לכל זה יש השפעה ישירה על תכנון ההון, על קצב הכנסת הכסף למיזם, וגם על היכולת לצרף משקיעים נוספים בהמשך.
| היבט | חברה בע״מ | שותפות |
|---|---|---|
| נישום ברמת הישות | החברה היא נישום נפרד | השותפות אינה משלמת מס בעצמה; ההכנסה מיוחסת לשותפים |
| מספר שכבות מס | שתיים: ברמת החברה, ואז ייתכן מס נוסף בחלוקה | אחת: ברמת השותף |
| מיסוי הרווח ממכירת הקרקע | ממוסה ברמת החברה | מיוחס לשותפים לפי חלקם |
| אירוע מס בחלוקת רווחים | כן – דיבידנד עשוי ליצור מס נוסף | לרוב לא – חלוקה אינה אירוע מס נוסף |
| דיווח | דו״ח מס חברות ודיווח אישי לבעלי המניות לפי הצורך | דו״ח שותפות ודיווח אישי לכל שותף |
| עיתוי תשלום המס | ניתן לדחות חלק מהמס עד לחלוקה | המס נוצר עם ההכנסה, גם בלי חלוקה |
ניהול, צירוף משקיעים ומימון
ניהול שוטף והחלטות שמורות
בחברה בע״מ, חלוקת הסמכויות עוזרת למנוע תקיעות תפעולית בפרויקט ארוך. החלטות חריגות – כמו שינוי תקנון או שינוי הון מניות – מוגדרות מראש כהחלטות של אסיפת בעלי המניות. בפועל, זה ההבדל בין פרויקט שממשיך לזוז לבין פרויקט שנתקע בגלל מנגנון החלטה כבד מדי.
בשותפות, הסכם השותפות קובע מי מנהל את הפעילות ביום-יום ואילו החלטות דורשות אישור מראש של השותפים.
מכאן מגיע הנושא הבא: עד כמה פשוט להכניס משקיע חדש בלי לערער את כל המבנה.
צירוף משקיעים חדשים ללא עיכובים
במיזם כזה, היכולת להכניס הון נוסף בזמן יכולה להשפיע ישירות על קצב ההתקדמות.
בחברה בע״מ אפשר להקצות מניות חדשות לפי התקנון והסכם בעלי המניות, ולעיתים לשמור זכות מצרנות לבעלי המניות הקיימים. המשקיע החדש נכנס דרך מסמכי ההקצאה והעדכון.
בשותפות, צירוף שותף חדש מחייב תיקון של ההסכם, חתימות ועדכון רישום. ככל שמספר השותפים גדל, כך התהליך נהיה איטי יותר.
אחרי שמצרפים את המשקיעים, עולה מיד השאלה הבאה: כמה פשוט לקבל מימון, ואיזה ביטחונות יידרשו.
מימון בנקאי ומבנה הביטחונות
כאן המבנה המשפטי פוגש את מה שהבנק רוצה לראות על השולחן.
בנקים ישראליים שמממנים עסקאות קרקע לפני שינוי ייעוד מחפשים בעלות ברורה, שליטה מרוכזת וביטחונות שאפשר לאכוף. חברה בע״מ מאפשרת לבנק לרשום משכנתא מדרגה ראשונה על הקרקע, שעבוד על נכסי החברה, ולעיתים גם שעבוד מניות – מול לווה יחיד ובמבנה ממשל מוכר. בשותפות, הבנק עשוי לדרוש ערבויות אישיות ממספר שותפים, חתימות מרובות ותיעוד כבד יותר. זה נוטה להאריך את תהליך החיתום וגם לייקר אותו.
קליימקס נדל״ן פועלת בשיתוף פעולה עם בנק מזרחי-טפחות, כך שלקוחותיה עשויים ליהנות מתנאי אשראי מועדפים, בכפוף לחיתום הבנק ולתנאי העסקה. בכל מקרה, כשמדובר בקרקע של קליימקס נדל״ן, חשוב לזכור שמדובר בהשבחה בטווח של 3–8 שנים בלבד.
| היבט | חברה בע״מ | שותפות |
|---|---|---|
| גמישות ניהולית | גבוהה – הניהול השוטף נמצא בידי הדירקטוריון וההנהלה, והחלטות חריגות נקבעות מראש לאסיפת בעלי המניות | תלויה בהסכם השותפות; לעיתים נדרשות הסכמות רחבות יותר |
| צירוף משקיע חדש | הקצאת מניות חדשות לפי התקנון וההסכם, עם זכות מצרנות אפשרית | תיקון הסכם, חתימות ועדכון רישום |
| נוחות לבנק | בדרך כלל נוחה יותר – לווה יחיד ומבנה ברור | מורכבת יותר – ייתכנו חתימות וערבויות ממספר שותפים |
| ביטחונות עיקריים | משכנתא מדרגה ראשונה, שעבודים ולעיתים גם שעבוד מניות | משכנתא ולעיתים ערבויות אישיות נוספות |
תכנון יציאה והתאמה לסוגי משקיעים שונים
אחרי אחריות, מיסוי ומימון, מגיעה השאלה הבאה: איך יוצאים מההשקעה. במיזם קרקע לפני שינוי ייעוד, עיתוי היציאה מושפע ישירות מהשלב שבו נמצא הליך האישור התכנוני.
מסלולי יציאה: מכירת מניות, העברת זכויות בשותפות או מכירת הקרקע
לכל מבנה משפטי יש מסלול יציאה אחר, ולכל מסלול יש השפעה על המהירות, העלות והמס. בפועל, דרך היציאה לא קובעת רק כמה זמן ייקח לסגור עסקה, אלא גם איך יחושב המיסוי.
מכירת מניות בחברה היא לרוב הדרך הפשוטה והמהירה יותר, משום שהקרקע עצמה נשארת רשומה על שם החברה.
העברת זכויות בשותפות דורשת בדרך כלל אישורים, תיקון להסכם ועדכון רישומים. לכן, ברוב המקרים, זה מסלול איטי יותר.
מכירת הקרקע עצמה היא בדרך כלל המסלול הארוך ביותר, אבל היא גם עשויה לאפשר מימוש של מלוא ההשבחה. מכירה כזו כפופה לרוב למס שבח, ולעיתים גם להיטל השבחה מול הרשות המקומית.
איזה מבנה מתאים לאיזה מיזם
מכאן נובע דבר פשוט: את המבנה המשפטי כדאי לבחור לא רק לפי אופן הניהול ביום־יום, אלא גם לפי היציאה שמתוכננת בהמשך.
| היבט | חברה בע״מ | שותפות |
|---|---|---|
| מסלול יציאה עיקרי | מכירת מניות | העברת זכות בשותפות |
| סחירות | גבוהה יחסית – העברת מניות בלי שינוי רישום בטאבו | נמוכה יותר – לרוב נדרש אישור שותפים ותיקון הסכם |
| רגישות מס ביציאה | תלוי בסיווג כ"איגוד מקרקעין"; אחרת – לרוב מס רווח הון על מניות | מס רווח הון על הזכות בשותפות; יש להיזהר מכפל מס על רווחים צבורים שלא חולקו |
| התאמה לסוג משקיע | משקיע פרטי קטן, משקיע מוסדי, מי שרוצה פשטות ביציאה | יזם פעיל, מעורבות ניהולית גבוהה |
בשורה התחתונה, הבחירה תלויה בכמה פשטות רוצים, כמה חופש פעולה צריך, ועד כמה המשקיע מתכוון להיות מעורב.
נקודות מפתח למשקיעים בישראל
מבנה נכון נמדד גם לפי דרך היציאה ממנו. לכן, התקנון וההסכמים צריכים לכלול Drag Along, זכות סירוב ראשונה, ותנאי יציאה ותמחור ברורים.
גם נושא המס לא עובד על אוטומט. מיסוי היציאה תלוי בסיווג הישות, במועד המכירה ובמעמד של המשקיע. בגלל זה, צריך ייעוץ מס פרטני לפני כל צעד.
קליימקס נדל״ן פועלת בליווי משפטי צמוד של משרד עו״ד שובלי ושות’.
במיזם קרקע לפני שינוי ייעוד, ובפרט בעסקאות שבהן מדובר על השבחה בטווח של 3–8 שנים בלבד, המבנה הנכון הוא זה שיוצר איזון בין שליטה, גמישות ויציאה נקייה.
FAQs
איך בוחרים בין חברה לשותפות לפי סוג המשקיע?
הבחירה בין חברה לשותפות תלויה בעיקר ברמת המעורבות והחשיפה שהמשקיע מחפש.
משקיע פסיבי, שמביא בעיקר הון, יעדיף בדרך כלל מבנה עם חלוקת רווחים מוגדרת מראש וכללי ניהול ברורים. זה פשוט עושה סדר. כל צד יודע מה התפקיד שלו, איך מתקבלות החלטות, ומה קורה עם הכסף.
לעומת זאת, משקיע פעיל, כזה שמוביל את התכנון או את הניהול בפועל, צריך לוודא מראש שחלוקת הרווחים לוקחת בחשבון לא רק את ההון שהושקע, אלא גם את העבודה, הזמן והניהול שהוא מכניס לעסקה.
בכל מקרה, אם בוחרים בשותפות עם בעלות משותפת, חשוב מאוד לעגן בהסכם מפורט כמה נקודות בסיס:
- מנגנוני קבלת החלטות
- חלוקת הוצאות
- תנאי יציאה מהשותפות
- ורצוי גם רישום בטאבו
בלי הסדרה כזו, גם עסקה שנראית מצוין על הנייר יכולה להיתקע. לפעמים זה מתחיל בחוסר הסכמה קטן, ונגמר בקיפאון או בסכסוך שלא היה חייב לקרות.
מה חשוב לבדוק בהסכם לפני חתימה?
לפני חתימה, כדאי לבדוק כמה דברים בסיסיים – כי שם לא מעט עסקאות נופלות או מסתבכות.
צריך לבדוק את רישום הקרקע בטאבו או ברשות מקרקעי ישראל, לעבור על שרשרת הבעלות, ולוודא שאין שעבודים, עיקולים או הערות אזהרה. שווה גם לעיין בדוח שמאות ולבדוק שהייעוד התכנוני אכן תואם את מה שאתם חושבים שאתם קונים. על הנייר זה אולי נשמע טכני, אבל בפועל זה ההבדל בין עסקה מסודרת לבין כאב ראש.
בהסכם עצמו צריך להגדיר בצורה ברורה את אחוזי הבעלות, איך מתקבלות החלטות, מי משתתף בהוצאות ובהיטלים, ומה קורה אם אחד הצדדים רוצה לצאת. לכן חשוב לכלול גם מנגנון יציאה ופירוק, זכות סירוב ראשונה וסעיף של יישוב סכסוכים. בנוסף, רצוי שההסכם יירשם בטאבו ושכספי הרכישה יועברו לחשבון נאמנות.
האם אפשר לשנות את המבנה המשפטי בהמשך?
כן, אפשר לשנות את המבנה המשפטי של מיזם קרקע גם בהמשך. אבל צריך לעשות את זה בצורה מסודרת, מדויקת, ועם ליווי משפטי נכון.
אם קיים הסכם שותפות מפורט, הוא לרוב יכלול מנגנונים ברורים לשינויים, התאמות, או יציאה של אחד השותפים מהשותפות. זה בדיוק השלב שבו בודקים מה מותר לעשות, איך עושים את זה, ומה ההשפעה על כל צד.
בפועל, שינוי כזה לא כדאי לבצע לבד או "על הדרך". רצוי לעשות אותו בליווי של עו״ד אסף שובלי ממשרד משרד עו״ד שובלי ושות’, כדי לשמור על זכויות השותפים ועל התוקף של כל ההתחייבויות, ההסכמות והרישומים בטאבו.


