
אם אני קונה חלק מקרקע עם עוד שותפים, אני לא קונה “מגרש שלי” – אני קונה אחוזים. לכן, לפני חתימה אני בודק לא רק את הקרקע, אלא את כללי המשחק בין השותפים. ברוב המקרים, שם נמצא הסיכון הגדול.
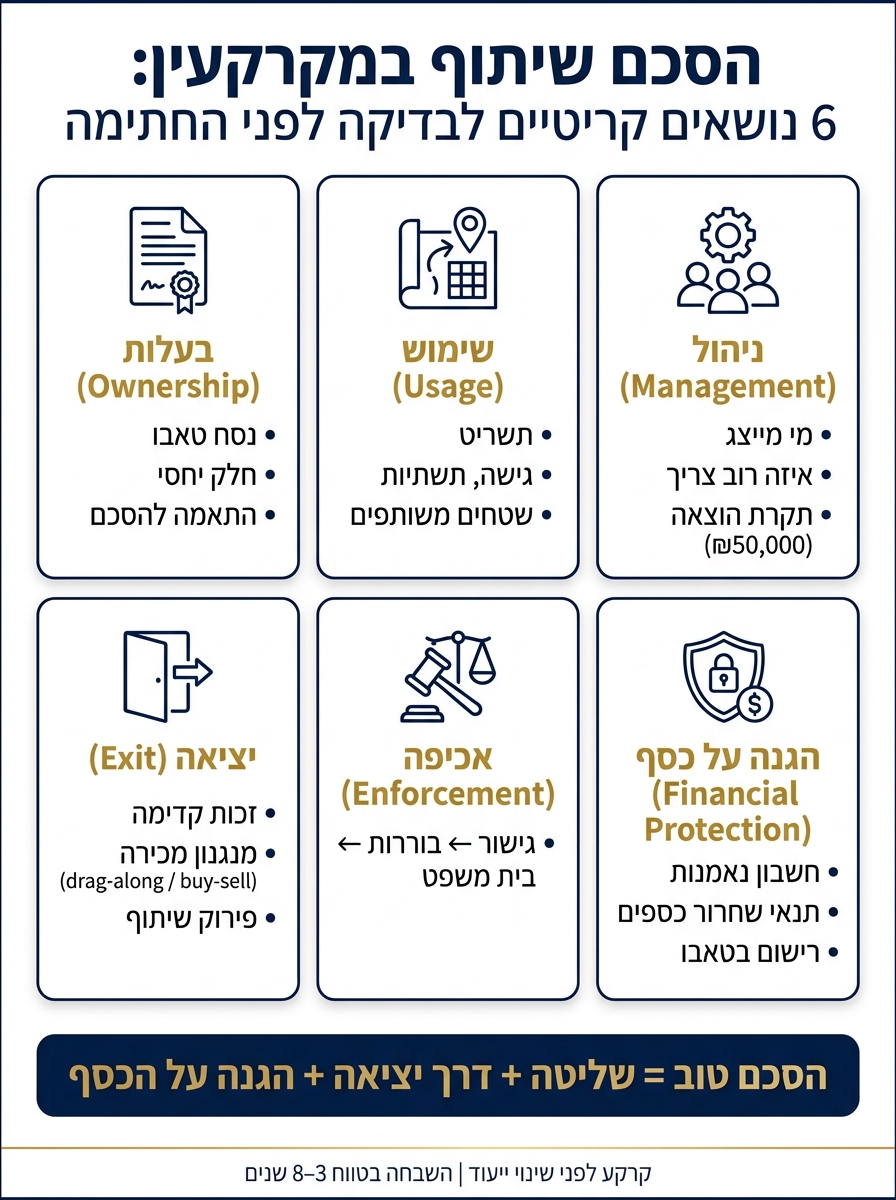
בקצרה, אני רוצה לראות בהסכם שיתוף תשובות ברורות ל־6 שאלות:
- מה אני קונה בפועל – אחוז בעלות, תשריט שימוש, זכויות מעבר
- מי מחליט – ניהול, הצבעות, גבולות סמכות
- מי משלם ועל מה – אגרות, מיסים, תחזוקה, הוצאות משפט
- איך מוכרים או יוצאים – זכות קדימה, מנגנון מכירה, לוחות זמנים
- מה קורה בסכסוך – גישור, בוררות, בית משפט
- האם זה רשום ומגובה – טאבו, נאמנות, מסמכים, מימון
אם אחד מהחלקים האלה לא כתוב טוב, גם השקעה שנראית מסודרת יכולה להיתקע לשנים. זה נכון במיוחד בקרקע לפני שינוי ייעוד, כשיש פער בין מה שרשום בטאבו לבין מה שכל צד חושב שהוא קיבל.
| נושא | מה אני בודק מהר |
|---|---|
| בעלות | נסח טאבו, חלק יחסי, התאמה להסכם |
| שימוש | תשריט, גישה, תשתיות, שטחים משותפים |
| ניהול | מי מייצג, איזה רוב צריך, תקרת הוצאה |
| יציאה | זכות קדימה, מנגנון מכירה, פירוק שיתוף |
| אכיפה | גישור/בוררות, סעדי הפרה |
| הגנה על כסף | חשבון נאמנות, תנאי שחרור כספים |
מי שבוחן עסקה דרך קליימקס נדל״ן צריך לזכור דבר פשוט: מדובר בקרקע עם השבחה בטווח של 3–8 שנים בלבד, ולכן הסכם השיתוף צריך לשרת את התקופה הזו בצורה ברורה, בלי אזורים אפורים. במקרים כאלה, ליווי משפטי של משרד עו״ד שובלי ושות’ או עו״ד אסף שובלי יכול לעזור בבדיקה של הסעיפים לפני חתימה.
מכאן, אני ניגש לעיקר: לא לחפש הבטחות, אלא לבדוק אם ההסכם נותן לי שליטה, דרך יציאה, והגנה על הכסף.
הסכם שיתוף במקרקעין: מה לבדוק לפני החתימה
מה הסכם שיתוף אומר לפי חוק המקרקעין הישראלי
מי שמבצע השקעה במקרקעין לא קונה "פינה" מסומנת בשטח, אלא אחוז מתוך כל החלקה. בגלל זה, הסכם השיתוף הוא המסמך שמתרגם את הזכות הזו לחיים עצמם. הוא קובע איך משתמשים בקרקע, איך מנהלים אותה, ואיך מתנהלים בין השותפים עד שיהיה שינוי ייעוד.
לפי סעיף 29 לחוק המקרקעין, תשכ״ט-1969, שותפים במקרקעין יכולים להסדיר ביניהם את ניהול הקרקע, השימוש בה, וחלוקת הזכויות והחובות. במילים פשוטות: ההסכם קובע את כללי המשחק כל עוד הקרקע עדיין מוחזקת במשותף. אם ההסכם נרשם בטאבו, הוא עשוי לחייב גם מי שיצטרף בעתיד כשותף. מכאן מגיעה השאלה המעשית: איך מחלקים שימוש, ניהול, וגם יציאה מההשקעה בפועל.
בעלות משותפת מול זכויות שימוש מוגדרות
הרישום בטאבו מראה אחוז בעלות בלתי מסוים. הוא לא מצביע על שטח מסוים על המפה, ולא אומר "זה החלק שלך". כאן נכנס הסכם השיתוף: הוא יכול לכלול תשריט הקצאה שמסביר איך השותפים מחלקים ביניהם את השימוש בקרקע בפועל.
זה חשוב, אבל גם כאן צריך לדייק. הקצאת השימוש מחייבת רק בין השותפים עצמם. היא לא יוצרת חלוקה רשומה בטאבו, ולא הופכת את הקרקע לחלקות נפרדות.
ההבדל בין הסכם שיתוף לאיחוד וחלוקה ואישור תכנוני
כאן הרבה אנשים מתבלבלים, ובצדק. השמות דומים, אבל מדובר בדברים שונים לגמרי.
פרצלציה או איחוד וחלוקה הם הליכים תכנוניים שמתנהלים מול רשויות התכנון. הם יכולים ליצור חלקות רשומות חדשות ולשנות את רישום החלקות בטאבו. הסכם שיתוף, לעומת זאת, הוא הסכם פרטי בין שותפים. הוא לא מחליף את ההליך התכנוני, ולא מקצר אותו.
| מושג | מה הוא עושה | מה הוא לא עושה |
|---|---|---|
| חלק בלתי מסוים בטאבו | מגדיר אחוז בעלות בחלקה | לא מסמן שטח פיזי |
| הסכם שיתוף | קובע כללי ניהול, שימוש ויציאה | לא מפצל רישום ולא מעניק זכויות בנייה |
| פרצלציה / איחוד וחלוקה | יוצרת חלקות נפרדות עם רישום עצמאי | דורשת אישורי תכנון – לא מושגת בחוזה פרטי |
בקרקע שלפני שינוי ייעוד, הסכם השיתוף הוא בעצם מסגרת ביניים. הוא מסדיר את היחסים בין המשקיעים עד להשלמת ההליכים התכנוניים והרישומיים הרשמיים. אחרי שמבינים את הבסיס המשפטי הזה, אפשר לעבור לסעיפים עצמם ולבדוק מה ההסכם כולל בפועל.
sbb-itb-656f529
סעיפים לבדיקה לפני החתימה
אחרי הבסיס המשפטי, מגיעים לסעיפים שקובעים אם ההסכם עובד על הנייר בלבד או גם בשטח.
פרטי הנכס, מצב תכנוני והקצאת שימוש
הבדיקה הראשונה צריכה לענות על שאלה פשוטה: האם ההסכם מגן על המשקיע, או רק מתאר את הקרקע. קודם כול, צריך לזהות את הקרקע במדויק ולוודא שמסמכי ההסכם תואמים לרישום. במקביל, חשוב לבדוק שצורפו מסמכי תכנון בתוקף, תוכניות בהכנה והתנגדויות רלוונטיות. כל אחד מאלה עלול לעכב את קידום הייעוד או לפגוע בלוחות הזמנים.
כדאי לבדוק גם אם צורף תשריט הקצאה חתום, והאם הוא כולל מודד מוסמך, זכויות מעבר ומסדרונות תשתית. התשריט צריך להתאים גם להסכם וגם למצב התכנוני בפועל. למה זה קריטי? כי מחלוקת על גבולות שימוש, מעבר או תשתיות יכולה להפוך מהר מאוד לסכסוך.
מכאן עוברים לנקודה לא פחות חשובה: מי מנהל את הקרקע, ואיך מתקבלות החלטות ביום־יום.
ניהול, הוצאות וכללי קבלת החלטות
ההסכם צריך לקבוע שלושה דברים בצורה ברורה:
- מי מוסמך לייצג את השותפים, ומה גבולות הסמכות שלו
- מה התקרה להתחייבות כספית מעל ₪50,000 בלי אישור ברוב מיוחד
- מהי חובת הדיווח התקופתית על התקדמות והוצאות
אם אדם אחד יכול להתחייב בשם הקבוצה בלי פיקוח, הדרך לאובדן שליטה עלולה להיות קצרה מאוד.
את ההוצאות השוטפות, החריגות והחד־פעמיות – כולל אגרות תכנון, מדידות, ארנונה, היטל השבחה, מיסים והוצאות משפטיות – נהוג לחלק לפי החלק היחסי בבעלות.
גם לכללי ההצבעה יש השפעה ישירה על הכוח של כל משקיע:
| כלל הצבעה | מתי מתאים | השפעה מעשית למשקיע |
|---|---|---|
| רוב רגיל | החלטות שוטפות וניהול יומיומי | מהיר ויעיל, אבל פחות מגן על מיעוט |
| רוב מיוחס | החלטות חריגות, התחייבויות מהותיות ושינויים תכנוניים | מאזן בין יעילות להגנה |
| אחדות דעים | שינויים יסודיים בהסכם | מגינה מאוד על כל שותף, אבל עלולה ליצור שיתוק |
אחרי שמסדירים ניהול והוצאות, צריך לקבוע גם איך יוצאים מהשותפות בלי להיתקע.
זכויות מכירה, מגבלות העברה וכללי יציאה
זכות קדימה מחייבת שותף שרוצה למכור להציע קודם את חלקו לשותפים האחרים, באותם תנאים ובאותו מחיר, לפני פנייה לצד שלישי. בלי מנגנון יציאה ברור, גם שותף יחיד עלול להפוך לגורם חוסם שמשבית את כל המהלך.
יש שני מנגנונים מרכזיים שנועדו למנוע מצב כזה. הראשון הוא מנגנון מכירה כפויה מוסכמת (drag-along), שמאפשר מכירה כוללת של הנכס לפי תנאים שנקבעו מראש. השני הוא מנגנון הצעת רכישה הדדית (buy-sell), שמבוסס על הצעת רכישה בין השותפים. תניית אי־העברה מוגבלת בדרך כלל ל־5 שנים, ולכן הניסוח של מנגנוני היציאה חייב להיות מדויק.
כך נראה ההבדל בין נוסח בסיסי לנוסח שמגן יותר:
| היבט | הסכם מינימלי | הסכם מנוסח היטב |
|---|---|---|
| בהירות יציאה | לא מוגדרת, ותלויה בהסכמה רגעית | מנגנון ברור עם לוחות זמנים |
| הגנת מיעוט | מוגבלת מאוד | שמאות עצמאית ואישור ברוב מיוחד לפני מכירה כפויה |
| גמישות תיקון | שינויים מהותיים עלולים לפגוע במשקיעי מיעוט | תיקוני ליבה דורשים הסכמה רחבה |
לא פחות חשוב מאופן היציאה הוא הדרך שבה ההסכם מטפל במחלוקות ובפירוק השיתוף.
זכויות שימוש, מסלולי יציאה, פירוק שיתוף ויישוב מחלוקות בפועל
גם אחרי שמחלקים את השימוש ואת הניהול, בקרקעות שמוחזקות בשיתוף בין שותפים רבים – לפעמים עשרות משקיעים – ההסכם חייב לתת מסגרת ברורה לתקופה שבין הרכישה לבין שינוי הייעוד. בשלב הזה מגיעה השאלה המעשית: איך שומרים על השימוש, איך יוצאים מההשקעה, ואיך פותרים מחלוקות בלי להיתקע.
זכויות שימוש ותשתיות משותפות
ההסכם צריך להגדיר זכויות שימוש בלעדיות לצד שטחים משותפים. זה כולל דרכי גישה, מעברים, חניות ותשתיות מים, חשמל וביוב.
גישה: ההסכם צריך לקבוע זכויות מעבר שמונעות חסימה פיזית. במילים פשוטות, אי אפשר להשאיר את נושא הגישה באוויר. אם אחד השותפים חוסם את דרך הגישה, ההסכם צריך לאסור זאת במפורש ולהטיל עליו את עלות הפינוי.
תחזוקה: העלויות השוטפות מתחלקות לפי אחוז הבעלות, במסגרת תקציב שנתי ותשלום חודשי. כדאי להפריד בין תיקונים שוטפים לבין שדרוגי תשתית, כמו סלילה, שדורשים רף הצבעה גבוה יותר. אחרת, הוצאה שגרתית והוצאה כבדה ייכנסו לאותו סל – וזה מתכון לחיכוך.
הפרה: אם אחד השותפים חורג מזכויותיו או יוצר הפרעה לאחרים, ההסכם צריך לכלול מנגנון של פיצוי, תיקון והסרת המפגע. בלי סעיף כזה, גם הפרה קטנה יכולה להתגלגל לסכסוך ארוך.
כדי שההסדר יעבוד גם בהמשך, צריך לקבוע כבר עכשיו גם מסלול יציאה וגם דרך מסודרת ליישוב מחלוקות.
מסלולי יציאה ופירוק שיתוף
יש שני מסלולי יציאה מרכזיים שמתאימים לשלב הזה:
| מסלול יציאה | משך טיפוסי | שליטה בתהליך | השפעה על משקיע מיעוט |
|---|---|---|---|
| מכירת המקרקעין בשלמותם | לרוב ארוך יותר, מותאם לאבני דרך תכנוניות | גבוהה לקבוצה | בדרך כלל חיובית – כולם מקבלים חלק יחסי מתמורה מלאה |
| פירוק שיתוף בבית משפט | ארוך מאוד | נמוכה | עלול להסתיים בתוצאה פחות מיטבית |
סעיף 37 לחוק המקרקעין נותן לכל שותף זכות לדרוש פירוק שיתוף בכל עת. אפשר לקבוע בהסכם תקופת מניעה מוגבלת, אבל אחרי שלוש שנים בית המשפט רשאי לצוות על פירוק אם זה צודק בנסיבות העניין. לכן, ההסכם יכול לעצב את מסלולי היציאה המועדפים, אבל הוא לא יכול לחסום לתמיד פנייה לבית המשפט.
גישור, בוררות והליכים משפטיים
כשמחלוקת כבר פורצת, ההסכם צריך לקבוע מסלול ברור ומדורג לפתרון. לא מסלול מעורפל, אלא סדר עבודה ברור.
| כלי | מתאים ל… | משך משוער | רמת עלות יחסית |
|---|---|---|---|
| גישור | סכסוכי תיאום ויחסים, כמו תחזוקה או עיתוי מכירה | שבועות–חודשים | נמוכה |
| בוררות | מחלוקות משפטיות וטכניות, כמו פרשנות הסכם או שמאות | חודשים | בינונית |
| בית משפט | תרופות סטטוטוריות, פירוק שיתוף וצדדים שלישיים | שנים | גבוהה |
הגישור גמיש ומהיר יחסית, אבל הוא לא מחייב אלא אם הפך להסכם חתום. הבוררות נותנת החלטה סופית ומחייבת, ולכן היא מתאימה כשצריך גורם מקצועי שיכריע. בית משפט נשאר למסגרות שבהן הצד השני מסרב להליך מוסכם, או כשצריך צו סטטוטורי.
גם הניסוח של סעיף יישוב המחלוקות קובע הרבה. ההסכם צריך להגדיר מדרג ברור: גישור, אחריו בוררות, ולבסוף פנייה לבית משפט. בנוסף, כדאי לקבוע מראש מי ממנה את המגשר או את הבורר. כששלושת הרבדים האלה מוסדרים כמו שצריך – שימוש, יציאה ומחלוקות – קטן הסיכוי לשיתוק, ונשמרת היכולת של המשקיע לממש ערך לפני שינוי הייעוד. כדי שהמנגנון יעבוד גם מול צדדים שלישיים וגם מול גורמי מימון, הוא צריך להתאים לרישום ולמבנה המשפטי של העסקה.
רישום, מימון והגנות למשקיע
רישום הסכם שיתוף בטאבו
אחרי שמגדירים שימוש, יציאה ודרך טיפול במחלוקות, מגיע שלב חשוב: לעגן את ההסכם מול הטאבו ומול צדדים שלישיים. רישום הסכם שיתוף בטאבו אינו חובה, אבל בפועל הוא נותן להסדר משקל גדול יותר מול קונים, בנקים וגורמים אחרים. הוא גם מצמצם חיכוכים כשמגיעים למכירה או לשעבוד. בקיצור, זה מה שסוגר את הפינה בין מה שנכתב בהסכם לבין מה שמופיע כלפי חוץ.
| שלב הרישום | הסיכון כשמדלגים עליו |
|---|---|
| ניסוח הסכם שיתוף מפורט ומתואם עם נסח הטאבו הקיים | זכויות שימוש לא ברורות וקושי לאכוף מול צדדים חדשים |
| חתימת כל השותפים בפני עורך דין, כולל אישורים תאגידיים | ספק לגבי תוקף ההסכם והסמכת החותמים |
| הגשת בקשה לרישום, עותק חתום של ההסכם, אישורי מסים, אישורי עירייה ותשריט חתום על ידי מודד וכל הבעלים | עיכוב בהשלמת הרישום וחשיפה למחלוקות מורכבות בין שותפים |
| קבלת אישור הרישום והפצת נסח טאבו מעודכן לכל המשקיעים | חוסר ודאות לגבי מעמד ההסכם מול בנקים וצדדים שלישיים |
חשוב לשים לב: רישום הסכם שיתוף לא נחשב בדרך כלל לעסקה במקרקעין לצורכי מס, כל עוד הוא לא משנה את היקף הזכויות. משם, השאלה הבאה היא איך הרישום הזה משפיע על מימון.
מימון בעסקאות קרקע משותפות
בנקים מסתכלים על קרקע משותפת כעל בטוחה מורכבת יותר מנכס שיש לו בעלים אחד. הם רוצים להבין מי מחליט, איך יוצאים מהשותפות, ומה קורה כשצריך להזרים כסף נוסף. במילים פשוטות, אותם סעיפים ששומרים על סדר בין השותפים הם גם הסעיפים שעוזרים לבנק להרגיש נוח יותר עם העסקה.
רישום מסודר עוזר לבנק להבין את מבנה הזכויות, אבל זה לא הדבר היחיד שמעניין אותו. ברוב המקרים, הוא בודק בעיקר שליטה, יציאה ומנגנוני הון.
הסעיפים שמשפיעים ישירות על איכות הבטוחה הם:
- הגדרת זכויות שימוש בלעדיות לכל משקיע
- סף הצבעה לאישור עסקאות מהותיות, כמו שעבוד הקרקע
- מנגנון מסודר לטיפול במשקיע שאינו עומד בקריאות הון
כשההסכם קובע מראש מה עושים עם שותף שלא עומד בקריאות הון, נוצר יותר סדר. מבחינת הבנק, זה אומר שהעסקה לא תיתקע בגלל גורם אחד.
הגנות משפטיות ותפקיד המבנה המקצועי
אחרי הרישום והמימון, נשאר נושא אחד שלא כדאי לזלזל בו: ההגנה על כספי המשקיע. שני כלים מרכזיים שומרים עליו ברמה המשפטית: חשבון נאמנות וייצוג על ידי עורך דין מנוסה בהסכמי שיתוף.
בעסקאות קרקע משותפות, כספי הרכישה מופקדים בחשבון נאמנות של עורך הדין. הכסף לא משתחרר סתם כך, אלא רק לפי תנאים שהוגדרו מראש – למשל רישום הערת אזהרה או השלמת בדיקות הבעלות. זה יוצר מסגרת ברורה, ומקטין מצב שבו כסף עובר לפני שהבדיקות והמסמכים הושלמו.
ליווי משפטי וחשבון נאמנות מצמצמים סיכון, משום שכספי הרכישה משתחררים רק לאחר השלמת הבדיקות והרישום.
סיכום: מה לבדוק לפני שמתחייבים לבעלות משותפת בקרקע
לפני שחותמים על הסכם שיתוף, שווה לעצור רגע ולבדוק דבר פשוט: האם ברור לי בדיוק מה אני קונה, ומה קורה אם משהו משתבש? אם התשובה לא חד-משמעית, כנראה שההסכם עוד לא סגור כמו שצריך. בסוף, כל בדיקה חוזרת לאותה נקודה: האם ההסכם שומר על המשקיע גם אחרי החתימה, לא רק ביום העסקה.
לפני חתימה, צריך לבדוק:
- בעלות
- הקצאת שימוש
- מנגנון ניהול
- חלוקת הוצאות
- כללי יציאה
- יישוב מחלוקות
כשהבסיס החוזי ברור, מגיעה השאלה הבאה: איך ההסכם הזה עובד בפועל לאורך זמן, במיוחד בקרקע לפני שינוי ייעוד. במצב כזה, ההסכם קובע עד כמה השותפים יכולים לפעול יחד עד להשלמת הליכי התכנון. הסכם טוב לא עוסק רק בתכנון העתידי. הוא גם מונע קיפאון, סכסוכים ואובדן שליטה בתקופת הביניים. ההסכם הוא קו ההגנה המרכזי של המשקיע.
ובפועל, ההגנה לא נשענת רק על נוסח משפטי. היא נוצרת כשכל חלקי העסקה מסודרים מראש: גם הרישום, גם הכסף, וגם הייצוג. רישום בטאבו, חשבון נאמנות וייצוג משפטי מנוסה הם חלק בלתי נפרד ממבנה העסקה, לא משהו שמוסיפים ברגע האחרון.
FAQs
האם הסכם שיתוף מגן גם מול קונה עתידי?
כן, הסכם שיתוף יכול להגן גם מול קונה עתידי, אבל יש כאן תנאי חשוב: הוא צריך להיות רשום בטאבו.
ברגע שההסכם נרשם, הוא לא נשאר רק בין השותפים שחתמו עליו. הוא מחייב גם צדדים שלישיים וגם שותפים עתידיים. במילים פשוטות, מי שנכנס בהמשך לנכס נכנס גם למסגרת שכבר נקבעה.
בלי רישום, התמונה עלולה להסתבך. במקרה כזה, יכולה להיווצר אי-ודאות משפטית, והתנאים שסוכמו בין השותפים המקוריים לא תמיד יחולו באותה צורה מול קונה חדש.
מה קורה אם שותף מסרב למכור או לשלם?
אם שותף מסרב למכור או לשלם, נקודת המוצא די פשוטה: הסכם השיתוף אמור לקבוע מראש איך יוצאים מהשותפות, איך פותרים מחלוקות, ומה נחשב טריגר לפירוק שיתוף.
כשאין הסכמה בין הצדדים, לכל שותף יש בדרך כלל זכות רחבה לדרוש פירוק שיתוף. זה בדיוק המנגנון שנועד למנוע מצב שבו נכס "תקוע" בגלל צד אחד שלא משתף פעולה.
במקרים מסוימים, בית המשפט יכול להורות על מכירת הנכס במכרז פומבי. במקרים אחרים, הוא עשוי לקבוע מסלול פירוק לפי שומה, כולל רכישה פנימית של אחד השותפים את חלקו של האחר, או חלוקה בעין – הכול לפי נסיבות המקרה ואופי הנכס.
לעיתים משתמשים גם בחשבון נאמנות. הרעיון פשוט: הכספים משתחררים רק אם התקיימו מראש התנאים שנקבעו. זה כלי שיכול לצמצם חיכוך ולמנוע ויכוחים מיותרים סביב התשלום או העברת הזכויות.
האם אפשר לקבל מימון על קרקע בבעלות משותפת?
כן, אפשר לקבל מימון בנקאי על קרקע בבעלות משותפת. אבל כאן אין מקום ל"בערך". צריך תכנון פיננסי מדויק ולעמוד בכללי הבנק.
ברוב המקרים, הבנק יבקש הסכם שותפות רשום ומפורט. ההסכם צריך להגדיר בצורה ברורה את הזכויות, החובות והגבולות של כל שותף. בלי מסמך מסודר, העסקה עלולה להיתקע עוד לפני שלב האישור.
מבחינת היקף המימון, בדרך כלל אפשר לקבל עד 70% משווי הקרקע, לפי הערכת שמאי או מחיר הרכישה – הנמוך מביניהם.
אבל יש כאן נקודה חשובה: בנק ישראל מגביל משכנתה ל-50% מערך הנכס כאשר מדובר בנכס להשקעה או ברכישת בית שני.


