
מה חשוב לדעת?
השקעה בקרקעות כרוכה בהבדלים משמעותיים במיסוי בין קרקע חקלאית לקרקע מופשרת:
- קרקע חקלאית: מס רווחי הון של 25% בלבד על הרווח הריאלי.
- קרקע מופשרת: נוסף למס רווחי הון (25%), יש לשלם גם היטל השבחה שיכול להגיע עד 50% מעליית הערך.
מה משפיע על המס?
- קרקע חקלאית מיועדת לשימושים חקלאיים בלבד, עם סיכון להפקעה במקרה של שינוי ייעוד.
- קרקע מופשרת מאפשרת בנייה, אך כרוכה בעלויות גבוהות יותר, כולל מסים נוספים.
דגשים חשובים:
- בדקו אם הקרקע בבעלות פרטית או מוחכרת מרמ"י.
- תכנון מס נכון יכול להפחית עלויות משמעותיות.
- שינויים במיסוי צפויים בשנת 2026, כולל מס חדש על קרקעות פנויות.
השבחה בטווח של 3–8 שנים בלבד היא אפשרות ריאלית דרך קליימקס נדל״ן, המספקת ליווי מקצועי וממוקד.
מס רווחי הון על קרקע חקלאית
בהמשך לניתוח ההבדלים בין קרקע חקלאית לקרקע מופשרת, נתמקד כעת באופן שבו מחושב מס רווחי ההון על קרקע חקלאית, תוך התייחסות לפרטים חשובים שכבר הוזכרו.
איך מחשבים מס על קרקע חקלאית?
מס רווחי הון על קרקע חקלאית מחושב על בסיס הרווח הריאלי, כלומר ההפרש בין המחיר המתואם לאינפלציה לבין מחיר המכירה. הנוסחה היא: רווח חייב במס = (מחיר מכירה – מחיר רכישה מותאם – הוצאות מוכרות) × 25%.
לדוגמה, אם רכשתם קרקע בשנת 2010 ב-1,000,000 ש״ח, ומקדם האינפלציה עד למכירה עומד על 1.5, מחיר הרכישה המתואם יהיה 1,500,000 ש״ח. אם מכרתם את הקרקע ב-5,000,000 ש״ח, הרווח הריאלי יעמוד על 3,500,000 ש״ח, והמס (25% ליחידים) יהיה 875,000 ש״ח.
הוצאות מוכרות: ניתן לכלול הוצאות כמו עלויות רכישה (נוטריון, דמי תיווך עד 5%), שיפורים קבועים (כגון מערכות השקיה או גידור עם קבלות), ותשלומי ארנונה. חשוב לשמור על חשבוניות, שכן רשות המסים מכירה רק בהוצאות שמעלות את ערך הקרקע באופן קבוע.
הנחות והקלות במס על קרקע חקלאית
בעלי קרקעות חקלאיות יכולים ליהנות מהקלות שונות:
- פטור עד 2 דונם: קרקעות בשימוש חקלאי אישי, אם הוחזקו מעל שנתיים.
- פטור מלא: עבור קרקע בשימוש חקלאי רציף, בתנאי שהמוכר מחזיק באישור מעמד חקלאי ממשרד החקלאות.
- הקלה חלקית: על מכירות מתחת ל-1,500,000 ש״ח (מותאם לאינפלציה, עדכון 2026).
בנוסף, ישנה הקלה ליניארית לקרקעות שנרכשו לפני 2014: המרכיב האינפלציוני מופחת באופן יחסי לשנות ההחזקה, כך שהמס נגבה רק מהרווח הריאלי. לדוגמה, אם הקרקע הוחזקה 20 שנה לפני 2014, ניתן לקבל 100% הקלה על המרכיב האינפלציוני, מה שמוביל לשיעור מס אפקטיבי של 10-15% בלבד במקום 25%.
דוגמת חישוב מס על קרקע חקלאית
נניח שרכשתם קרקע בשנת 2016 ב-1,000,000 ש״ח ומכרתם אותה ב-2026 ב-5,000,000 ש״ח, עם התאמה של 20% למדד:
- עלות מותאמת: 1,000,000 ש״ח × 1.20 = 1,200,000 ש״ח.
- רווח גולמי: 5,000,000 ש״ח – 1,200,000 ש״ח = 3,800,000 ש״ח.
- ניכוי שיפורים (200,000 ש״ח): רווח נקי 3,600,000 ש״ח.
- הקלה ליניארית (הפחתה של 20%): 2,880,000 ש״ח חייב במס.
- מס סופי: 720,000 ש״ח (25%), מה שמוביל לשיעור אפקטיבי של 14.4%.
יש להגיש טופס 1301 תוך 60 יום ממועד המכירה, בצירוף המסמכים הנדרשים: חוזה מכירה, שטר רכישה, טבלת התאמה למדד, קבלות שיפורים ואישור שימוש חקלאי. החל משנת 2024, ההגשה מתבצעת באופן דיגיטלי בלבד באתר רשות המסים.
sbb-itb-656f529
מס רווחי הון על קרקע מופשרת
לאחר שהבנו את היבטי המיסוי על קרקע חקלאית, הגיע הזמן להתעמק במיסוי קרקע מופשרת. כשמשנים את ייעוד הקרקע מחקלאי למופשר (כמו למגורים או לתעשייה), חישוב המס הופך למורכב יותר. כאן נכנס לתמונה מרכיב חשוב נוסף – היטל השבחה. זהו תשלום נפרד שיכול להגיע לסכומים גבוהים במיוחד.
איך מחשבים מס על קרקע מופשרת?
כדי לחשב את המס, מתחילים בחישוב הרווח הריאלי – ההפרש בין מחיר המכירה למחיר הרכישה המותאם לאינפלציה, תוך ניכוי הוצאות מוכרות.
בקרקע מופשרת יש שלב נוסף: הפרדת עליית הערך שנובעת מההפשרה מהרווח הראשוני. הרווח הריאלי ממוסה בשיעור של 25% ליחידים (או 30% לחברות החל מ-2024). זאת, לאחר שמחלקים את הרווח החייב במס לבין זה החייב בהיטל השבחה.
בנוסף, הוצאות תכנון כמו שכר אדריכלים, אגרות תכנון והגשת תוכניות (בין ₪50,000 ל-₪200,000 בממוצע) ניתנות לניכוי ממס רווחי ההון. עם זאת, הן אינן מקוזזות מהיטל ההשבחה.
הקלות במס והיטל השבחה על קרקע מופשרת
היטל השבחה הוא תשלום חובה שמבוצע לוועדה המקומית לתכנון ובנייה. הוא מחושב על בסיס 50% מעליית הערך שנובעת מההפשרה. בניגוד למס רווחי ההון, שמתחשב ברווח הריאלי, היטל ההשבחה מבוסס על ההפרש הנומינלי בין שווי הקרקע לפני ואחרי ההפשרה, בלי להתחשב באינפלציה. לדוגמה:
- אם הקרקע שווה ₪2,000,000 כקרקע חקלאית ו-₪12,000,000 לאחר ההפשרה, עליית הערך היא ₪10,000,000.
- היטל ההשבחה במקרה זה יעמוד על ₪5,000,000 (לפני ניכוי הוצאות תכנון).
ישנם פטורים מסוימים מהיטל השבחה, למשל עד 4 יחידות דיור חדשות (נכון ל-2025) או פטור מלא אם הבנייה מתבצעת תוך 5 שנים מקבלת ההיתר. כמו כן, ניתן לקזז חלק מהיטל ההשבחה מול מס רווחי ההון, מה שמפחית את הנטל הכספי הכולל.
נקודה חשובה: בשנת 2023, בית המשפט העליון קבע כי גם במקרה של מכירה לפני קבלת היתר בנייה, היטל ההשבחה יחול אם התוכנית כבר אושרה.
דוגמת חישוב מס על קרקע מופשרת
נניח שרכשתם קרקע חקלאית ב-2021 במחיר של ₪1,000,000 ומכרתם אותה ב-2026 במחיר של ₪10,000,000 לאחר אישור ההפשרה. אם ניקח בחשבון עלייה של 15.9% במדד המחירים לצרכן (כ-3% בשנה), מחיר הרכישה המותאם יהיה ₪1,159,000. כך, הרווח הריאלי הכולל יעמוד על כ-₪8,841,000.
כעת, נחלק את הרווח לשני חלקים:
- רכיב החייב בהיטל השבחה.
- רכיב החייב במס רווחי הון.
בהנחה ששווי הקרקע לפני ההפשרה היה ₪3,000,000 ואחריה ₪10,000,000, עליית הערך מההפשרה היא ₪7,000,000. היטל ההשבחה (50%) יעמוד על ₪3,500,000, ולאחר הוצאות תכנון של ₪50,000, הוא יירד ל-₪3,450,000.
הרווח הנותר לחישוב מס רווחי ההון יהיה ₪1,841,000 (₪8,841,000 פחות ₪7,000,000). על סכום זה יחול מס בשיעור 25%, כלומר כ-₪460,250. בסך הכול, המס הכולל – מס רווחי ההון והיטל ההשבחה – יעמוד על כ-₪3,910,250, שהם כ-39% ממחיר המכירה.
לוחות זמנים לתשלומים
- היטל השבחה: משולם לוועדה המקומית בדרך כלל תוך 3–5 שנים מאישור התוכנית או עם הוצאת היתר בנייה.
- מס רווחי הון: מדווח לרשות המסים באמצעות טופס 1301 תוך 40 יום ממועד המכירה (החל מ-2024, הדיווח יבוצע באופן דיגיטלי בלבד).
כדאי לשים לב גם להצעה מ-2026 להעלות את שיעור היטל ההשבחה ל-60% בפרויקטים שמעל 50 יחידות דיור.
ההפרדה בין הרווח הריאלי לעליית הערך מההפשרה מדגישה את ההבדלים הבולטים במיסוי, שיבואו לידי ביטוי בשלב הבא של הניתוח.
קרקע חקלאית לעומת קרקע מופשרת: השוואה ישירה
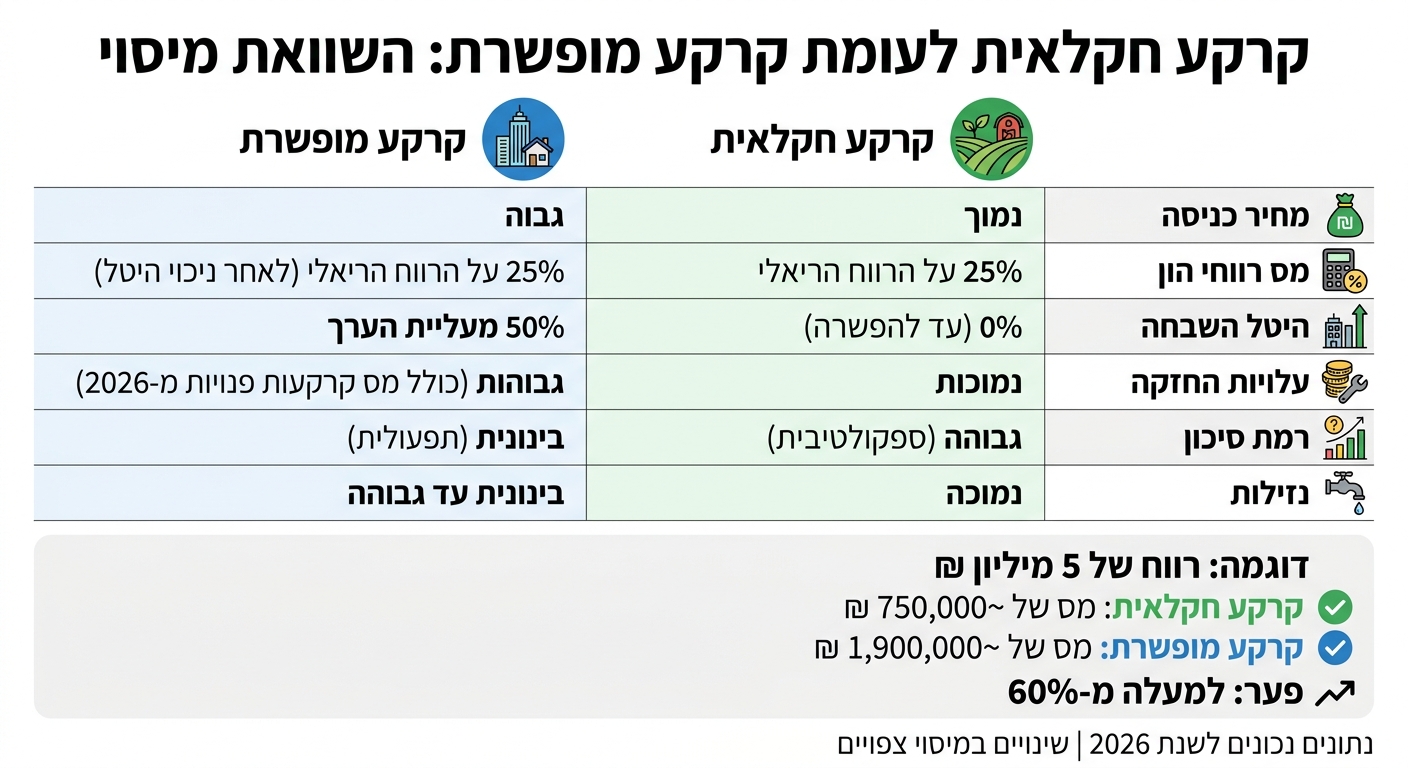
השוואת מיסוי קרקע חקלאית לעומת קרקע מופשרת
טבלת השוואת מיסוי
להלן השוואת מיסוי בין קרקע חקלאית לקרקע מופשרת:
| פרמטר | קרקע חקלאית | קרקע מופשרת |
|---|---|---|
| מחיר כניסה | נמוך | גבוה |
| מס רווחי הון | 25% על הרווח הריאלי | 25% על הרווח הריאלי (לאחר ניכוי היטל) |
| היטל השבחה | 0% (עד להפשרה) | 50% מעליית הערך |
| עלויות החזקה | נמוכות | גבוהות (כולל מס קרקעות פנויות מ-2026) |
| רמת סיכון | גבוהה (ספקולטיבית) | בינונית (תפעולית) |
| נזילות | נמוכה | בינונית עד גבוהה |
הטבלה מספקת מבט ברור על הבדלים במיסוי, עלויות וסיכונים בין שני סוגי הקרקעות. כעת נעמיק בהבנת היתרונות, החסרונות והשינויים הצפויים.
סיכונים ויתרונות של כל סוג קרקע
קרקע חקלאית מתאפיינת במחיר כניסה נמוך, מה שהופך אותה לאופציה נגישה יותר להשקעה. היתרון המשמעותי טמון בפוטנציאל הרווח שיכול להיות גבוה במקרה של הפשרה. עם זאת, מדובר בסיכון משמעותי: אין ודאות מתי ואם בכלל הקרקע תופשר, מה שמקשה על תכנון לטווח בינוני וקצר. בנוסף, הנזילות נמוכה, שכן קשה למכור קרקע חקלאית במהירות.
קרקע מופשרת, לעומת זאת, מספקת ודאות גבוהה יותר, שכן היא קרובה לשימוש למגורים או למכירה למפתחים. עם זאת, עלויות הכניסה גבוהות משמעותית, בעיקר בשל היטל ההשבחה, שמשולם מיד עם אישור תוכנית או הוצאת היתר בנייה. יתרה מכך, החל מ-2026, יתווסף מס על קרקעות מופשרות שלא נבנו עליהן, מה שמוסיף לעלויות ההחזקה.
שינויים צפויים במיסוי ועדכוני מדיניות ל-2026
השקעה בקרקע, בין אם חקלאית או מופשרת, מושפעת לא רק מהמצב הנוכחי אלא גם משינויים רגולטוריים שצפויים בעתיד הקרוב.
ב-2026 ייכנס לתוקף מס על קרקעות פנויות. מס זה יחול על קרקעות מופשרות למגורים שלא נבנו עליהן, מתוך כוונה לעודד בנייה מיידית או מכירה למפתחים. קרקעות חקלאיות שאינן מופשרות אינן כפופות למס זה, מה שמעניק להן יתרון מבחינת עלויות החזקה.
בנוסף, ישנה הצעה להגדיל את שיעור היטל ההשבחה ל-60% בפרויקטים הכוללים מעל 50 יחידות דיור. אם שינוי זה יאושר, הוא יעלה משמעותית את עלויות הפיתוח בפרויקטים גדולים, מה שעלול להשפיע על היתכנות כלכלית של פרויקטים מסוימים.
למשקיעים בקרקע מופשרת שאינם מתכננים לבנות מיד, העלויות החדשות עשויות לשנות את חישובי התשואה. ייתכן שקרקע חקלאית תהפוך לאופציה אטרקטיבית יותר עבור משקיעים לטווח ארוך, למרות הסיכון הגבוה הכרוך בה. חשוב לעקוב בקפידה אחר עדכוני מדיניות אלו, שכן הם יכולים לשנות את מאזן הרווחיות בין סוגי הקרקעות.
אסטרטגיות תכנון מס למשקיעים בקרקעות
עם עדכוני המיסוי הצפויים לקראת 2026, תכנון מס חכם הוא כלי מרכזי להגדלת הרווחיות מהשקעות בקרקעות.
כיצד להפחית או לדחות מס רווחי הון
השקעה חוזרת בנכס דומה תוך 18 חודשים מאפשרת דחיית מס משמעותית. לפי סעיף 48א’ לפקודת מס הכנסה, ניתן לדחות את תשלום המס על רווחי הון אם משקיעים את התמורה בנכס דומה תוך פרק זמן זה. לדוגמה, אם מכרתם קרקע חקלאית ב-4 מיליון ₪ במאי 2026 עם רווח של 2.5 מיליון ₪, ורכשתם קרקע מופשרת באזור המרכז בשווי 5 מיליון ₪ בתוך 18 חודשים, תוכלו לדחות את תשלום המס. לשם כך, יש להגיש טופס 155 ולנהל את ההשקעה דרך חשבון נאמנות.
בנוסף, הקלה לינארית מסייעת בהפחתת הרווח החייב במס על ידי התאמת עלות הקרקע לאינפלציה. קרקעות שהוחזקו מעל שנתיים עשויות לזכות בהפחתה משמעותית בנטל המס, ולעיתים אף בחיסכון של מאות אלפי שקלים. כך, תכנון לטווח ארוך יכול לשפר את הרווחיות.
תזמון המכירה הוא קריטי. מכירה לפני אישור תוכנית תחייב מס של 25% על הרווח, בעוד שאישור התוכנית עשוי לגרור היטל השבחה בגובה 50%. לכן, חשוב לתעד את עלויות הרכישה ולעדכן אותן לפי מדד תשומות הבנייה כדי להגדיל את בסיס הניכויים.
מעקב אחר שינויים במיסוי בשנת 2026 חיוני לניהול נכון של השקעות בקרקעות.
על מה לשים לב ב-2026
מיסוי על קרקעות פנויות ייכנס לתוקף ב-1 בינואר 2026 וישפיע על משקיעים שלא מתכננים לבנות באופן מיידי. המס, הנע בין 3% ל-10% מהשווי השנתי של קרקעות עירוניות שלא פותחו במשך יותר משנה, עלול להפחית משמעותית את התשואה ואף להפוך חלק מההשקעות לפחות משתלמות.
עלייה צפויה בהיטל ההשבחה בפרויקטים גדולים (מעל 50 יחידות דיור) עשויה להגיע עד ל-60%, מה שיכול להשפיע על הכדאיות הכלכלית של פרויקטים עתידיים. השקעה בקרקע חקלאית לפני הפשרה עשויה להיות פתרון חכם – רכישה בשיעור מס נמוך של כ-25% ומכירה מתוזמנת תוך 18 חודשים מאישור תוכנית. לפי נתוני 2025, נרשמה עלייה של כ-15% באישורי הפשרה באזור המרכז, מה שפותח הזדמנויות חדשות למשקיעים מיומנים.
כיצד קליימקס נדל״ן מסייעת למשקיעים בתכנון מס
קליימקס נדל״ן מתמחה בזיהוי קרקעות חקלאיות באזור המרכז לפני הפשרה, ומאפשרת למשקיעים ליהנות משיעורי מס נמוכים ותשואות גבוהות. החברה מציעה ייעוץ מס בשיתוף משרדי עורכי דין מובילים, כולל ליווי בתהליכי דחיית מס לפי כלל 18 החודשים והפעלת הקלה לינארית.
בנוסף, קליימקס נדל״ן מנהלת השקעות קבוצתיות במבנה משפטי שמאפשר דחיית מס באמצעות שותפויות, תוך שימוש בחשבון נאמנות וייצוג משפטי מלא. שיתוף הפעולה עם בנק מזרחי טפחות מעניק למשקיעים תנאי מימון מותאמים למבנה המס הרצוי.
כחלק מהיערכות לשנת 2026, קליימקס נדל״ן מסייעת בניהול סיכוני מס, בין היתר על ידי האצת תהליכי פיתוח ותזמון מכירות, כדי להימנע ממיסוי על קרקעות פנויות. החברה כבר סייעה ליותר מ-50 משקיעים להשיג תשואה ממוצעת של 25% נטו לאחר מס, וזכתה בחותם יציבות עסקית של BDI במשך שלוש שנים רצופות.
תכנון נכון בשילוב ייעוץ מקצועי יכול להוביל לניהול מס יעיל ולהגדלת הרווחים מהשקעות בקרקעות.
סיכום
כפי שראינו, ההבדלים במיסוי בין קרקע חקלאית לקרקע מופשרת הם משמעותיים ומשפיעים ישירות על הרווחיות של המשקיע. קרקע חקלאית, כאשר עומדים בתנאים מסוימים, מחויבת במס של 25% על הרווח הריאלי. לעומת זאת, קרקע מופשרת נושאת מס פרוגרסיבי והיטל השבחה, שמעלים את הנטל הכללי.
לדוגמה, רווח של 5 מיליון ₪ מקרקע חקלאית יחויב במס של כ-750,000 ₪, בעוד שבקרקע מופשרת המס יעלה לכ-1.9 מיליון ₪ – פער של למעלה מ-60%. נתונים כאלה מספקים למשקיעים כלי חשוב להערכת האפשרויות שלהם בהתאם לאופק ההשקעה ויכולת הסיכון האישית.
עם העלייה בהיטל ההשבחה הצפויה ב-2026, תכנון מס מדויק הפך לקריטי. תזמון נכון של מכירת קרקע חקלאית לפני הפשרתה עשוי להקטין את חבות המס באופן משמעותי ולשפר את התשואה.
קליימקס נדל״ן מספקת שירותים מקצועיים לזיהוי קרקעות חקלאיות באזור המרכז לפני הפשרה. החברה מציעה ליווי מקצועי הכולל ייעוץ משפטי ותנאי מימון מועדפים בשיתוף עם בנק מזרחי טפחות, כדי לעזור למשקיעים למקסם את התועלת מהשקעתם.
לסיכום, השקעה בקרקעות דורשת הבנה מעמיקה של ההשלכות המיסויות, תכנון מדויק וליווי מקצועי. הבחירה בין קרקע חקלאית למופשרת צריכה להיעשות מתוך הבנה של אופק ההשקעה, היכולת לשאת סיכונים והיעדים הכלכליים האישיים.
FAQs
מתי כדאי למכור – לפני ההפשרה או אחרי?
הבחירה אם למכור קרקע לפני ההפשרה או לאחריה היא שאלה של איזון בין שיקולים כלכליים לבין השלכות מס. מכירה לפני ההפשרה יכולה להפחית את מס רווחי ההון, אך מצד שני, המשמעות היא ויתור על עליית הערך שיכולה להתרחש לאחר שינוי הייעוד. מנגד, מכירה לאחר ההפשרה עשויה להניב רווחים גבוהים יותר, אך דורשת התמודדות עם מיסוי גבוה יותר.
כדי לקבל החלטה מושכלת, כדאי לפנות לייעוץ מקצועי שיבחן את מצב השוק ואת ההיבטים הפיננסיים הרלוונטיים.
אילו הוצאות מוכרות לניכוי במס?
כרגע, לא קיימים מקורות שמספקים מידע על הוצאות שמוכרות לניכוי במס. כדי לקבל מידע מעודכן ומדויק, כדאי לפנות לרשויות המס או להתייעץ עם מומחה בתחום המיסוי.
איך מס הקרקעות הפנויות ב-2026 ישפיע עליי?
נכון לעכשיו, אין מידע מעודכן לגבי ההשפעה האפשרית של מס הקרקעות הפנויות הצפוי בשנת 2026. לכן, קשה לקבוע בוודאות כיצד הוא עשוי להשפיע עליך או על השקעותיך.


