
אם אני רוצה להשקיע בקרקעות לפני הפשרה, הטעות הכי יקרה היא לשים יותר מדי כסף בעסקה אחת ובלי רזרבה.
מה שאני לוקח מהמאמר פשוט: אני מגדיר מראש כמה מההון אני מוכן לשים באפיק הזה, שומר 10%–20% בצד להוצאות נלוות, ומפזר את הכסף בין שלבי תכנון שונים לפי אופק של 3–8 שנים.
בקצרה, זה אומר:
- אני לא בודק רק מחיר קנייה – אני בודק שלב תכנון, סיכון, ונזילות
- אני מגביל חשיפה לקרקעות לכ־10%–30% מההון הפנוי להשקעה
- אני מחלק את ההון בין שלב מוקדם, ביניים ומתקדם
- אני בודק מסמכי מדיניות, סטטוס תכנוני, טאבו ושמאות
- אני מניח מראש שגם עיכוב של 2–3 שנים יכול לקרות
- אם יש מימון, אני בודק אם אני עומד בהחזר גם תחת לחץ
השורה התחתונה: אני לא בונה את ההחלטה על הבטחה, אלא על מסגרת ברורה: תקציב, פיזור, בדיקה משפטית ושמאית, ורק אז רכישה.
להמחשה מהירה, זו צורת החשיבה שהמאמר דוחף אליה:
| נושא | מה אני בודק |
|---|---|
| תקציב | כמה ₪ אני מקצה לקרקעות מתוך ההון הפנוי |
| רזרבה | 10%–20% בצד למס, עו״ד, פיתוח ובדיקות |
| פיזור | 3–4 חלקות ולא עסקה אחת |
| תכנון | חלוקה בין מוקדם, ביניים ומתקדם |
| מסמכים | מדיניות, תב"ע, פרוטוקולים, טאבו |
| שמאות | שווי נוכחי, לא רק חלום על הפשרה |
| מימון | עמידות בהחזרים אם יש עיכוב ועליית ריבית |
אם אני עובד עם גורם מלווה, המאמר מזכיר את קליימקס נדל״ן, עם השבחה בטווח של 3–8 שנים בלבד, לצד ייצוג של משרד עו״ד שובלי ושות’ בהובלת עו״ד אסף שובלי.
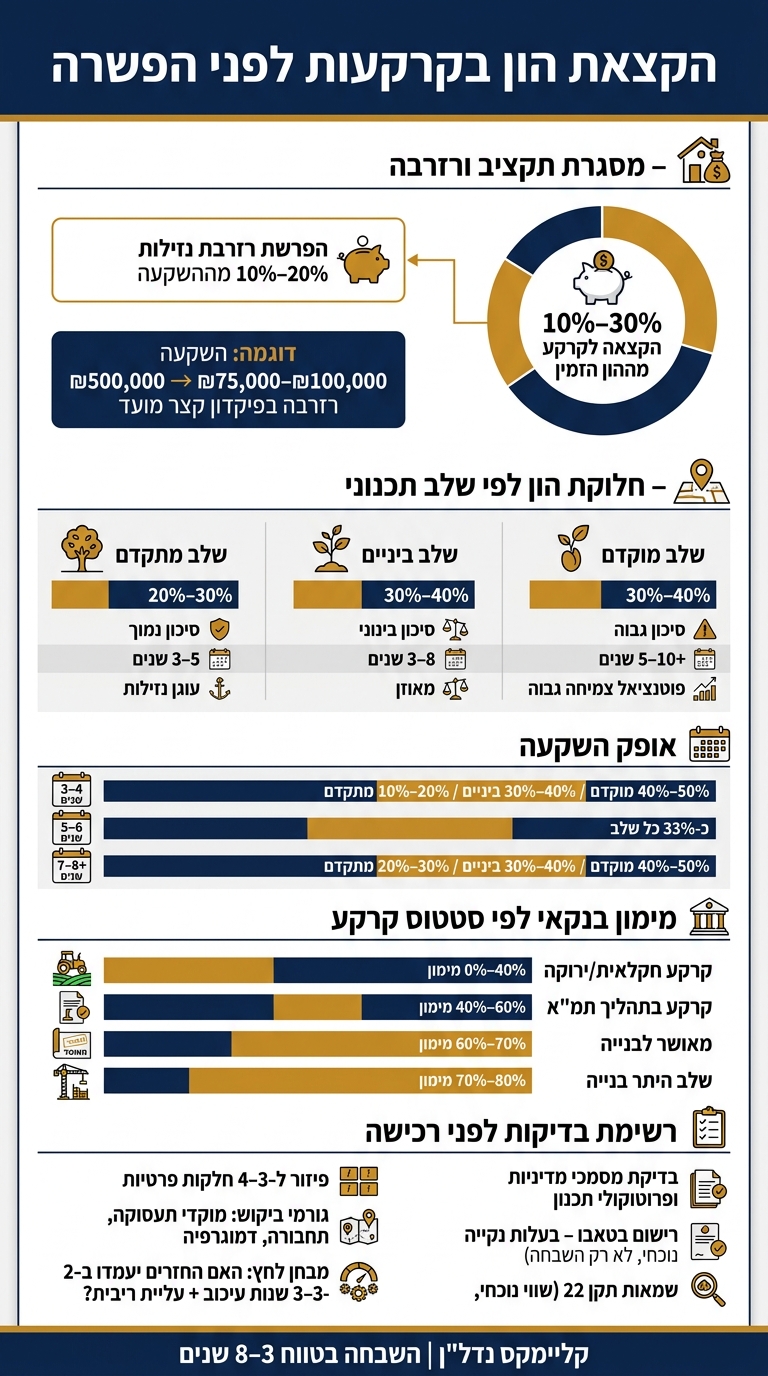
הקצאת הון בקרקעות לפני הפשרה – מדריך מספרים
קביעת תקציב ההשקעה והגדרת מודל ההקצאה
לפני שבוחרים קרקע, צריך להחליט כמה הון מקצים לאפיק הזה ומהי רמת החשיפה המקסימלית שמוכנים לקחת. התקציב לא נועד רק לשלוט בתזרים. הוא הבסיס שממנו בונים תיק קרקעות מסודר.
קביעת תקציב כולל ב-₪ ושמירת כרית נזילות
השלב הראשון הוא למפות את ההון הפנוי: שווי נכסים, חסכונות, הכנסה חודשית נטו והתחייבויות קיימות. מתוך התמונה הזו מגדירים חשיפה מקסימלית לקרקעות. טווח תכנון נפוץ הוא 10%–30% מההון הפנוי להשקעה, לפי גיל, יציבות ההכנסה והתחייבויות נוספות.
כדאי להפריד גם כרית נזילות של 10%–20% מסכום ההשקעה. הכסף הזה מיועד למס רכישה, שכר טרחת עו״ד, היטל השבחה, פיתוח ובדיקות מקצועיות – והוא צריך לשבת בנפרד מחיסכון החירום.
למשל, בהשקעה של ₪500,000 בקרקע, נכון להחזיק עוד ₪75,000–₪100,000 בפיקדון לטווח קצר. הכסף נשאר נזיל, אבל לא מתערבב עם הוצאות היום־יום.
קרקע לפני הפשרה לא מייצרת תשואה שוטפת. זה אומר בפשטות: כל סכום שמקצים לה צריך להיות כסף שלא תצטרכו למשוך בטווח הקצר, גם אם ההפשרה תתעכב מעבר למה שקיוויתם.
מכאן עוברים לשאלה הבאה: איך מחלקים את ההון בין שלבי התכנון.
חלוקת ההון בין שלבי תכנון מוקדם, ביניים ומתקדם
הגישה הנכונה היא חלוקה לשלוש רמות תכנון. לכל רמה יש יחס אחר בין סיכון למחיר. ככל שהתכנון מתקדם יותר, המחיר בדרך כלל עולה, אבל חוסר הוודאות התכנוני יורד.
למשקיע ממוצע, פיצול מאוזן יכול להיראות כך: 30%–40% בשלב מוקדם, 30%–40% בשלב ביניים, ו-20%–30% בשלב מתקדם.
| שלב תכנוני | רמת מחיר יחסית | סיכון תכנוני | תזמון אבני דרך | תפקיד בתיק |
|---|---|---|---|---|
| מוקדם | נמוך | גבוה | לרוב 5–10+ שנים | מנוע צמיחה – פוטנציאל גבוה, מתאים להון ארוך טווח |
| ביניים | בינוני | בינוני | אבני דרך מרכזיות תוך 3–8 שנים | מרכיב איזון – מאזן בין ודאות לפוטנציאל |
| מתקדם | גבוה | נמוך יחסית | נזילות גבוהה יותר בתוך 3–5 שנים | עוגן נזילות – מתאים להון עם אופק קצר יותר |
כך בונים חלוקה שלא נשענת רק על חלום לעליית ערך, אלא גם על קצב ההתקדמות בפועל.
השלב הבא הוא לוודא שהקרקע לא רק נכנסת למסגרת התקציב, אלא גם עומדת ברף תכנוני ומשפטי.
התאמת ההקצאה לאופק החזקה של 3–8 שנים
אופק ההחזקה האישי משפיע ישירות על ההקצאה בין שלבי התכנון. מי שצריך גמישות מוקדמת ייטה לשלב מתקדם יותר. מי שיכול להמתין, יכול לקחת חלק גדול יותר בשלב מוקדם.
- אופק של 3–4 שנים: הקצו 40%–50% לשלב מתקדם, 30%–40% לשלב ביניים, ו-10%–20% לשלב מוקדם.
- אופק של 5–6 שנים: חלוקה מאוזנת, בערך שליש בכל רמה.
- אופק של 7–8 שנים ומעלה: הגדילו את החשיפה לשלב מוקדם ל-40%–50%, לשלב ביניים 30%–40%, ולשלב מתקדם 20%–30%.
לדוגמה, משקיע שכיר בן 45 עם הכנסה יציבה ואופק של 7–8 שנים יכול להפנות חלק גדול יותר לשלב מוקדם, כי יש לו זמן להמתין לאבני דרך תכנוניות.
אחרי שמגדירים את התקציב ואת החלוקה, אפשר לעבור לבדיקת מדיניות, סטטוס תכנוני ואיכות הקרקע.
sbb-itb-656f529
בדיקת מסמכי מדיניות, סטטוס תכנוני ואיכות קרקע לפני הקצאת הון
לפני שמקצים הון, צריך לבדוק איפה הקרקע עומדת בתוך ההיררכיה התכנונית ומהם המסמכים שתומכים בשינוי הייעוד. הבדיקה מתחילה במסמכים עצמם, לא בברושור ולא במצגת מכירה.
קריאת מסמכי מדיניות ועדות ומסגרות תכנוניות בצורה נכונה
השאלה הראשונה היא פשוטה: האם הקרקע נמצאת במסלול תכנוני מתועד. כדי לענות עליה, בודקים מסמכי מדיניות של הוועדה המקומית והמחוזית, תוכניות מתאר ופרוטוקולים של ועדות תכנון. המסמכים האלה מראים אם הקרקע תואמת יעדי דיור, מסדרונות תחבורה, שדרוגי תשתיות ומגבלות של שטחים פתוחים – מידע שלא תמיד מופיע בחומרי השיווק.
אחר כך בודקים באיזה שלב התוכנית נמצאת: בהכנה, בהפקדה או אחרי קבלת תוקף. לכל שלב יש משקל אחר, וכל שלב משנה את רמת הסיכון. דו"חות מבקר המדינה הצביעו על מקרים שבהם ועדות מחוזיות הפקידו תוכניות שסתרו ייעוד של שטח פתוח או חקלאי. זה בדיוק מסוג הדברים שמבהירים למה צריך לקרוא את המסמכים ישירות, ולא להסתפק בתיאור כללי של העסקה.
משם עוברים לשאלה הבאה: מי הבעלים, מה איכות החלקה, והאם יש מנועי ביקוש שמצדיקים הקצאה גבוהה יותר.
העדפת קרקע פרטית באזורים עם ביקוש גבוה ומנועי ביקוש ברורים
ברוב המקרים, קרקע פרטית נותנת שקיפות רישומית גבוהה יותר ופחות סיבוך בבדיקה, לעומת קרקע בבעלות מדינה, רשות מקומית או בעלות מפוצלת. בפועל, לרוב קל יותר לבדוק קרקע פרטית ולתמחר את הסיכון שלה – וזה עוזר לצמצם אי-ודאות לפני שמתחייבים.
אבל בעלות היא רק חלק מהתמונה. צריך לבדוק גם את איכות החלקה עצמה: גודל, רציפות, זכויות גישה, טופוגרפיה, קרבה לבנייה קיימת והיתכנות תשתיתית. קרקע יכולה להיראות טוב על המפה, אבל כשנכנסים לפרטים מגלים בעיות שמכבידות על כל המהלך.
במקביל, בוחנים את מנועי הביקוש לאורך זמן. הכוונה היא לקרבה למרכזי תעסוקה, גישה לכבישים ראשיים או לרכבת, לחץ דמוגרפי מתמשך וקצב ספיגת הדיור באזור. קרקע בשוליים של עיר צומחת, עם שיפורי תחבורה מתוכננים, מחזקת את התזה התכנונית ויכולה להצדיק הקצאה גבוהה יותר. לעומת זאת, קרקע במיקום טוב על הנייר אבל בלי מנועי ביקוש ברורים מצדיקה חשיפה קטנה יותר.
בדיקה משפטית ושמאית לפני התחייבות להון
בדיקה משפטית ושמאית קובעת אם הקרקע בכלל ראויה להיכנס לתיק. מהצד המשפטי, מוודאים בעלות נקייה בטאבו, היעדר שעבודים, עיקולים או הגבלות העברה, ובודקים גם את מבנה השותפות אם הרכישה נעשית דרך קבוצה. אם הרישום לא חד וברור, לא משחקים משחקים: או שמפחיתים חשיפה, או שיוצאים מהעסקה.
מהצד השמאי, תקן 22 מחייב שומה לפי המצב הקיים, ולא לפי ציפיות להפשרה. זו נקודה חשובה מאוד, כי קל להיסחף אחרי תרחיש אופטימי. שמאות טובה לא נשענת על חלום אחד, אלא בודקת כמה תרחישים:
- מה שווי הקרקע אם ההפשרה לא מתרחשת
- מה השווי בהפשרה חלקית
- מה השווי בהפשרה מלאה
אם מחיר הרכישה לא מחזיק בתרחיש השמרני, זה דגל אדום. במצב כזה צריך לשנות את גובה ההקצאה או פשוט לוותר על העסקה.
כשהקרקע עוברת בדיקה תכנונית, משפטית ושמאית, אפשר לעבור לשלב הבא ולבנות את הפיזור והחשיפה בתוך התיק.
שילוב ניהול סיכון, מימון ובניית תיק
אחרי בדיקת הקרקע, בונים את התיק לפי רמת החשיפה, שלב התכנון והאזור. משם עוברים לפיזור בפועל.
פיזור לפי חלקה, שלב תכנוני ואזור
הטעות הכי נפוצה בבניית תיק קרקעות היא ריכוז יתר. כל ההון יושב על חלקה אחת, באזור אחד, או בשלב תכנוני אחד. הבעיה ברורה: אם אותה ועדה מחוזית מתעכבת, או אם אותו ציר תחבורה לא מתקדם, כל התיק עלול להיפגע בבת אחת.
פיזור נכון מקטין תלות בנכס אחד, בוועדה אחת או באזור אחד. בפועל, הוא עובד על שלושה צירים במקביל: לפי חלקה, לפי שלב תכנוני ולפי אזור. לכן נהוג לפזר את ההון בין 3–4 חלקות פרטיות, בכמה מוקדי ביקוש ובכמה מסלולי תכנון. חשיפה לכמה מוקדי ביקוש שונים במרכז הארץ – קרבה לתחנת רכבת, אזור תעסוקה או תוכניות דיור ממשלתיות – מפחיתה תלות בגורם מקומי אחד.
אחרי שיש פיזור, מגיעה השאלה הבאה: כמה מינוף התיק בכלל יכול לשאת.
שימוש זהיר במימון ובדיקת עמידות בהחזרים
מימון יכול להגדיל את היקף החשיפה לקרקע, אבל הוא גם מוסיף לחץ חודשי קבוע שלא קיים בהשקעה בלי מינוף. בגלל זה, לפני שלוקחים הלוואה, צריך לבדוק תרחיש אחד פשוט: מה קורה אם ההפשרה מתעכבת ב-3 שנים מעבר לתכנון. אם בתרחיש הזה ההחזר החודשי כבר לא עומד – המינוף גבוה מדי.
כדאי להכיר גם את כללי המימון המקובלים בישראל. הבנקים מתמחרים את המימון לפי רמת הסיכון התכנוני של הקרקע:
- קרקע חקלאית או ירוקה: לרוב 0%–40% מימון
- קרקע בהליך תב"ע: 40%–60%
- קרקע לבנייה מאושרת: 60%–70%
- קרקע בשלב היתר בנייה: 70%–80%
המספרים האלה לא מספרים את כל הסיפור, אבל הם כן נותנים מסגרת. תיק שנראה טוב על הנייר יכול להפוך ללחוץ מאוד אם ההחזרים לא בנויים נכון.
כיצד ליווי מקצועי תומך במשמעת ההקצאה
בניית תיק קרקעות לפני הפשרה דורשת חיבור בין שלושה תחומים: ניתוח תכנוני, מבנה משפטי ומימון מותאם. כשאין תיאום ביניהם, קל לפספס נקודות חשובות. למשל, לקחת מינוף שלא מחזיק אם ההפשרה נדחית, או לבחור מבנה שותפות שלא מגן על המשקיע כמו שצריך.
קליימקס נדל״ן מתמקדת בקרקע פרטית לפני השבחה, עם השבחה בטווח של 3–8 שנים בלבד, ומלווה משקיעים באזורי ביקוש במרכז הארץ. המשקיעים מיוצגים על ידי משרד עו״ד שובלי ושות’, בהובלת עו״ד אסף שובלי, והקבוצה פועלת בשיתוף בנק מזרחי-טפחות.
סיכום: מסגרת מעשית להקצאת הון בקרקעות לפני הפשרה
אחרי בדיקת הקרקע, התמונה די ברורה: ההצלחה מתחילה מהקצאת הון מסודרת.
הקצאת הון נכונה בקרקעות לפני הפשרה היא לא מהלך חד-פעמי, אלא תהליך עבודה מסודר. מתחילים מהגדרת תקציב כולל בשקלים (₪), ושומרים כרית נזילות להוצאות שוטפות, יחד עם רזרבה למס, משפט ומימון. בלי המרווח הזה, גם עיכוב תכנוני לא חריג עלול לייצר לחץ פיננסי מיותר.
אחר כך עוברים למבנה ההקצאה עצמו. ההון מתפזר בין שלבי תכנון שונים לפי כלל פשוט: שלב מוקדם = יותר סיכון; שלב מתקדם = יותר ודאות. זה הבסיס לחשיבה מסודרת, ולא לבחירה מתוך תחושת בטן.
רק בשלב הבא בודקים את הקרקע עצמה. מסמכי מדיניות, סטטוס תכנוני ובעלות רשומה בטאבו הם מסנן בסיסי. מה שלא עומד בתנאים האלה, פשוט לא נכנס לתיק. מה שכן עובר את הסינון, נבחן לפי קרקע פרטית באזור ביקוש.
רק אחרי זה נכנס נושא המימון. גם כאן, הבדיקה צריכה להיות שמרנית: האם ההחזר עדיין אפשרי אם יש עיכוב של 2–3 שנים ועליית ריבית? אם לא, רמת המינוף גבוהה מדי.
בסוף, כל ההחלטות מתחברות לאותה מסגרת: משמעת, פיזור ובדיקה מוקדמת. תיק קרקעות שנבנה על תקציב מוגדר, חלוקה לפי שלב תכנוני, מסמכי מדיניות ומינוף שיכול לספוג עיכוב, נותן לכם את היכולת להמתין לתזמון הנכון בלי ללחוץ מוקדם מדי.
FAQs
איך אדע אם קרקע מתאימה לפרופיל הסיכון שלי?
כדי להבין אם קרקע מתאימה לפרופיל הסיכון שלך, צריך לחבר בין שני דברים: אופי ההשקעה שלך והיכולת שלך להמתין לתהליך התכנוני. זה לא רק עניין של "האם העסקה נראית טוב", אלא גם של סבלנות, טווח זמן, ורמת הסיכון שנוחה לך.
משקיע עם פרופיל שמרני יעדיף בדרך כלל קרקעות מתקדמות יותר, עם יותר ודאות ופחות סימני שאלה. לעומת זאת, מי שמוכן לקחת סיכון גבוה יותר יחפש פוטנציאל לעליית ערך גבוהה יותר, גם אם זה אומר להתמודד עם עיכובים בדרך.
ההחלטה עצמה צריכה להישען על נתונים, לא על תחושת בטן. כדאי לבדוק:
- נסח טאבו עדכני
- דוח שמאי לפי תקן 22
- בדיקת התב"ע
- שקלול העלויות, כמו מס רכישה, היטל השבחה והוצאות תכנון
בשורה התחתונה, קרקע יכולה להתאים מאוד למשקיע אחד ולא להתאים בכלל לאחר. לכן חשוב לבדוק לא רק את הקרקע, אלא גם את עצמך כמשקיע.
מהם הסימנים המוקדמים לכך שעסקת קרקע יקרה מדי ביחס לשווי הנוכחי?
סימן אזהרה בולט הוא מצב שבו מתמחרים את הקרקע כאילו זכויות הבנייה כבר קיימות, אף שבפועל זו עדיין קרקע חקלאית ללא תוכנית מאושרת. בפשטות: המחיר צריך להיגזר מהמצב התכנוני הקיים היום, לא מהבטחות על מה שאולי יקרה בהמשך.
כדי לא לשלם מחיר גבוה מדי, כדאי לעבוד בצורה מסודרת:
- להסתמך על דוח שמאי לפי תקן 22
- לבדוק עסקאות דומות באזור
- לוודא מול הוועדה המקומית את סטטוס התכנון המדויק
כדאי גם לחשב מראש את כל העלויות שמסביב לעסקה, ולא להסתכל רק על מחיר הרכישה. זה כולל בין השאר היטל השבחה, מס שבח ושכר טרחה.
איך בונים אסטרטגיית יציאה אם ההפשרה מתעכבת מעבר לצפוי?
כשיש עיכוב בהפשרה, נערכים לזה מראש עם רזרבה תפעולית נפרדת. הרזרבה הזו מיועדת לעיכובים תכנוניים, לעלויות מימון ולצורכי נזילות שלא הופיעו בתוכנית המקורית. זה לא צעד דרמטי, אלא ניהול זהיר של מצב שיכול להימשך יותר ממה שקיוו בתחילה.
במקביל, מעדכנים את מפת הסיכון ואת התמחור לפי סטטוס התכנון בפועל. לא לפי הבטחות, לא לפי מצגות, ולא לפי "חלום עתידי" – אלא לפי מה שקיים עכשיו: ייעוד הקרקע, הזכויות, היטל ההשבחה ועלויות המימוש הצפויות.
אם מתגלה פער בין מה שנאמר בשיווק לבין מה שמופיע במסמכים, עוצרים ובודקים שוב. במצב כזה, נכון לבצע בדיקה משפטית ושמאית מחדש לפני שמחליטים אם להמשיך או לצאת.


