
בשורה התחתונה: היטל השבחה ומס שבח הם לא אותו דבר.
אני מסתכל על זה כך: היטל השבחה קשור לשינוי תכנוני שמעלה את שווי הקרקע, ומס שבח קשור לרווח שנוצר כשמוכרים.
אם אני רוצה לבדוק עסקת קרקע כמו שצריך, אני לא שואל רק כמה הקרקע יכולה להיות שווה. אני בודק גם:
- מי גובה את הכסף
- מתי נוצר החיוב
- מתי משלמים בפועל
- איך כל חיוב משפיע על הנטו שנשאר
בפועל, אפשר להגיע למצב שבו על אותה עסקה יש גם היטל השבחה בשיעור 50% מההשבחה, וגם מס שבח של כ־25% מהשבח הריאלי, בכפוף לדין, לניכויים ולנתוני העסקה.
זה מה שחשוב לזכור מיד:
- היטל השבחה = נובע מ_אישור תוכנית, הקלה או שימוש חורג_
- מס שבח = נובע מ_מכירת הזכות במקרקעין_
- היטל השבחה משולם בדרך כלל ב_מימוש זכויות_
- מס שבח משולם בדרך כלל בתוך 60 יום ממועד החתימה על הסכם המכר
- היטל השבחה ששולם יכול, במקרים רבים, להיחשב כהוצאה לצורך חישוב מס שבח
השוואה מהירה
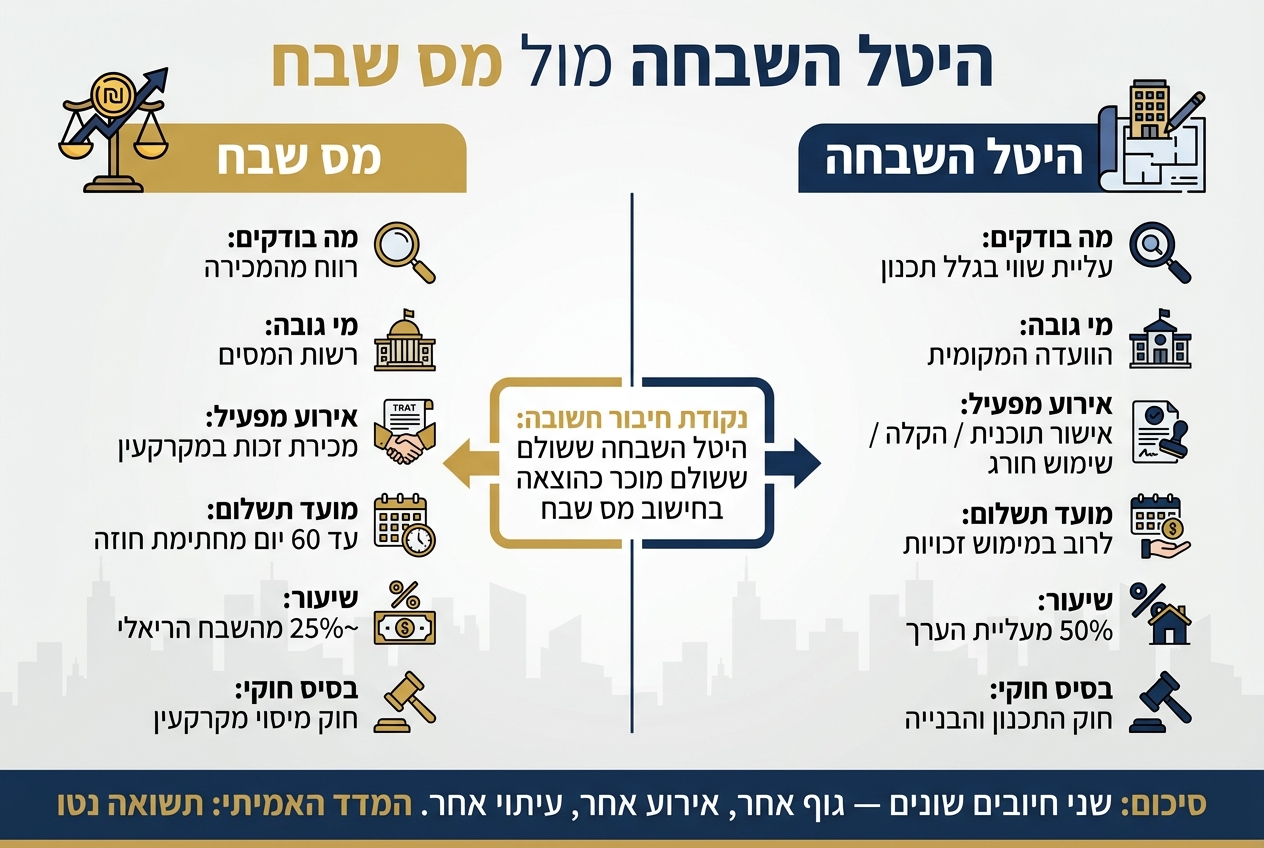
היטל השבחה מול מס שבח: השוואה מלאה
| נושא | היטל השבחה | מס שבח |
|---|---|---|
| מה בודקים | עליית שווי בגלל תכנון | רווח מהמכירה |
| מי גובה | הוועדה המקומית | רשות המסים |
| מתי החיוב נולד | באישור מהלך תכנוני | במכירה |
| מתי משלמים | לרוב במימוש | לרוב אחרי החתימה |
| שיעור נפוץ | 50% מההשבחה | כ־25% מהשבח הריאלי |
אני אומר את זה פשוט: אם בודקים רק אחד מהחיובים, התמונה חלקית.
מה שקובע הוא לא הרווח על הנייר, אלא מה נשאר אחרי מסים, היטלים, הוצאות ותזרים.
לכן, לפני כל עסקה, אני בודק את שני המסלולים יחד, את מסמכי התכנון, את נוסח ההסכם, ואת חלוקת החיובים בין הצדדים. אם מדובר בעסקת קרקע לפני שינוי ייעוד, כמו עסקאות של קליימקס נדל״ן, צריך לזכור שמדברים על השבחה בטווח של 3–8 שנים בלבד – וגם בתוך הטווח הזה, החישוב חייב להיות לפי נטו ולא לפי כותרות.
אם צריך בדיקה משפטית או מיסויית, אפשר לפנות למשרד עו״ד שובלי ושות’ או לעו״ד אסף שובלי.
sbb-itb-656f529
ההבדלים המרכזיים: מטרה, רשות, טריגר ועיתוי תשלום
כדי לקלוט את התמונה מהר, הנה השוואה קצרה וברורה:
| קריטריון | היטל השבחה | מס שבח |
|---|---|---|
| מטרה | השתתפות הציבור בעליית ערך שנוצרה מהחלטה תכנונית | מיסוי רווח הון פרטי ממכירת זכות במקרקעין |
| בסיס חוקי | חוק התכנון והבנייה | חוק מיסוי מקרקעין |
| הרשות הגובה | ועדה מקומית לתכנון ובנייה | רשות המסים – מיסוי מקרקעין |
| מי משלם | בדרך כלל בעל הקרקע או בעל הזכות | המוכר של הזכות במקרקעין |
| אירוע המפעיל את החיוב | אישור תוכנית, הקלה או שימוש חורג שמעלים שווי | מכירת זכות במקרקעין |
| מועד תשלום בפועל | בדרך כלל לפני היתר בנייה או כתנאי למימוש העסקה | בדרך כלל עד 60 יום ממועד חתימת חוזה המכירה |
היטל השבחה: ערך תכנוני שנגבה ברמה המקומית
היטל השבחה נולד כשגורם תכנוני מאשר תוכנית שמעלה את שווי הקרקע. זה יכול לקרות, למשל, בשינוי ייעוד מקרקע חקלאית למגורים או כשמוסיפים זכויות בנייה. שיעור ההיטל הוא 50% מעליית הערך שנובעת מאותה החלטה תכנונית, כפי שנקבע על ידי שמאי מטעם הוועדה המקומית.
הנקודה שחשוב לתפוס היא זו: החיוב נוצר כבר בשלב אישור התוכנית, אבל הכסף לא תמיד משולם מיד. בפועל, הגבייה נעשית בזמן מימוש – בדרך כלל בהיתר בנייה, באיחוד וחלוקה או במכירה. בשלב הזה גם השומה מקבלת משקל ישיר, כי ממנה נגזר הסכום שישולם.
מס שבח: רווח מהמכירה שנמדד ברמה הלאומית
מס שבח עובד לפי היגיון אחר. הוא לא בודק מה השתנה מבחינה תכנונית, אלא כמה המוכר הרוויח מהמכירה. במילים פשוטות: אם נוצר רווח, המדינה בוחנת את השבח וממסה אותו.
מס שבח מוטל על הרווח מהמכירה, בדרך כלל בשיעור 25% מהשבח הריאלי, והוא משולם לרשות המסים בתוך 60 יום ממועד החתימה על הסכם המכר. זה כבר לוקח את הדיון למקום אחר לגמרי – חישוב השבח, הוצאות מותרות בניכוי, והמס הסופי.
מתי כל חיוב הופך לתשלום בפועל
ברגע שמבדילים בין עליית ערך תכנונית לבין רווח ממכירה, קל יותר להבין גם את העיתוי. היטל השבחה יכול להיווצר הרבה לפני שמוציאים כסף מהכיס, בעוד שמס שבח בדרך כלל מתגבש סביב עסקת המכירה עצמה.
מכאן ממשיכים לשאלה המעשית: איך מחשבים כל חיוב, ואילו רכיבים יכולים להקטין את הסכום בפועל.
איך מחשבים כל חיוב ומה משפיע על הסכום הסופי
אחרי שמפרידים בין שני החיובים, אפשר לעבור לשאלה הפרקטית: איך מחשבים כל אחד מהם בפועל.
חישוב היטל השבחה: שווי הקרקע לפני ואחרי התוכנית
בעסקאות קרקע לפני שינוי ייעוד, היטל השבחה מחושב כ־50% מעליית הערך שנוצרה מהתוכנית, כפי שקובע שמאי מקרקעין.
דוגמה היפותטית עוזרת לראות איך זה עובד: אם שמאי קבע שהקרקע שווה ₪1,800,000 לפני אישור התוכנית ו־₪2,300,000 אחריה, ההשבחה היא ₪500,000 וההיטל יעמוד על ₪250,000.
על הנייר זה נשמע פשוט. בפועל, כאן מתחיל החלק שפחות רואים בעין: שומת ה"قبل" וה"אחרי". צריך לבדוק מה נובע מהתוכנית עצמה, ומה נובע מעלייה כללית בשוק. זאת בדיוק הנקודה שיכולה לשנות את גובה החיוב.
חישוב מס שבח: מחיר המכירה פחות עלות הרכישה וההוצאות המוכרות
מס שבח מחושב על השבח הריאלי: תמורת המכירה פחות מחיר הרכישה, הוצאות מוכרות והצמדה למדד.
אחרי שמגיעים לרווח הנקי, יחיד ישלם בדרך כלל כ־25% מס. כלומר, החישוב לא נשען רק על מחיר המכירה, אלא על מה שנשאר בפועל אחרי שמפחיתים את כל מה שמותר לנכות.
אם אין שבח, אין מס שבח.
תיעוד, ניכויים, וקשר בין שני החיובים
הטבלה הבאה מסכמת את בסיס החיוב ואת הדברים שיכולים להקטין או להגדיל אותו.
| קריטריון | היטל השבחה | מס שבח |
|---|---|---|
| בסיס החיוב | עליית שווי שנוצרה מהחלטה תכנונית | רווח ריאלי ממכירה |
| שיעור טיפוסי | 50% מההשבחה | כ־25% מהשבח הריאלי |
| שיטת הערכה | שומה שמאית "לפני ואחרי" | מחיר חוזה בפועל, בניכוי הוצאות |
| הוצאות מוכרות לניכוי | לא רלוונטי (ההיטל עצמו הוא החיוב) | שכ"ט עו"ד, תיווך, מימון, היטל השבחה ששולם |
היטל השבחה ששולם מוכר בדרך כלל כהוצאה בחישוב מס שבח, ולכן כדאי לשמור קבלות ואישור תשלום.
ההשפעה המשולבת על התשואה בהשקעות קרקע לפני שינוי ייעוד
כשהייעוד משתנה – גם הפוטנציאל וגם החשיפה גדלים
אחרי שמבינים את ההבדל בין שני החיובים, צריך להסתכל על התמונה המלאה: מה קורה לתשואה נטו.
שינוי ייעוד יכול להעלות את שווי הקרקע, אבל באותה נשימה הוא גם מגדיל את בסיס היטל ההשבחה ואת מס השבח. היטל השבחה ששולם מוכר כהוצאה בחישוב מס שבח, ולכן המס מחושב על הרווח שנשאר אחרי ההוצאה הזו. במילים פשוטות: הרווח שרואים על הנייר לא בהכרח דומה למה שנשאר בסוף בכיס.
יש כאן גם עניין של עיתוי. היטל השבחה משולם במימוש זכויות, בעוד שמס שבח משולם במכירה. הפער בין שני המועדים האלה יכול ללחוץ על התזרים, ולכן צריך להיערך לזה מראש ולא לגלות את זה ברגע האחרון.
| שלב | פעילות עיקרית | חשיפה להיטל השבחה | חשיפה למס שבח | השפעה על תזרים |
|---|---|---|---|---|
| רכישה | תשלום מחיר הקרקע + עלויות עסקה | חשיפה עתידית | אין | תשלום חד־פעמי |
| קידום תכנוני | הגשת תוכניות, דיונים, הפקדה | חשיפה פוטנציאלית גדלה | אין | ללא תשלום בפועל |
| מימוש זכויות | מכירה לאחר אישור או קבלת היתר בנייה | משולם כאן | אין | יציאת מזומן גדולה |
| מכירה סופית | סגירת עסקה עם קונה | כבר שולם | משולם כאן | יציאת מזומן גדולה |
מה לבדוק לפני שמתחייבים
הנקודה המעשית היא לא רק כמה תשלמו, אלא מתי הכסף יוצא מהעסקה. זה ההבדל בין עסקה שנראית טוב באקסל לבין עסקה שאפשר להחזיק בפועל.
לפני שנכנסים להשקעה בקרקע לפני שינוי ייעוד, כדאי לבדוק:
- שלב התכנון הנוכחי – האם התוכנית עדיין רעיונית, נמצאת בהפקדה, או כבר אושרה? לכל שלב יש השפעה על מועד החיוב ועל הסיכוי שהוא אכן יתממש.
- מסלול המימוש הצפוי – האם הכיוון הוא מכירה לקבלן, איחוד וחלוקה, או פרויקט קבוצתי? לכל מסלול יש נקודת זמן אחרת שבה היטל ההשבחה הופך מדרישה תיאורטית לתשלום בפועל.
- ההשפעה של שני החיובים על התזרים – כאן צריך לבדוק רגישות. מה קורה אם מחיר השוק יורד ב־15%? ומה אם זכויות הבנייה מצטמצמות? מודל תזרים שמשלב את שתי נקודות התשלום יראה אם התשואה נטו עדיין עומדת ביעד.
עבודה עם אנשי מקצוע בתכנון מס בעסקאות קרקע
בעסקאות קרקע לפני שינוי ייעוד, תכנון מס טוב נשען על חיבור בין שומה, משפט ומימון. שמאי מוסמך יכול לנהל מו"מ מול הרשות על גובה ההיטל. עורך דין שמכיר מיסוי מקרקעין יכול לבנות את מסגרת העסקה בצורה נכונה. וגורם מימון יכול להתאים את מבנה ההלוואה למועדי ההוצאה הצפויים.
כשהשלושה עובדים בתיאום, קל יותר להיערך לשני החיובים בלי לפגוע בתזרים השוטף.
סיכום: ההבדל המרכזי ומה חשוב לזכור
היטל השבחה נגבה על עליית ערך שנוצרה מתכנון. מס שבח נגבה על רווח ממכירה. אלה שני חיובים שונים: גוף אחר גובה כל אחד מהם, אירוע אחר מפעיל אותם, וגם מועד התשלום לא זהה.
בקרקע לפני שינוי ייעוד, שני החיובים יכולים לחול בזה אחר זה. לכן, המדד שבאמת מעניין הוא התשואה נטו. לא רק כמה הקרקע "עלתה על הנייר", אלא כמה מתוך העלייה הזאת נשאר בסוף בידי המשקיע.
כדי לחשב את הנטו כמו שצריך, צריך תיעוד מסודר. בלי מסמכים, קל מאוד לאבד ניכויים שמגיעים לכם או לפספס נקודות שאפשר לערער עליהן. שמרו:
- מסמכי רכישה
- שומות
- הוצאות מוכרות
- אישורי תכנון
המסמכים האלה קובעים מה אפשר לנכות, מה אפשר להוכיח, ואיפה יש מקום לבדיקה נוספת.
אחרי שלב התיעוד, צריך לבדוק גם את ניסוח העסקה עצמה. זה לא סעיף טכני קטן בצד. בחוזה צריך להגדיר מי נושא בהיטל ההשבחה, כי לחלוקת החיוב יש השפעה גם על חישוב מס השבח. אם הקונה מקבל על עצמו היטל שהיה אמור לחול על המוכר, הסכום הזה מצטרף למחיר המכירה ומגדיל את בסיס מס השבח.
במסגרת 7 שלבים לרכישת קרקע, לא מסתכלים רק על פוטנציאל ההשבחה. בודקים גם כמה מס צפוי להישאר בדרך, ומה יישאר ביד אחרי המימוש.
FAQs
איך אדע אם צפויים לי גם היטל השבחה וגם מס שבח?
בדקו אם אושר שינוי ייעוד שמעלה את ערך הקרקע. היטל השבחה נגבה בדרך כלל בזמן מכירה, או כשמגישים בקשה להיתר בנייה או מקבלים אותו בפועל. החישוב נעשה לרוב לפי כ־50% מעליית הערך שנוצרה בעקבות התוכנית.
מס שבח חל כשמוכרים את הקרקע. הוא מחושב לפי הרווח הריאלי, כלומר ההפרש בין מחיר המכירה לבין עלות הרכישה המתואמת. בפועל, לא מעט עסקאות כוללות את שני החיובים יחד, בהתאם לשלב העסקה ולמועד המימוש.
מי משלם את היטל ההשבחה אם זה לא מוגדר בחוזה?
אם החוזה לא קובע אחרת, בעל הקרקע הוא זה שמשלם את היטל ההשבחה לוועדה המקומית. זה הדין, וזה חל כשיש אירוע שמפעיל את החיוב, כמו אישור תוכנית או הגשת בקשה להיתר בנייה.
אחרי אישור התוכנית נשלחת דרישת תשלום, ואת ההיטל צריך לשלם בתוך 60–90 יום. איחור בתשלום גורר ריבית, כך שלא כדאי למשוך זמן. וחשוב לשים לב לנקודה שרבים מפספסים: בלי הסכמה אחרת בחוזה, החיוב לא עובר אוטומטית לרוכש או ליזם.
אילו מסמכים כדאי לשמור כדי להפחית מס שבח?
כדי להפחית מס שבח, כדאי לשמור תיעוד מסודר של כל ההוצאות המוכרות שמקטינות את הרווח הריאלי. זה כולל מס רכישה, שכר טרחת עו״ד, דמי תיווך, עלויות משפטיות ושמאות, וגם היטל השבחה ועלויות תשתית ששולמו על ידכם.
כדאי לשמור גם את המסמכים שמבססים את השווי ואת רכיבי ההשבחה: דו״ח שמאי תקן 22, נסח טאבו, ותוכניות או מסמכים תכנוניים. ואם יש מחלוקת, עדיף להחזיק בהישג יד גם חוות דעת או מסמכים תומכים לצורך ערעור על השומה.


