
השקעה בקרקע טרום שינוי ייעוד היא משימה מורכבת שמצריכה הבנה עמוקה של סיכונים פיננסיים ותנאי מימון. מימון בנקאי יכול להוות כלי חשוב, אך גם מסוכן, כאשר הוא תלוי בגורמים כמו יחס הלוואה לשווי (LTV), דרישות הון עצמי, ותנאי ריבית. קרקע ללא אישורי בנייה נחשבת להשקעה מסוכנת במיוחד בישראל, בשל תהליכים ממושכים של שינוי ייעוד ורגישות לתנודות בשוק.
עיקרי הדברים:
- מימון בנקאי לקרקע טרום שינוי ייעוד: דורש הון עצמי גבוה יותר ותנאים מחמירים בשל הסיכונים.
- השפעה על מחירי קרקע: אשראי בנקאי מוגבר מעלה מחירים, במיוחד באזורים מבוקשים.
- יתרונות למשקיעים: מינוף, פיקוח בנקאי ונזילות לתשלומים.
- סיכונים מרכזיים: תנודות כלכליות, עליות ריבית, עיכובים בתכנון.
- הנחיות למשקיעים קטנים: תכנון פיננסי זהיר, בדיקת תנאי הלוואה ושיתוף פעולה עם אנשי מקצוע.
מימון בנקאי יכול להעצים תשואות, אך דורש תכנון זהיר והתמודדות עם סיכונים. קליימקס נדל״ן, בשיתוף בנק מזרחי-טפחות, מספקת ליווי מקצועי ותנאי מימון מותאמים להשקעות קרקע עם השבחה בטווח של 3–8 שנים בלבד.
כיצד מימון בנקאי משפיע על מחירי קרקע והיקף ההשקעות
צמיחת אשראי ועליית מחירי קרקע
כאשר בנקים מרחיבים את היצע האשראי, ההשפעה על מחירי הקרקע מורגשת במהירות. ההגדלה של היכולת הכלכלית בקרב משקיעים יוצרת תחרות גוברת על מגרשים, מה שמוביל לעלייה משמעותית במחירים.
לפי נתוני בנק ישראל, בתקופות שבהן אשראי המשכנתאות ואשראי הבנייה גדלו בקצב שנתי של 8%–12%, מחירי הקרקע עלו בין 6%–10% בשנה באזורים מבוקשים במיוחד. מחקרים של קרן המטבע הבינלאומית (IMF) שבחנו נתונים מ-99 מדינות מצביעים על קשר ברור: התרחבות מהירה של אשראי מובילה כמעט תמיד לעלייה במחירי הנדל”ן.
בקרקעות שטרם שונה ייעודן, ההשפעה אף חדה יותר. כאשר בנקים מתחילים להציע אשראי מובנה לקבוצות רכישה, מוכרי הקרקע מתאימים את המחירים לכוח הקנייה החדש, מה שיכול להביא לעלייה של 10%–25% במחירי הקרקע תוך מספר שנים, עוד לפני אישור תכניות פיתוח כלשהן.
בנוסף, האשראי הבנקאי משפיע על מחזוריות השוק, ומעצים תנודות כלכליות.
כיצד הלוואות בנקאיות מחזקות מחזורי שוק
האשראי הבנקאי לא רק מגיב לתנודות בשוק, אלא גם מעצים אותן. בתקופות של עליות מחירים, עליית ערך הקרקע משפרת את שווי הבטוחות, מה שמאפשר ללווים ליטול הלוואות נוספות. התוצאה היא מעגל שבו הבנקים מרחיבים אשראי על בסיס הערכות שווי אופטימיות, ומאפשרים יחס LTV (הלוואה לערך) גבוה יותר.
לעומת זאת, כשמתרחשת האטה כלכלית או עליית ריבית, הבנקים מהדקים את התנאים. הם מפחיתים את יחסי ה-LTV ומחמירים בדרישות הבטוחות, מה שמוביל לירידה חדה בהיקף העסקאות. לדוגמה, לאחר העלאות הריבית האחרונות בישראל, היקף העסקאות ירד ב-30%–50%.
השפעת המימון במרכז לעומת הפריפריה
השפעת האשראי על השוק אינה אחידה, והיא משתנה בין מרכז הארץ לפריפריה:
| פרמטר | מרכז הארץ (גוש דן ועוטפו) | פריפריה |
|---|---|---|
| השפעת אשראי על מחירים | גבוהה – היצע מוגבל מתרגם אשראי לעליות מחיר | בינונית – אשראי משפיע יותר על היקף הבנייה |
| רגישות להידוק אשראי | נמוכה יחסית – ביקוש אורגני תומך בשוק | גבוהה – ירידות חדות יותר בנפח ובמחיר |
| התאוששות לאחר משבר | מהירה יחסית | איטית יותר, לעיתים ממושכת |
באזורי המרכז, כמו תל אביב ורמת גן, גם צמצום האשראי לא פוגע משמעותית בשוק, בשל הביקוש הגבוה מצד משתמשי קצה. לעומת זאת, בפריפריה, שבה הביקוש נוטה להיות ספקולטיבי יותר, צמצום האשראי עלול לגרום לירידה חדה בעסקאות ובמחירים, בעיקר בקרקעות בשלבי תכנון מוקדמים.
יתרונות המימון הבנקאי למשקיעי קרקע
לאור הסיכונים הקיימים בהשקעות קרקע, מימון בנקאי מציע פתרונות שיכולים לספק יתרונות משמעותיים עבור משקיעים.
מינוף ותשואה על ההון העצמי
מימון בנקאי מאפשר למשקיעים להשתמש במינוף כדי להגדיל את התשואה על ההון העצמי שלהם. בעזרת מנגנונים כמו השלמת הון עצמי, גם משקיעים קטנים יכולים להשתתף בפרויקטים גדולים, ואפילו למשוך חלק מההשקעה הראשונית בשלבים מתקדמים של הפרויקט.
מעבר לכך, הבנקים מספקים שכבת הגנה נוספת באמצעות פיקוח וניהול מקצועי.
שיתוף סיכון דרך פיקוח בנקאי
כאשר בנק מעורב במימון רכישת קרקע, הוא מבצע תהליך בדיקת נאותות קפדני. זה כולל בחינת היסטוריית האשראי של הלווה, הערכת שווי הקרקע על ידי שמאי עצמאי, ובחינת תנאי השוק. תהליך זה מפחית את הסיכון למינוף יתר ומספק למשקיעים רשת ביטחון.
בנקים בישראל, כמו בנק מזרחי-טפחות, מגבילים את יחס ה-LTV לעד 80%, מה שמאפשר יצירת כרית ביטחון במקרה של ירידת ערך הקרקע. חברת קליימקס נדל״ן משתפת פעולה עם בנק זה, ומעניקה ללקוחותיה גישה לתנאי מימון מועדפים וכלים מקצועיים שיכולים להקל על תהליך ההשקעה.
נזילות לתשלומים ותהליכי שינוי ייעוד
בישראל, תהליכי שינוי ייעוד קרקע יכולים להימשך שנים ודורשים תשלומים שוטפים עבור שלבים שונים, כמו גם שירותים משפטיים. מימון בנקאי מספק נזילות המאפשרת למשקיעים לעמוד בהוצאות הללו מבלי להכביד על התקציב שלהם.
בנוסף, מודלים של מימון במסגרת סגורה – הכוללים הלוואת בנייה, השלמת הון וערבויות – מפשטים את ניהול התזרים ומצמצמים את הסיכון לפערים כלכליים. פתרונות אלו זמינים בעיקר לקרקעות שנמצאות בשלב “היתר בתנאים” או לאחר קבלת הודעת תשלום היטל השבחה.
למרות כל היתרונות, חשוב לזכור שמימון בנקאי לא חף מסיכונים. משקיע חכם יבחן את התמונה המלאה לפני קבלת החלטה.
סיכונים ומגבלות של מימון בנקאי בהשקעות קרקע
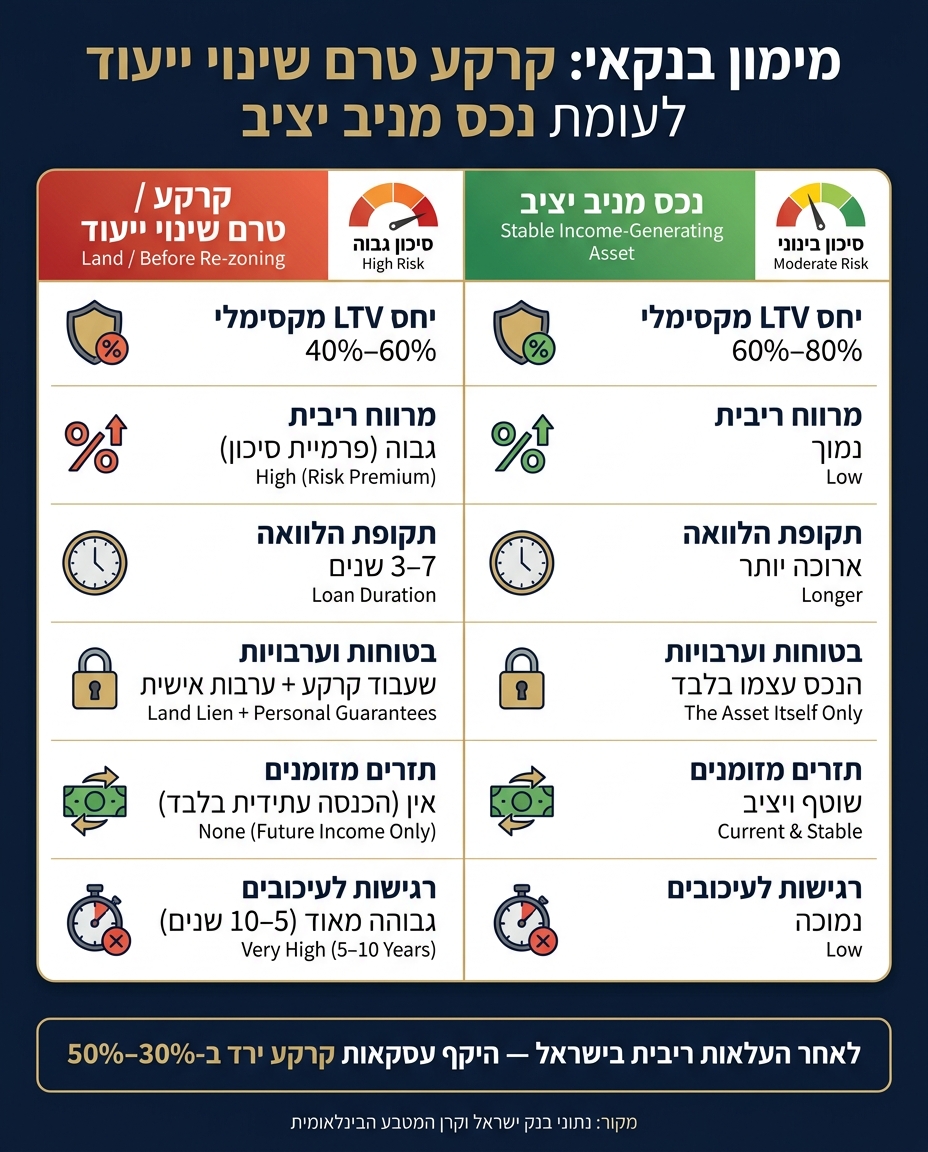
מימון בנקאי לקרקע לעומת נכס מניב: השוואת תנאים וסיכונים
מימון בנקאי יכול להיות כלי שימושי עבור משקיעים, אבל כמו כל כלי פיננסי, הוא מגיע עם סיכונים שחשוב להכיר. לצד הפוטנציאל להגדיל את התשואה, הוא גם מעלה את רמת החשיפה לסיכונים.
חשיפה לתנודות כלכליות וירידות מחיר
השקעה בקרקע טרם שינוי ייעוד, תוך שימוש במינוף בנקאי, חושפת את המשקיע לסיכונים משמעותיים. בניגוד לנכסים מניבים שמייצרים הכנסה שוטפת, קרקע כזו אינה מניבה תזרים מזומנים, והערך שלה מבוסס על תחזיות עתידיות. לכן, היא רגישה במיוחד לתנודות בשוק.
עליית ריבית מצד בנק ישראל מייקרת את החזרי ההלוואות, ולעיתים קרובות, עיכובים בתכנון מוסיפים ללחץ הכלכלי. בנוסף, האטה בשוק הדיור מקטינה את הביקוש לקרקעות מאושרות ומאריכה את הזמן עד למימוש ההשקעה. מחקרים מראים שמחירי קרקעות נוטים להיות תנודתיים יותר ממחירי דירות גמורות, משום שקרקע מהווה למעשה הימור ממונף על זכויות פיתוח עתידיות.
לאחר סקירת הסיכונים הללו, כדאי להבין גם את תנאי ההלוואה הייחודיים למימון קרקע טרם שינוי ייעוד.
תנאי הלוואה נפוצים לקרקע
בשל הסיכון הגבוה הכרוך בהשקעה בקרקע טרם שינוי ייעוד, הבנקים מציעים תנאי הלוואה מחמירים יותר בהשוואה למשכנתאות רגילות. הטבלה הבאה מציגה את ההבדלים המרכזיים:
| פרמטר | קרקע / טרם שינוי ייעוד | נכס מניב יציב |
|---|---|---|
| יחס LTV מקסימלי | כ־40%–60% | כ־60%–80% |
| מרווח ריבית | גבוה יותר (פרמיית סיכון) | נמוך יותר |
| תקופת הלוואה | קצרה, לרוב 3–7 שנים | ארוכה יותר |
| בטוחות וערבויות | שעבוד על הקרקע + ערבות אישית | בעיקר הנכס עצמו |
בנוסף, הבנקים עשויים לדרוש אמות מידה פיננסיות (covenants), כמו עדכון שמאות תקופתי ותנאים להעברת זכויות. אם ערך הקרקע יורד, הבנק יכול לדרוש החזר חלקי מיידי, מה שמגביל את הגמישות של המשקיע.
מינוף יתר וביטחון עצמי מופרז
אחת הבעיות הנפוצות ביותר היא מינוף יתר. לעיתים כל עסקה נראית בטוחה בפני עצמה, אבל כאשר מצרפים את כל ההתחייבויות, הן עלולות לעלות על היכולת הכלכלית של המשקיע להתמודד עם משבר.
מחקרים בפיננסים התנהגותיים מראים שמשקיעים נוטים להתעלם מתרחישי שפל ולהתבסס על תחזיות אופטימיות מדי. ביטחון עצמי מופרז מוביל לעיתים קרובות ללקיחת מינוף גבוה מדי, מה שיוצר התחייבויות שאינן נתמכות בתזרים מזומנים. כשיש עיכובים או חריגות בלוחות הזמנים, עלויות המימון עלולות “לאכול” את הרווחים הצפויים. זו בדיוק הסיבה שחשוב לנהל את המינוף בזהירות, כפי שיידון בהמשך.
sbb-itb-656f529
הנחיות מעשיות למשקיע קרקע קטן
הכנה להון עצמי ולסיכון ריבית
כשמתכננים השקעה בקרקע, יש לזכור שההון העצמי אינו מסתכם רק במקדמה. הוא כולל גם מס רכישה, שכר טרחת עו״ד, תשלומים לשמאי, דמי תיווך, עלויות רישום והוצאות ייעוץ תכנוני. כדי להימנע מהפתעות, מומלץ לשמור רזרבה נזילה בגובה של 10%–20% מההשקעה הכוללת, מעבר לדרישות הבנק.
בנוגע לסיכון הריבית, זהו שיקול קריטי במיוחד בקרקעות שעדיין לא שינו ייעוד, שכן תהליכי ההפשרה עשויים להימשך 5–10 שנים. כדאי להכין טבלת החזרים חודשיים שמביאה בחשבון את הריבית הנוכחית וגם תרחישים של עלייה ב-1%, 2% ו-3%. אם בתרחיש של עלייה ב-3% אינכם יכולים לעמוד בתשלומים, כנראה שהמינוף שלכם גבוה מדי. במקרים כאלה, עדיף לשקול מסלול ריבית קבועה או מסלול עם תקרה מוגדרת.
תכנון תרחישים לעיכובים ולירידות מחיר
בהשקעות קטנות, שבהן שולי הביטחון צרים יותר, יש חשיבות לתכנון תרחישים פיננסיים שייקחו בחשבון עיכובים בתכנון ותנודות במחירי השוק:
| תרחיש | עיכוב באישור תב”ע | עלייה בריבית | ירידת מחיר |
|---|---|---|---|
| בסיסי שמרני | 12 חודשים | +1% | 10% |
| שלילי מתון | 24 חודשים | +2% עד +3% | 15% |
| שלילי חמור | 36 חודשים | +3% עד +4% | 20% עד 30% |
בעת תכנון כל תרחיש, חשבו את ההון העצמי הזמין ואת תשלומי הריבית המצטברים. הגדירו “קו אדום” – נקודה שבה עדיף לממש הפסד מוגבל מאשר להמשיך ולהשקיע במיזם שהפסדיו רק מתרחבים.
מעבר לכך, כדאי לשלב ייעוץ מקצועי כדי לצמצם את רמת הסיכון.
עבודה עם בנקים ושותפים מקצועיים להפחתת סיכון
הפיקוח של הבנק על העסקה מהווה שכבת הגנה ראשונית. הבנק דורש שמאות, בדיקה משפטית ותוכנית פירעון מסודרת, מה שמפחית את הסיכוי להיכנס לעסקה בעייתית. עם זאת, אישור הבנק אינו מבטיח רווחיות – זהו רק חלק ממערך ההגנות.
שיתוף פעולה עם אנשי מקצוע מוסיף עוד שכבת ביטחון. קליימקס נדל״ן מלווה משקיעים בתהליכי שינוי ייעוד ואישור תוכניות, תוך שימוש בשירותיהם של משרדי עורכי דין מובילים בתחום. בנוסף, שיתוף הפעולה של החברה עם בנק מזרחי-טפחות מאפשר ללקוחותיה תנאי מימון מועדפים. זהו יתרון בשוק שבו תנאי ההלוואות לקרקע נוקשים יותר בהשוואה למשכנתאות רגילות. שילוב של ליווי מקצועי, מבנה נאמנות מסודר ותכנון מימון מראש הוא אחד הכלים היעילים להפחתת אי-הוודאות בהשקעות קרקע.
סיכום: לשקול הזדמנויות מול סיכונים במימון בנקאי להשקעות קרקע
מימון בנקאי יכול להגדיל את התשואה על ההון העצמי, אבל הוא גם מגביר את החשיפה להפסדים, במיוחד בשוק תנודתי. הכלל פשוט: ככל שהמינוף גבוה יותר, כך ההשקעה הופכת לרגישה יותר לעיכובים בתכנון, עליות ריבית או ירידות במחירי הקרקע.
כדי להעריך את כדאיות ההשקעה, יש ליישם מספר מבחנים מספריים. לדוגמה, חישוב ה-IRR בתרחיש של ירידה של 10%–20% במחירי הקרקע או עיכוב של 5–7 שנים בהפשרה. בנוסף, חשוב לוודא יחס כיסוי חוב של לפחות 1.3, גם אם הריבית תעלה ב-2–3 נקודות אחוז. ולבסוף, יש לבדוק האם ירידה של 50% בשווי הקרקע עלולה לפגוע ביעדים כלכליים מרכזיים כמו דיור, חינוך ילדים או פנסיה. אם אחד מהמבחנים מצביע על סיכון גבוה מדי, כדאי לשקול הפחתת המינוף.
מבחינה גיאוגרפית, קרקעות באזורים מרכזיים כמו גוש דן, השרון וערים סמוכות נחשבות לבעלות ביקוש יציב יותר ותהליכי תכנון פעילים, מה שהופך אותן מתאימות יותר לשימוש זהיר במינוף. לעומת זאת, קרקעות בפריפריה, שהן לרוב ספקולטיביות, פחות מתאימות למינוף בנקאי גבוה בשל אפשרויות יציאה מוגבלות יותר.
כפי שנאמר, בחירת המינוף צריכה להתאים ליכולת הפיננסית ולכלול ניתוח מעמיק של השוק. חשוב לזכור שקרקע היא נכס בלתי נזיל לטווח של 5–10 שנים לפחות, ולכן אין להשקיע בה כספים שעשויים להידרש לצרכים חיוניים בטווח הקצר. עבודה עם גורמים מקצועיים בעלי מוניטין, כמו קליימקס נדל״ן, הפועלת בשיתוף עם בנק מזרחי-טפחות וזוכה לאות יציבות עסקית של BDI במשך שלוש שנים ברציפות, יכולה להוסיף שכבת ביטחון. עם זאת, זה אינו תחליף לתכנון פיננסי אישי זהיר.
FAQs
איך לבחור יחס LTV מתאים להשקעת קרקע?
בחירת יחס LTV (Loan-to-Value) מושפעת ממטרות ההשקעה, רמת הסיכון שהמשקיע מוכן לקחת ויכולת המימון שלו. כשמדובר בקרקעות שעדיין לא שינו ייעוד, הבנקים לרוב דורשים אחוז גבוה יותר של הון עצמי ולעיתים אף מפנים את המשקיעים למקורות מימון פרטיים.
השקעות עם רמת סיכון גבוהה, כמו רכישת קרקעות חקלאיות, מחייבות יחס מימון נמוך יותר כדי לצמצם את רמת הסיכון. מנגד, משקיעים שמעדיפים יציבות ותזרים מזומנים קבוע עשויים לבחור יחס LTV גבוה יותר, בהתאם ליעדים הפיננסיים שלהם.
מה קורה להלוואה במקרה של עיכוב בהפשרת הקרקע?
עיכוב בתהליך הפשרת הקרקע יכול להוות איום משמעותי על ההלוואה שנלקחה לצורך רכישה או פיתוח הקרקע. במקרים כאלה, המלווה עשוי לבחון מחדש את תנאי ההלוואה, לדרוש תשלומים נוספים או אפילו להמתין עם החלטותיו עד לסיום התהליך. אם העיכוב נמשך זמן רב, עלול להתעורר מצב שבו המלווה ידרוש החזר מיידי של ההלוואה או יפעל להפקעת ערבויות שהופקדו.
כדי להתמודד עם סיכונים כאלה, מומלץ לתכנן מראש ולהכין תכניות גיבוי. גישה זו יכולה לסייע בהפחתת הלחץ הכלכלי ולמנוע מצבים שבהם ההשקעה הופכת לנטל פיננסי.
איך מצמצמים סיכון ריבית בהלוואה לקרקע?
כדי להפחית את הסיכון הנובע משינויים בריבית בעת לקיחת הלוואה לרכישת קרקע, יש כמה אפשרויות שכדאי לשקול. אפשר לבחור במימון עם ריבית קבועה, מה שמאפשר תכנון תקציבי יציב לאורך זמן. לחלופין, ניתן לשלב בין ריבית קבועה לריבית משתנה, בהתאם לציפיות ולתחזיות הכלכליות.
פריסת ההלוואה לתשלומים קבועים יכולה גם היא לסייע בצמצום החשיפה לשינויים בשוק הריביות. בנוסף, שימוש בכלים פיננסיים כמו אופציות או חוזי גידור עשוי להוות שכבת הגנה נוספת. עבודה עם יועץ פיננסי בעל ניסיון תוכל לעזור ביצירת איזון פיננסי לאורך כל תקופת ההלוואה.


