
השקעה בקרקע בישראל מתמקדת בשתי אפשרויות עיקריות: קרקע חקלאית שממתינה להפשרה וקרקע מופשרת המוכנה לפיתוח. כל אחת מהן מציעה יתרונות ואתגרים שונים, בהתאם לתקציב, רמת הסיכון ואופק הזמן של המשקיע.
עיקרי הדברים:
- קרקע חקלאית: מחירה נמוך (100,000–300,000 ₪), אך דורשת סבלנות רבה (10 שנים ומעלה) וסיכון גבוה שהקרקע לא תופשר.
- קרקע מופשרת: יקרה יותר (מיליוני ₪ לדונם), מספקת ודאות גבוהה יותר ותשואה מתונה בטווח קצר-בינוני (3–8 שנים).
השוואה מהירה:
| פרמטר | קרקע חקלאית | קרקע מופשרת בפריפריה |
|---|---|---|
| מחיר כניסה | נמוך | גבוה |
| רמת סיכון | גבוהה | נמוכה |
| אופק השקעה | 10+ שנים | 3–8 שנים |
| פוטנציאל תשואה | גבוה מאוד | מתון |
| זכויות בנייה | אין | מאושרות |
למי זה מתאים?
- קרקע חקלאית: למשקיעים עם תקציב מוגבל וסבלנות ארוכה.
- קרקע מופשרת: למשקיעים שמעדיפים ודאות ואופק קצר יותר.
המשך המאמר מפרט את היתרונות, הסיכונים, ומה שחשוב לדעת לפני שרוכשים קרקע מכל סוג.
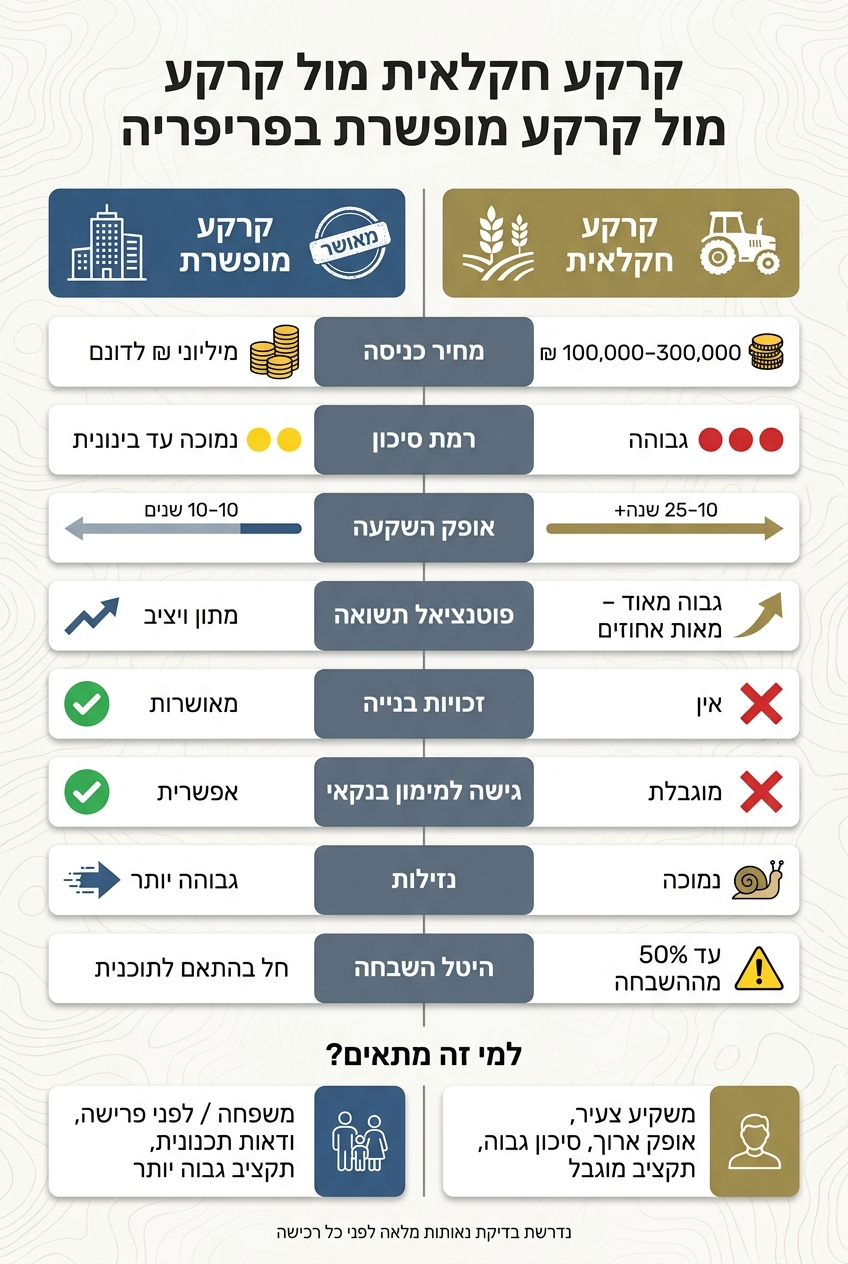
קרקע חקלאית מול קרקע מופשרת בפריפריה – השוואה מלאה
קרקע חקלאית: סיכונים, תשואות ושיקולים מרכזיים
קרקע חקלאית נחשבת לאופציה אטרקטיבית עבור משקיעים, בעיקר בשל מחירה הנמוך יחסית. עם זאת, מדובר בתחום מורכב שדורש בדיקה מעמיקה של כל פרט ופרט.
הסיכונים העיקריים של קרקע חקלאית
הסיכון הגדול ביותר הוא האפשרות שהקרקע לא תופשר לעולם. תהליך שינוי ייעוד הקרקע בישראל הוא ארוך ומורכב, וכולל אישורים מוועדות תכנון מקומיות, מחוזיות ולעיתים אף ארציות. כל שלב בתהליך הזה עלול להתעכב או להיתקל בהתנגדות, בין אם מצד גורמים שכנים, שיקולים סביבתיים או שינויים במדיניות הממשלתית. לעיתים, התהליך יכול להימשך עשרות שנים.
בנוסף, בנקים אינם מממנים קרקע חקלאית ספקולטיבית, מה שמחייב את המשקיעים לממן את העסקה במלואה מכיסם. זהו מצב שבו הכסף “נעול” בנכס שאינו מניב הכנסות שוטפות.
ועדת קנר אף הזהירה מפני רכישות של חלקות קטנות בקרקעות חקלאיות על ידי משקיעים פרטיים, שמסתמכים על הבטחות שיווקיות בלבד. בפועל, סיכויי ההפשרה של קרקעות אלו נמוכים מאוד.
פוטנציאל התשואה וצמיחת הערך
למרות הסיכונים, השקעה בקרקע חקלאית יכולה להניב רווחים משמעותיים. כאשר קרקע באזור מבוקש עוברת הפשרה, השבחת הערך עשויה להגיע למאות אחוזים ביחס למחיר הרכישה. אך חשוב לזכור שהרווח “על הנייר” אינו משקף את הרווח הסופי.
שינוי ייעוד הקרקע נחשב לאירוע מס, ולכן מוטלים עליו מיסים כבדים. היטל השבחה עשוי להגיע עד 50% מגובה ההשבחה, ובנוסף חלים מס שבח ולעיתים גם מע”מ ומס הכנסה. לכן, גם בתרחיש האופטימי ביותר, חלק ניכר מהרווח עובר לרשויות המס.
בנוסף, יש לקחת בחשבון שקרקעות סמוכות יכולות לקבל זכויות בנייה שונות לחלוטין, מה שישפיע משמעותית על התשואה הפוטנציאלית.
שיקולים משפטיים ובעלות
היבטים משפטיים הם חלק בלתי נפרד מהערכת הסיכונים בהשקעה בקרקע חקלאית. בדיקת נסח הטאבו היא רק הצעד הראשון. יש לבחון את ייעוד הקרקע לפי תוכניות המתאר, ולוודא שאין הערות אזהרה, שעבודים, עיקולים או זכויות מעבר שמגבילים את השימוש בקרקע.
שיקול נוסף הוא אופן הבעלות: האם מדובר בחלקה מוגדרת או חלק בלתי מסוים בגוש גדול יותר? הבחנה זו משפיעה באופן ישיר על זכויותיכם ועל האפשרות לממש את הקרקע בעתיד.
כאשר מדובר בבעלות משותפת, ריבוי שותפים יכול להקשות על ביצוע עסקאות עתידיות, שכן כל פעולה דורשת הסכמה רחבה של כל השותפים. לכן, ייעוץ משפטי מקצועי בתחום המקרקעין הוא חיוני לפני כל רכישת קרקע חקלאית.
sbb-itb-656f529
קרקע מופשרת: אופציה עם סיכון נמוך יותר בפריפריה
אישורי תכנון וזכויות בנייה
קרקע מופשרת מספקת ודאות גבוהה יותר לעומת קרקע חקלאית, בזכות שינוי ייעוד מאושר המאפשר שימושים כמו מגורים, תעסוקה או שימושים מעורבים, בהתאם לתוכניות המתאר או התב”ע. בתוכנית מפורטת, שבה מאושרות זכויות הבנייה, המשקיע יודע בדיוק מה ניתן לבנות – בין אם מדובר במספר יחידות דיור, אחוזי בנייה או מספר הקומות. ככל שהתוכנית מפורטת יותר ותקופת ההתנגדויות הסתיימה, כך גדלה רמת הוודאות והסיכון בתהליך קטן משמעותית. עם זאת, גם לאחר קבלת אישור תכנון עיקרי, עדיין קיימים אתגרים שדורשים התייחסות.
הסיכונים שנותרים
למרות האישור, עיכובים בתשתיות ושינויים ברגולציה יכולים להשפיע על קצב ההשקעה. לדוגמה, עיכובים בפיתוח תשתיות כמו כבישים, מערכות ביוב או מוסדות ציבור עלולים לעכב את מתן היתרי הבנייה. בנוסף, בערים מסוימות בפריפריה שבהן הביקוש נמוך, ייתכן שהשווי של הקרקע יושפע. גם שינויים רגולטוריים, כמו עדכונים בהיטל ההשבחה, מס השבח או סדרי עדיפויות של הרשויות המקומיות, עשויים להשפיע על כדאיות ההשקעה. לכן, חיוני לבצע בדיקות משפטיות ושמאיות מעמיקות לפני רכישת הקרקע. בסופו של דבר, פוטנציאל התשואה תלוי במידה רבה בהתקדמות התשתיות ובקבלת היתרים נוספים.
פוטנציאל התשואה ואופק ההשקעה
קרקע מופשרת מציעה מודל השקעה שונה מקרקע חקלאית. בעוד שהעלייה המשמעותית בערך הקרקע מתרחשת בעת ההפשרה – שלב שכבר נלקח בחשבון במחיר הרכישה – הרווח הפוטנציאלי מתון יותר ונבנה בהדרגה עם התקדמות התשתיות וקבלת היתרי בנייה. האופק להשקעה משתנה: קרקע הכלולה בתוכנית מפורטת עם תשתיות בפיתוח עשויה להניב תשואה תוך 3–7 שנים, בעוד שקרקע מופשרת בתוכנית מתאר אך ללא תב”ע ותהליכי חלוקה עשויה לדרוש 5–10 שנים. זאת בניגוד לקרקע חקלאית, שבה האופק יכול להיות ספקולטיבי ולנוע מעבר ל-20 שנה. גמישות זו מאפשרת למשקיעים להתאים את הבחירות שלהם לציפיות וליעדים האישיים.
השוואה ישירה: קרקע חקלאית מול קרקע מופשרת בפריפריה
השוואת סיכון ותשואה
השוואת שני סוגי הקרקע חושפת הבדלים משמעותיים, במיוחד בהיבטי סיכון, תשואה ואופק השקעה. הטבלה הבאה מציגה את המאפיינים המרכזיים של כל סוג:
| פרמטר | קרקע חקלאית | קרקע מופשרת בפריפריה |
|---|---|---|
| סטטוס תכנוני | מיועדת לחקלאות בלבד, ללא זכויות בנייה | תוכנית מאושרת או מופשרת עם זכויות בנייה |
| סיכון תכנוני | גבוה – תלוי בתהליכים מורכבים והחלטות עתידיות | בינוני עד נמוך – כבר אושר במסגרת תוכנית קיימת |
| אופק השקעה | 10–25 שנה ומעלה, עם חוסר ודאות לגבי מועד ההפשרה | 5–10 שנים, עם אבני דרך ברורות |
| רגישות לשינויי מדיניות | גבוהה – מושפעת משינויים בממשלה ובמדיניות התכנון | בינונית – תלויה בעיקר בתשתיות ובמיסוי |
| נזילות | נמוכה – מכירה תלויה בקונים ספקולטיביים | גבוהה יותר – ביקוש מוגדר מצד יזמים ומשקיעים |
| פוטנציאל תשואה | גבוה מאוד – הפשרה עשויה להוביל לעלייה משמעותית בערך הקרקע | מתון יותר – צמיחה יציבה וסיכון מופחת |
| מחיר כניסה | מאות אלפי ש”ח | מיליוני ש”ח לדונם, תלוי במיקום |
| גישה למימון בנקאי | מוגבלת – בנקים נרתעים מהשקעה ספקולטיבית | טובה יותר – לעיתים ניתן לקבל מימון בתנאים נוחים |
הטבלה מדגישה את ההבדלים המרכזיים בין הקרקעות, ומספקת תמונה ברורה למשקיעים לגבי הסיכונים וההזדמנויות בכל מסלול.
לאיזה משקיע מתאים כל סוג קרקע?
קרקע חקלאית פונה למשקיעים עם אורך רוח וסבולת סיכון גבוהה. מדובר באנשים שמוכנים להמתין שנים רבות, לעיתים עשורים, עד למימוש ההשקעה. היא פחות מתאימה למי שזקוק לנזילות בטווח הקצר. חשוב לציין שמי שבוחר במסלול זה ללא ייעוץ מקצועי מעורך דין ושמאי מקרקעין עלול להגדיל את הסיכון.
לעומת זאת, קרקע מופשרת בפריפריה מתאימה למשקיעים שמעדיפים יציבות ותהליך ברור. היא אידיאלית למי שמחפש אופק השקעה קצר יותר ומוכן להשקיע סכומים גדולים יותר כדי להקטין את הסיכון.
בסופו של דבר, הבחירה בין קרקע חקלאית לקרקע מופשרת תלויה בפרופיל המשקיע – רמת הסיכון שהוא מוכן לקחת, התקציב שעומד לרשותו, ואורך הזמן שבו הוא מוכן להמתין לתשואה. ההחלטה הזו דורשת הבנה מעמיקה של המאפיינים והאתגרים של כל סוג קרקע.
כיצד להעריך השקעה בקרקע: מדריך מעשי
בדיקת נאותות שלב אחר שלב
לאחר שהבנתם את הסיכונים וההזדמנויות של סוגי הקרקעות השונים, עוברים לשלב הבדיקה המעשית. זהו שלב קריטי שבו מוודאים את כל הפרטים לפני קבלת החלטה על רכישה.
אימות הבעלות: הצעד הראשון הוא להוציא נסח טאבו עדכני מרשם המקרקעין. זהו מסמך שמאשר שהקרקע בבעלות פרטית ושאין עליה עיקולים, שעבודים או זכויות צד שלישי. רק 7% מהקרקעות בישראל הן בבעלות פרטית, ולכן בדיקה זו חשובה במיוחד.
בדיקת הסטטוס התכנוני: יש להבחין בין תוכנית מתאר כללית לתוכנית מפורטת. כדי לבדוק את מצב הקרקע, יש לפנות למערכת התכנון הארצית לפי גוש וחלקה ולברר במחלקת ההנדסה של הרשות המקומית את עמדתה לגבי תוכנית ההפשרה הקיימת.
דוח תקן 22: עבור קרקעות חקלאיות המשווקות להשקעה, חובה לדרוש חוות דעת שמאית לפי תקן זה. הדוח מפרט את המצב המשפטי של הקרקע, את סיכויי ההפשרה שלה ואת הערך המשוער לאחר השלמת התהליך. זהו כלי חשוב שמסייע להבין את רמת הסיכון בעסקה.
אסטרטגיית יציאה: כדאי להחליט מראש על אסטרטגיית היציאה – האם למכור את הקרקע מיד לאחר השלמת ההפשרה או להמתין לשלב הבנייה? ההחלטה הזו תשפיע על סוג הקרקע שתבחרו ועל התקציב שתצטרכו להקצות.
לאחר השלמת הבדיקות הללו, השלב הבא הוא עבודה עם אנשי מקצוע מנוסים.
עבודה עם ליווי מקצועי
כדי להבטיח שההשקעה תתבצע בצורה חלקה, חשוב להיעזר בצוות מומחים. צוות זה כולל: שמאי מקרקעין שיכין את דוח תקן 22, עורך דין שיבדוק את נסח הטאבו וינסח הסכמי שיתוף, ומתכנן שיעריך את סיכויי ההפשרה. ניסיון לחסוך בעלויות ייעוץ עלול להוביל להוצאות גבוהות יותר בהמשך.
קליימקס נדל”ן מספקת למשקיעים ליווי מקיף בכל שלבי התהליך. השירות כולל הצגת נתונים וסיכונים לפני קבלת ההחלטה, התאמת ההשקעה לפרופיל המשקיע, ועדכונים שוטפים על התקדמות התכנון לאחר הרכישה. כל משקיעי הקבוצה מיוצגים על ידי משרדי עורכי דין מנוסים המתמחים בהסכמי שיתוף וחשבונות נאמנות. בנוסף, שיתוף הפעולה של הקבוצה עם בנק מזרחי-טפחות מאפשר למשקיעים לקבל תנאי מימון מיוחדים.
סיכום: התאמת ההשקעה הנכונה למטרות שלכם
אחרי שבחנו את הסיכונים והיתרונות של שני מסלולי ההשקעה, אפשר לסכם איך לבחור את המסלול שמתאים לכם.
שני סוגי הקרקע משקפים גישות השקעה שונות. קרקע חקלאית מתאימה למי שמוכן להשקעה ארוכת טווח של 10–20 שנה, מבין את הסיכון שהשינוי הייעודי לא יקרה בכלל, ושואף לפוטנציאל רווח גבוה במיוחד. לעומת זאת, קרקע מופשרת בפריפריה מתאימה יותר למי שמעדיף ודאות תכנונית גבוהה יותר, אופק השקעה קצר יותר של כ־5–10 שנים, ורמת סיכון מתונה.
כפי שצוין, קרקע חקלאית דורשת סבלנות רבה, בעוד קרקע מופשרת מאפשרת אופק קצר יותר. עם זאת, לא כל קרקע חקלאית תופשר, ורבות מהן מוגדרות לשימוש קבוע בתמ”א 35 ותוכניות מתאר מחוזיות. גם קרקע מופשרת אינה מבטיחה רווח מיידי – עיכובים בפיתוח תשתיות או שוק לא יציב יכולים לדחות את מימוש הרווח.
כדי לבחור נכון, שאלו את עצמכם: האם אתם מסוגלים לנעול סכום כסף משמעותי למשך 10–15 שנים? אם התשובה היא “לא”, ייתכן שקרקע מופשרת עם תרחיש יציאה ברור תתאים יותר.
בהתאם לצרכים ולציפיות שלכם, הנה כמה פרופילים מומלצים להשקעה:
| פרופיל משקיע | סוג קרקע מומלץ |
|---|---|
| צעיר (30–45) עם אופק ארוך וסיכון גבוה | קרקע חקלאית (חלק קטן מהתיק) |
| משפחה שמתכננת דיור לילדים | קרקע מופשרת בפריפריה |
| לפני פרישה או פנסיונר | קרקע מופשרת בלבד, אם בכלל |
| משקיע עם תיק נדל”ן במרכז | קרקע מופשרת בפריפריה להרחבת התיק |
לפני קבלת החלטה, בצעו בדיקת נאותות מלאה: בדקו נסח טאבו, תב”ע, ושמאות מקרקעין. חשוב לזכור – ליווי מקצועי יכול לעשות את ההבדל בין השקעה מוצלחת לכזו שפחות.
FAQs
איך בודקים בפועל אם לקרקע חקלאית יש סיכוי להפשרה?
כדי להבין אם לקרקע חקלאית יש פוטנציאל להפשרה, יש כמה שלבים חיוניים שכדאי לבצע:
- בדיקת ייעוד תכנוני: התחילו בבדיקת הייעוד התכנוני של הקרקע לפי מספר הגוש והחלקה. עיינו בתוכניות הסטטוטוריות של מוסדות התכנון כדי להבין את המצב הנוכחי ואת האפשרויות העתידיות.
- בדיקת נאותות לפי תקן 22: בצעו שמאות מקצועית כדי לקבל הערכה מדויקת על הפוטנציאל של הקרקע.
- בדיקת בעלות בטאבו: ודאו שהקרקע רשומה בבעלות פרטית, ולא בבעלות המדינה או גוף ציבורי אחר.
- סיור בשטח: בקרו במקום עצמו כדי לזהות מגבלות פיזיות אפשריות, כמו קרבה לשמורות טבע, קווי מתח גבוה או בסיסים צבאיים, שעלולים להשפיע על תהליך ההפשרה.
מעקב אחר שלבים אלו יספק תמונה ברורה יותר לגבי הפוטנציאל של הקרקע החקלאית להפוך לקרקע זמינה לבנייה בעתיד.
אילו מיסים ועלויות עשויים לקזז את הרווח בהפשרת קרקע?
בהפשרת קרקע, יש לקחת בחשבון שהרווח עשוי להתקזז בשל שני מרכיבים עיקריים: היטל השבחה ומס שבח. היטל השבחה, שעשוי להגיע עד 50% מעליית הערך שנוצרה בעקבות שינוי הייעוד, משולם לרשות המקומית. מס שבח, גם הוא עד 50% מהרווח, חל על המכירה עצמה.
עם זאת, ניתן להפחית את הרווח החייב במס באמצעות ניכוי הוצאות שונות. בין היתר, אפשר לכלול הוצאות כמו מס רכישה, דמי תיווך, עלויות משפטיות ושמאות. בנוסף, במקרים מסוימים, קיימת אפשרות לפרוס את מס השבח לתקופה של עד ארבע שנים, מה שעשוי להקטין את נטל המס הכולל.
מה ההבדל בין תוכנית מתאר לתב”ע בתהליך השקעה בקרקע?
בישראל, תוכנית מתאר היא מסמך תכנוני רחב היקף (ברמה לאומית, מחוזית או מקומית), שמטרתו להגדיר את כיווני הפיתוח העתידיים, כמו אזורים לפיתוח עירוני או שמירה על שטחים פתוחים. לעומתה, תב”ע – תוכנית בניין עיר – היא מסמך מפורט יותר, שמתרגם את תוכנית המתאר להנחיות מעשיות, כולל הגדרת זכויות בנייה, ייעודי קרקע, והוראות בנייה.
כשמדובר בהשקעה בקרקע, המעבר מתוכנית מתאר לתב”ע הוא שלב מפתח. זהו השלב שבו הקרקע עשויה לעבור שינוי ייעוד ולאפשר קבלת אישורי בנייה. שלב זה משפיע באופן ישיר על רמת הסיכון של ההשקעה ועל לוחות הזמנים למימוש הפוטנציאל של הקרקע.


