
השקעה בקרקע חקלאית מציעה פוטנציאל לעליית ערך גבוהה, אך מדובר בתהליך ארוך טווח ומורכב. השאלה המרכזית היא: האם עדיף להשקיע באופן עצמאי או להצטרף לקבוצת רכישה?
הנה עיקרי ההבדלים:
- משקיע פרטי: שליטה מלאה בהחלטות, אך נדרש לשאת בעלויות באופן עצמאי ולנהל את כל התהליך בעצמו. מתאים למי שיש לו הון משמעותי (מעל ₪1,000,000) וניסיון בשוק הנדל”ן.
- קבוצת רכישה: עלויות משותפות וניהול מקצועי, אך פחות שליטה אישית. מתאים למשקיעים עם הון קטן יותר (₪80,000–₪150,000) וללא ניסיון קודם.
נקודות מפתח נוספות:
- זמן השקעה: תהליך שינוי ייעוד הקרקע עשוי להימשך 8–15 שנים.
- נזילות: משקיעים פרטיים יכולים למכור בכל עת. בקבוצות רכישה, היציאה לרוב מורכבת יותר.
- מימון: משקיעים בקבוצות עשויים ליהנות ממסלולי מימון ייחודיים, כמו שיתוף פעולה עם בנק מזרחי-טפחות.
ליווי מקצועי הוא קריטי: חברת קליימקס נדל״ן מתמחה בליווי משקיעים פרטיים וקבוצות רכישה, תוך התחייבות להשבחה בטווח של 3–8 שנים בלבד.
הבחירה הנכונה תלויה בהון שלך, ברמת השליטה שתרצה ובניסיון שיש לך.
משקיעים פרטיים: שליטה מלאה, אחריות מלאה
מיהו המשקיע הפרטי?
משקיע פרטי הוא אדם בעל הון עצמי של מאות אלפי שקלים, שמעדיף לקבל את ההחלטות בעצמו, ללא צורך בתיאום עם אחרים. הבחירה הזו מעניקה לו שליטה מלאה, אבל גם מטילה עליו את כל האחריות והסיכונים. מדובר בפרופיל שמתאים לאנשים שמוכנים לקחת על עצמם את כל העלויות הכרוכות בתהליך – כמו בדיקות, ייעוץ ורכישה – ומבינים שהתשואה על ההשקעה תלויה בתהליכים תכנוניים שעשויים להימשך בין 8 ל-20 שנה ואף יותר.
יתרונות הבעלות הפרטית על קרקע
רכישת קרקע באופן פרטי מעניקה למשקיע בעלות ישירה ורשומה, יחד עם חופש פעולה מלא. הוא יכול להחליט אם לשעבד, למכור או להמתין עד שיחליט לצאת מההשקעה. הצלחת ההשקעה תלויה במידה רבה בהליכי התכנון, שיכולים להוביל לעליית ערך משמעותית אם שינוי הייעוד מצליח. לדוגמה, השקעה בקרקעות במרכז הארץ שהופכת לקרקע מאושרת לבנייה למגורים עשויה להניב תשואה שיכולה להגיע לפי 5 עד 10 ואף יותר.
עם זאת, לצד היתרונות, ישנם גם אתגרים שמלווים את המשקיע הפרטי לאורך הדרך.
האתגרים שמשקיע פרטי מתמודד איתם
המשקיע נדרש להתמודד עם עלויות משמעותיות: רכישת הקרקע, תשלומי מסים, שכר טרחת עורך דין, שמאי ומתכנן. בנוסף, הוא אחראי לבדוק את תקינות רישום הקרקע, לוודא שאין עליה שעבודים או תביעות, ולעקוב אחר כל שלבי התכנון.
אתגר נוסף הוא פער הציפיות. ישנם משקיעים שמקווים לממש את ההשקעה במהירות, אך בפועל, הליכי התכנון עשויים להימשך שנים רבות. כדי להפחית את הסיכון ולהקל על התהליך, רבים פונים לשירותיה של חברה מקצועית כמו קליימקס נדל״ן, שמתמחה באיתור קרקעות פרטיות לפני שינוי ייעוד ומספקת ליווי מקצועי לאורך כל שלבי התהליך התכנוני והמשפטי.
sbb-itb-656f529
קבוצות רכישה: עלויות משותפות, החלטות משותפות
כיצד פועלת קבוצת רכישה?
קבוצת רכישה היא התארגנות של מספר משקיעים שמאחדים משאבים כדי לרכוש קרקע בהיקף גדול יותר ממה שיכלו להרשות לעצמם בנפרד. השותפות מנוהלת תחת הסכם שיתוף משפטי שמסדיר את הזכויות והחובות של כל אחד מהחברים. את תהליכי התכנון מוביל צוות מקצועי, מה שמבטיח קבלת החלטות מסודרת ומרוכזת, במקום שכל חבר יפעל באופן עצמאי. מחזור הפרויקט כולל שלבים כמו משא ומתן, חתימה על הסכמים, תכנון ורישום זכויות. בהמשך נבחן את היתרונות והחסרונות של מודל זה.
היתרונות של השקעה דרך קבוצה
השקעה במסגרת קבוצת רכישה פותחת דלת למשקיעים עם הון מוגבל להשתתף בפרויקטים של קרקעות חקלאיות בעלות כניסה נמוכה יחסית. כך הם יכולים להיחשף לנכסים גדולים שהיו מעבר להישג ידם באופן עצמאי. יתרון נוסף הוא שהניהול המקצועי של תהליכי התכנון, האישורים המשפטיים והבירוקרטיה נחסך מהמשקיע הפרטי, מה שמקל על התהליך ומפחית את המורכבות עבורו.
הסיכונים שכדאי להכיר
יחד עם היתרונות, ישנם גם סיכונים שחשוב לקחת בחשבון. הצטרפות לקבוצה מצריכה ויתור על חלק מהשליטה האישית, שכן ההחלטות מתקבלות באופן קולקטיבי או מועברות להנהלת הקבוצה. חילוקי דעות בין חברי הקבוצה עלולים לעכב את התהליכים ואף ליצור חיכוכים בנוגע לכיוון הפרויקט. לכן, חשוב להתייעץ עם עורך דין מנוסה בתחום הנדל”ן כדי לבדוק את הסכם השיתוף לעומק, במיוחד בנוגע לזכויות ההצבעה והמנגנונים ליישוב סכסוכים. בנוסף, יש להתייחס להיבטי מס ייחודיים, כמו שאלות הקשורות למע”מ, ולפנות ליועץ מס כדי לטפל בנושאים אלה מבעוד מועד.
משקיעים פרטיים מול קבוצות רכישה: השוואה ישירה
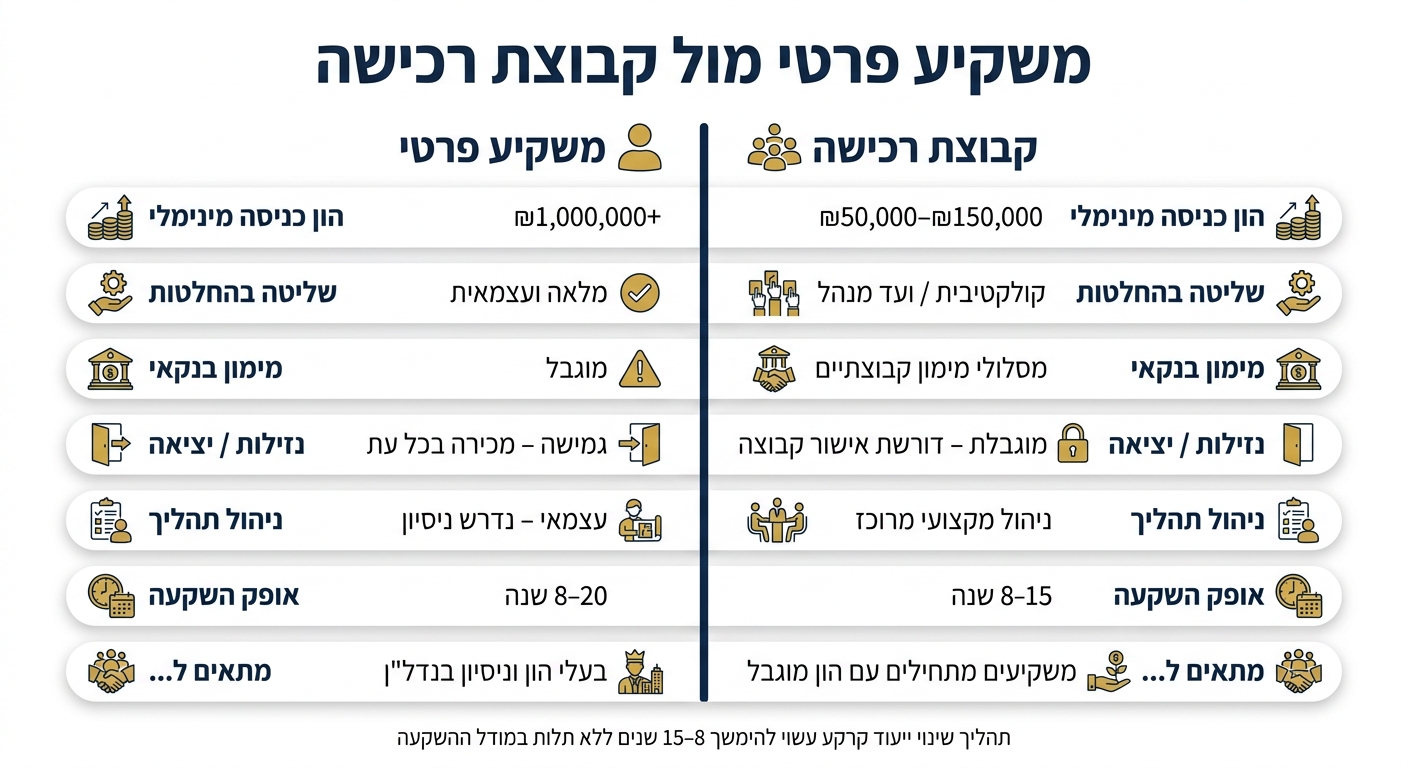
משקיע פרטי מול קבוצת רכישה: השוואה מלאה
שליטה וקבלת החלטות
כאשר מדובר במשקיע פרטי, השליטה המלאה נמצאת בידיו. כל החלטה – בין אם מדובר בקנייה, מכירה, בחירת יועצים או התקדמות בתכנון – נתונה לשיקול דעתו הבלעדי. הוא יכול לפנות ישירות לגופים כמו טאבו, רמ”י או ועדות תכנון, ללא צורך בהמתנה לאישור מגורמים אחרים. לעומת זאת, בקבוצת רכישה, ההחלטות מתקבלות באופן קולקטיבי, באמצעות הצבעות, אספות חברים או ועד מנהל. המשמעות היא שמשקיע פרטי בקבוצה כפוף להחלטות הרוב, גם במקרים שבהם עיתוי המכירה לא תואם את האינטרסים האישיים שלו. ההבדל הזה משפיע בצורה ברורה על הבחירה בין המודלים, ולכן חשוב לבחון גם את דרישות ההון ואפשרויות המימון.
דרישות הון ואפשרויות מימון
| קריטריון | משקיע פרטי | קבוצת רכישה |
|---|---|---|
| כניסה מינימלית | מאות אלפי ₪ ועד מיליונים | לעיתים החל מ-50,000–100,000 ₪ לחלק יחסי |
| מימון בנקאי | מוגבל; בנקים נוטים שלא לממן קרקע חקלאית לא מתוכננת | לעיתים קיים מסלול מימון קבוצתי או ליווי בנקאי |
| תשלומים | תשלום חד-פעמי או בהתאם לתנאי המוכר | לעיתים מדורגים לפי אבני דרך של הפרויקט |
חברות כמו קליימקס נדל”ן משתפות פעולה עם בנק מזרחי-טפחות, מה שמאפשר לחברי קבוצות רכישה ליהנות מתנאי אשראי מועדפים. לעומת זאת, משקיע פרטי לרוב יתקשה להשיג מימון בנקאי, במיוחד כשמדובר בקרקע חקלאית לא מתוכננת. לצד זאת, חשוב לבחון גם את אופק ההשקעה ואת הגמישות במכירת הנכס.
אופק ההשקעה ואפשרויות יציאה
תהליכי התכנון בישראל יכולים להימשך 8 עד 15 שנים, ללא קשר למודל ההשקעה. אך הגמישות במכירה שונה לחלוטין בין השניים. משקיע פרטי יכול למכור את חלקו בכל עת, בכפוף למיסוי (כמו מס שבח ומס רכישה) ולמציאת קונה מתאים. הוא גם חופשי לנהל מו”מ עצמאי. לעומת זאת, בקבוצת רכישה, אפשרויות היציאה מוגבלות יותר. לעיתים, הסכם השיתוף דורש אישור של הקבוצה למכירת החלק, ובמקרים מסוימים קיימות הגבלות נוספות בשלבים שונים של הפרויקט. המשמעות היא שהנזילות בקבוצת רכישה נמוכה יותר, אך בתמורה המשקיע מקבל ניהול מקצועי שמתמקד בקידום התכנון.
בחירת מודל ההשקעה המתאים לך
התאמת פרופיל המשקיע לכל מודל
אחרי שבוחנים את היתרונות והחסרונות של כל מודל השקעה, השלב הבא הוא להתאים אותו לפרופיל המשקיע שלך. הבחירה לא תלויה רק בגובה ההון שלך, אלא גם בציפיות, בזמן הפנוי שיש לך, וברמת השליטה שאתה מחפש.
- משקיעים עם הון משמעותי שרוצים שליטה מלאה – אם יש לך ₪1,000,000 או יותר וניסיון בשוק הנדל”ן, רכישה פרטית יכולה להיות הבחירה הנכונה. היא מאפשרת חופש מלא בקבלת החלטות, כולל עיתוי המכירה, בחירת יועצים, וניהול הקשר עם ועדות התכנון.
- משקיעים עם הון של ₪80,000–₪150,000 וללא ניסיון קודם – במקרה כזה, קבוצת רכישה עשויה להתאים יותר. היא מאפשרת ניהול מקצועי תוך חלוקת עלויות עם שותפים, מה שמפחית את המורכבות והסיכון.
- משקיעים מנוסים שמחפשים תשואה גבוהה יותר – אם אתה מוכן לקחת סיכון מחושב, רכישת קרקע פרטית בשלב מוקדם (לפני שינוי ייעוד) יכולה להיות אופציה מעניינת. עם זאת, חשוב לוודא שיש לך ליווי משפטי ותכנוני לאורך כל הדרך.
רשימת תיוג לפני קבלת החלטה
לפני שמחליטים, כדאי לשאול את עצמך חמש שאלות חשובות:
- כמה הון יש לך להשקעה? אם הסכום נמוך מ-₪200,000, קבוצת רכישה היא כנראה האפשרות המעשית ביותר.
- האם חשוב לך לשלוט בכל החלטה? אם התשובה היא כן, רכישה פרטית תהיה מתאימה יותר.
- מה משך הזמן שאתה מוכן להשקיע? תהליכי תכנון יכולים להימשך בין 10 ל-15 שנים. האם אתה מוכן להשקעה לטווח כה ארוך?
- מהי רמת הניסיון שלך? אם אין לך ניסיון בתהליכי תכנון ובוועדות, תצטרך ליווי מקצועי בכל מודל שתבחר.
- כמה חשובה לך נזילות? קרקעות חקלאיות הן נכס עם נזילות מוגבלת, ובקבוצות רכישה היציאה יכולה להיות קשה עוד יותר.
מעבר לשאלות האלו, חשוב להבין שליווי מקצועי הוא לא רק המלצה – הוא חלק בלתי נפרד מהתהליך.
למה ליווי מקצועי הוא הכרחי
בהתחשב במורכבות של כל מודל השקעה, ליווי מקצועי עוזר לצמצם סיכונים ולהתמודד עם האתגרים שבדרך. בין אם מדובר ברכישה פרטית או דרך קבוצת רכישה, אסור להסתמך רק על הבטחות שיווקיות. רשות ניירות ערך ורגולטורים אחרים בישראל הזהירו מפני שיווק אגרסיבי של קרקעות חקלאיות כ”קרובות להפשרה”, כשבפועל התהליך יכול להימשך שנים רבות ולעיתים לא מתממש כלל.
חברת קליימקס נדל”ן מציעה מודל שמאגד איתור קרקעות פרטיות לפני השבחה, ליווי משפטי על ידי משרדי עורכי דין מובילים, חשבונות נאמנות, ושיתוף פעולה עם בנק מזרחי-טפחות למימון בתנאים מיוחדים. הגישה הזו מתאימה במיוחד למשקיעים שמחפשים להפחית את אי-הוודאות – הן מהצד המשפטי והן מהצד התכנוני – ועדיין לשמור על אפשרות להשבחה בטווח של 3–8 שנים בלבד.
הבחירה הנכונה היא זו שמתאימה לצרכים האישיים שלך, לאופק ההשקעה שלך, ולרמת הליווי הדרושה לך כדי להרגיש בטוח לאורך כל הדרך.
סיכום: בחירת המודל שמתאים למטרות שלך
אחרי שבחנו את היתרונות והחסרונות של כל מודל, השאלה החשובה היא: איזה מודל מתאים לך?
הבחירה תלויה בארבעה גורמים מרכזיים: הון זמין, אופק הזמן שלך, רמת השליטה שתרצה, והניסיון שיש לך בתחום. אם יש לך הון משמעותי ואתה מעוניין בשליטה מלאה, ייתכן שרכישה פרטית היא הבחירה הנכונה עבורך. מצד שני, אם אתה מעדיף ניהול מקצועי ורוצה להימנע ממורכבויות, קבוצת רכישה יכולה להתאים יותר.
חשוב לזכור שהשקעה בקרקע היא תהליך לטווח ארוך, המלווה באי-ודאות תכנונית. רשות ניירות ערך הזהירה פעמים רבות מפני הבטחות כמו “הפשרה קרובה”, שכן בפועל, תהליכי תכנון עלולים להימשך שנים ולעיתים אף לא לצאת לפועל. לכן, לפני קבלת החלטה, כדאי להתייעץ עם מומחה נדל”ן.
קליימקס נדל״ן מציעה ליווי למשקיעים פרטיים ולקבוצות רכישה בתהליכי רכישת קרקע לפני השבחה. השירותים כוללים ייצוג משפטי, חשבונות נאמנות, ושיתוף פעולה עם בנק מזרחי-טפחות שמספק תנאי מימון מיוחדים. החברה אף זכתה בשלוש שנים ברציפות באות יציבות עסקית מטעם BDI.
המודל הנכון הוא זה שמתאים לצרכים שלך – לא בהכרח זה שמוצג כמרשים ביותר בפגישת מכירה.
FAQs
איך בודקים אם לקרקע חקלאית יש סיכוי לשינוי ייעוד?
כדי להבין אם קרקע חקלאית יכולה לעבור שינוי ייעוד, יש צורך לבצע כמה בדיקות יסודיות:
- בדיקות תכנוניות: יש לבחון את המעמד התכנוני של הקרקע בתוכניות מתאר מקומיות וארציות. בדיקות אלו יראו אם הקרקע מיועדת לשימושים אחרים בעתיד.
- בדיקות משפטיות: חשוב לבדוק את רישומי הטאבו כדי לוודא שאין על הקרקע שעבודים, עיכובים או בעיות משפטיות אחרות שעלולות לעכב את התהליך.
- פוטנציאל פיתוח: כדאי לבדוק האם הקרקע נמצאת באזור המיועד לפיתוח עתידי. הערכת הזמן והסיכויים לשינוי ייעוד היא קריטית להבנת הכדאיות של ההשקעה.
בדיקות אלו מספקות תמונה ברורה יותר לגבי האפשרויות והאתגרים הקשורים לקרקע. הן חשובות במיוחד למי ששוקל השקעה בקרקע חקלאית.
אילו מסמכים חשוב לבדוק לפני רכישת קרקע חקלאית?
כששוקלים לרכוש קרקע חקלאית, יש כמה דברים חשובים שצריך לבדוק מראש כדי להבטיח השקעה בטוחה.
- בעלות הקרקע: ודאו שהקרקע רשומה על שם הבעלים הנכון ושאין סכסוכים משפטיים הקשורים אליה.
- מצב תכנוני: בדקו את המצב התכנוני הנוכחי של הקרקע, כולל ייעודה הנוכחי והאפשרות לשינוי ייעוד בעתיד.
- זכויות משפטיות: בחנו את הזכויות המשפטיות הקשורות לקרקע, כולל רישומים בטאבו או ברשות מקרקעי ישראל.
- עיקולים ומשכונים: ודאו שאין על הקרקע עיקולים, משכונים או התחייבויות אחרות שעלולות להשפיע על העסקה.
מעבר לכך, כדאי לעיין בתוכניות מתאר ובתמ”א 35, שכן הן מספקות מידע חשוב על פוטנציאל שינוי הייעוד של הקרקע בעתיד. הבנה מעמיקה של התוכניות האלו יכולה לעזור לכם להעריך את כדאיות ההשקעה.
איך ניתן לצאת מהשקעה בקבוצת רכישה לפני הסיום?
אם ברצונך לצאת מקבוצת רכישה לפני שהפרויקט מסתיים, חשוב לבחון את ההסכמים המשפטיים עליהם חתמת בעת ההצטרפות. יש כמה דרכים אפשריות לפעולה:
- מכירת חלקך: ניתן למכור את זכויותיך בפרויקט לשותפים בתוך הקבוצה או לגורם חיצוני שמעוניין להצטרף.
- קבלת פיצוי כספי: במקרים מסוימים, ייתכן שתוכל לקבל פיצוי כספי, בהתאם לתנאי ההסכם.
כדי להבין היטב את האפשרויות שלך ואת זכויותיך, כדאי להתייעץ עם עו״ד המתמחה בנדל”ן ובקבוצות רכישה. הוא יוכל לעזור לך לפעול בהתאם להוראות ההסכם ולמצב המשפטי של הפרויקט. כך תוכל להבטיח שהמהלך שתבחר לבצע יתבצע בצורה נכונה וחוקית.


